





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lối thoát nào cho POM?
Dù doanh thu quý II/2026 của Thép Pomina (POM) tăng trưởng 270,5% nhờ dòng vốn lưu động từ hệ sinh thái Vingroup, áp lực chi phí tài chính nặng nề vẫn kéo doanh nghiệp lỗ ròng thêm 146,13 tỷ đồng.
Bức tranh tài chính ngập trong gánh nặng nợ vay hơn 10.930 tỷ đồng và vốn chủ sở hữu âm 947,7 tỷ đồng đang đặt chương trình tái cấu trúc lò cao của POM trước thử thách sinh tồn khốc liệt.
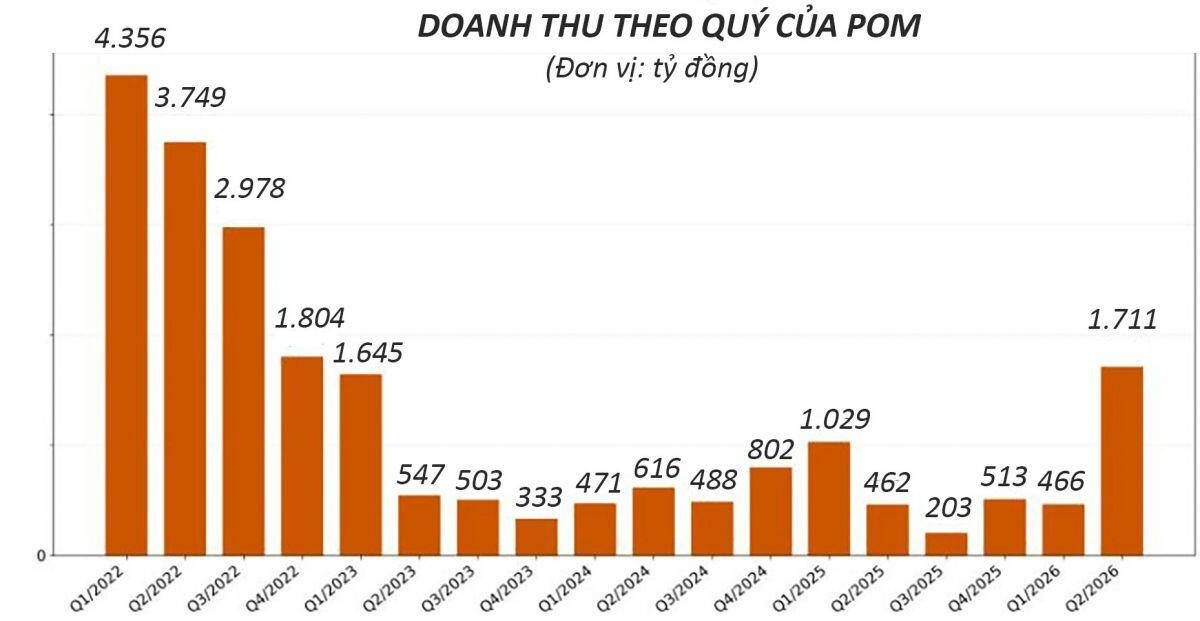
POM ghi nhận doanh thu 6 tháng đầu 2026 đạt 2.176 tỷ đồng, tăng 46% so với cùng kỳ năm trước, nhưng lỗ 325 tỷ đồng. Lỗ lũy kế hiện đã lên tới 3.808,8 tỷ đồng, bằng 136,19% tổng vốn điều lệ, với vốn chủ sở hữu âm 947,7 tỷ đồng. Theo ban lãnh đạo POM, nguyên nhân chính là khoản đầu tư lớn vào dự án lò cao giai đoạn 2019-2020. Dự án bị ảnh hưởng nặng nề bởi dịch Covid-19, kéo dài quá trình triển khai và gia tăng liên tục chi phí máy móc, thiết bị, lãi vay và nhân công.
Mặc dù lợi nhuận gộp quý II cải thiện, POM vẫn ghi nhận lỗ ròng do chi phí tài chính ở mức cao. Chi phí này chủ yếu bao gồm lãi vay và lãi phạt chậm thanh toán cho nhà cung cấp. Tính đến 30/6/2026, tổng nợ phải trả hơn 10.930 tỷ đồng, trong đó VietinBank chi nhánh TP Hồ Chí Minh là chủ nợ lớn nhất với 2.620 tỷ đồng, BIDV chi nhánh TP Hồ Chí Minh 1.079 tỷ đồng và Vietcombank 463 tỷ đồng. Báo cáo tài chính tiếp tục bị kiểm toán ngoại trừ về khả năng hoạt động trong 3 năm liên tiếp 2023-2025.
POM đã hợp tác với hệ sinh thái Vingroup thông qua VinMetal, đơn vị thành viên của Vingroup, nhận hỗ trợ vốn lưu động với lãi suất 0% trong 2 năm. Công ty được ưu tiên làm nhà cung cáp thép cho các đơn vị trong hệ sinh thái như VinFast, Vinhomes và VinSpeed. Nhờ nguồn vốn này, POM đã khôi phục sản xuất tại Nhà máy thép Pomina 1 và Pomina 2, giúp doanh thu quý II/2026 đạt gần 1.711 tỷ đồng. Đồng thời, các tổ chức tín dụng cam kết duy trì hạn mức tín dụng và xem xét cơ cấu lại khoản vay.
Tại Đại hội đồng cổ đông thường niên năm 2026, POM đặt mục tiêu doanh thu năm 2026 đạt 8.511 tỷ đồng và năm 2027 đạt 13.200 tỷ đồng. Về sản lượng, công ty lên kế hoạch sản xuất hơn 666.000 tấn phôi thép năm 2026 và vượt 1 triệu tấn năm 2027; thép xây dựng dự kiến gần 644.000 tấn và 1 triệu tấn tương ứng. Tuy nhiên, thành công phụ thuộc lớn vào khả năng duy trì sản xuất bền vững và kiểm soát chi phí tài chính để xóa bỏ lỗ lũy kế.
Mặc dù có những tín hiệu tích cực từ hợp tác Vingroup, POM vẫn đối mặt với những thách thức lớn. Công ty cần duy trì tốc độ tăng doanh thu đáng kể trong bối cảnh chi phí tài chính vẫn là gánh nặng lớn. Việc phụ thuộc vào một nhà cung cấp chính cũng tiềm ẩn rủi ro. Quan trọng nhất, POM cần xác định rõ khoảng thời gian để đạt điểm hòa vốn khi phải xóa sạch lỗ lũy kế 3.809 tỷ đồng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


