






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất giảm chỉ là bề nổi?
Dù lãi suất niêm yết có dấu hiệu chững lại sau chỉ đạo của Ngân hàng Nhà nước (NHNN), cuộc đua huy động vốn thực tế vẫn diễn ra gay gắt qua các chương trình cộng lãi suất, chứng chỉ tiền gửi, đưa mức sinh lời thực nhận lên tới 8,9% – 9,2%/năm
Nguyên nhân cốt lõi đến từ việc tăng trưởng tín dụng tiếp tục bỏ xa tốc độ huy động vốn, kéo khoảng chênh lệch dư nợ và tiền gửi toàn hệ thống lên tới 2,7 triệu tỷ đồng và đe dọa trực tiếp đến biên lãi ròng (NIM) của các nhà băng
Mặc dù Ngân hàng Nhà nước yêu cầu rà soát và nhiều ngân hàng đã điều chỉnh giảm lãi suất niêm yết, mặt bằng lãi suất thực tế trên thị trường chưa có dấu hiệu hạ nhiệt. Thay vì tăng lãi suất công khai, các tổ chức tín dụng chuyển sang triển khai chương trình ưu đãi, cộng lãi suất hoặc phát hành chứng chỉ tiền gửi để hút vốn. Cake by VPBank áp dụng lãi suất thực tế 8,9-9,2%/năm cho kỳ hạn 10-12 tháng, trong khi Vikki Bank mở lãi 7,9%/năm cho tiền gửi lớn kỳ hạn 13 tháng. BVBank phát hành chứng chỉ tiền gửi trực tuyến với lãi suất tối đa 8,2%/năm. Trên thị trường, một số ngân hàng niêm yết lãi suất chỉ 6-7%/năm nhưng thực tế chi trả tới 9-9,1%/năm cho các khoản gửi từ 6 tháng trở lên.
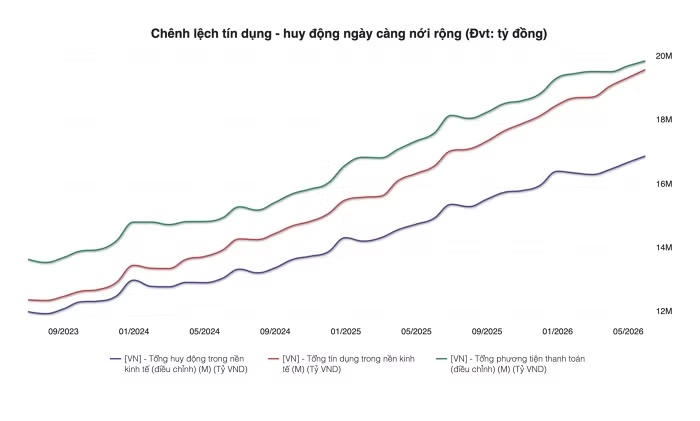
Áp lực huy động vốn xuất phát từ sự chênh lệch giữa tăng trưởng tín dụng và huy động trên toàn hệ thống. Tính đến ngày 26/6/2026, dư nợ tín dụng toàn nền kinh tế đạt hơn 19,97 triệu tỷ đồng, tăng 7,41% so với cuối 2025. Huy động vốn tăng chậm hơn, tạo khoảng cách khoảng 2 điểm phần trăm. Tại Techcombank, dư nợ cho vay tăng 10,4% so với đầu năm, trong khi tiền gửi chỉ tăng 7%. VPBank ghi nhận tín dụng tăng 24,6% nhưng huy động chỉ tăng 22,7%. Khoảng chênh lệch dư nợ cho vay và tiền gửi đã lên tới khoảng 2,7 triệu tỷ đồng, phản ánh áp lực rất lớn đối với thanh khoản hệ thống ngân hàng.
Theo Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn, khoảng 80% nguồn vốn huy động hiện nay là vốn ngắn hạn, trong khi vốn trung và dài hạn chỉ chiếm 20%. Ngược lại, nhu cầu vay vốn trung và dài hạn của doanh nghiệp, đặc biệt các dự án hạ tầng, bất động sản, năng lượng và sản xuất quy mô lớn, vẫn ở mức rất cao. Sự mất cân đối này khiến các ngân hàng buộc phải đẩy mạnh huy động để đảm bảo thanh khoản cũng như đáp ứng các tỷ lệ an toàn theo quy định. Khi chi phí vốn đầu vào tăng, lãi suất cho vay cũng khó giảm, làm gia tăng chi phí tài chính của doanh nghiệp.
Áp lực huy động vốn không chỉ đến từ yếu tố trong nước mà còn chịu tác động từ môi trường tài chính toàn cầu. Giá năng lượng duy trì ở mức cao, các ngân hàng trung ương lớn như Fed và BoE vẫn giữ lập trường thận trọng, trong khi một số nền kinh tế khác như Nhật Bản, Indonesia, Philippines cũng đã nâng lãi suất gần đây. Xu hướng này thu hẹp dư địa nới lỏng chính sách tiền tệ của Việt Nam khi cơ quan điều hành phải cân bằng giữa mục tiêu hỗ trợ tăng trưởng và ổn định tỷ giá. Tính đến ngày 17/7, đồng Việt Nam mới mất giá khoảng 0,4% so với USD, tạo không gian hạn chế để bơm thanh khoản.
Nhiều tổ chức phân tích dự báo mặt bằng lãi suất có thể đang tiến gần vùng đỉnh. Chứng khoán KBSV kỳ vọng lãi suất huy động sẽ duy trì ở mức cao trong quý 2/2026 trước khi giảm dần từ đầu quý 4, giả định rằng áp lực từ giá dầu và lạm phát sẽ hạ nhiệt, tỷ giá ổn định và tiến độ giải ngân đầu tư công được đẩy nhanh. Ngân hàng Nhà nước vẫn còn nhiều công cụ hỗ trợ thanh khoản như hoán đổi ngoại tệ, điều tiết tiền gửi của Kho bạc Nhà nước tại các ngân hàng thương mại, hoặc hoàn thiện cơ chế thị trường trái phiếu doanh nghiệp để giảm sự phụ thuộc vào tín dụng ngân hàng. Tuy nhiên, khi khoảng cách tín dụng-huy động chưa được thu hẹp, mặt bằng lãi suất huy động sẽ rất khó giảm mạnh trong ngắn hạn.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


