





 Mã liên quan


500+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lãi suất càng tăng, 2 cổ phiếu này càng được gọi tên?
Trong bối cảnh mặt bằng lãi suất duy trì ở mức cao, những doanh nghiệp có nền tảng tài chính lành mạnh, dòng tiền và động lực tăng trưởng rõ ràng có thể trở thành điểm sáng trong danh mục. GVR và PVS là hai cái tên đang được giới phân tích chú ý nhờ lợi thế riêng của từng doanh nghiệp.
GVR: Hưởng lợi kép từ giá cao su và quỹ đất
Tập đoàn Công nghiệp Cao su Việt Nam (GVR) được đánh giá đang sở hữu hai động lực tăng trưởng đáng chú ý: chu kỳ giá cao su tự nhiên và tiềm năng khai thác quỹ đất thông qua phát triển khu công nghiệp, hạ tầng.
Theo chuyên gia MASVN, giá SVR10 – loại cao su được sử dụng rộng rãi trong ngành sản xuất lốp xe và nhiều lĩnh vực công nghiệp – được kỳ vọng duy trì quanh 2,5 USD/kg đến nửa đầu năm 2027, trước khi có thể tăng lên vùng 2,8–3 USD/kg trong nửa cuối năm.
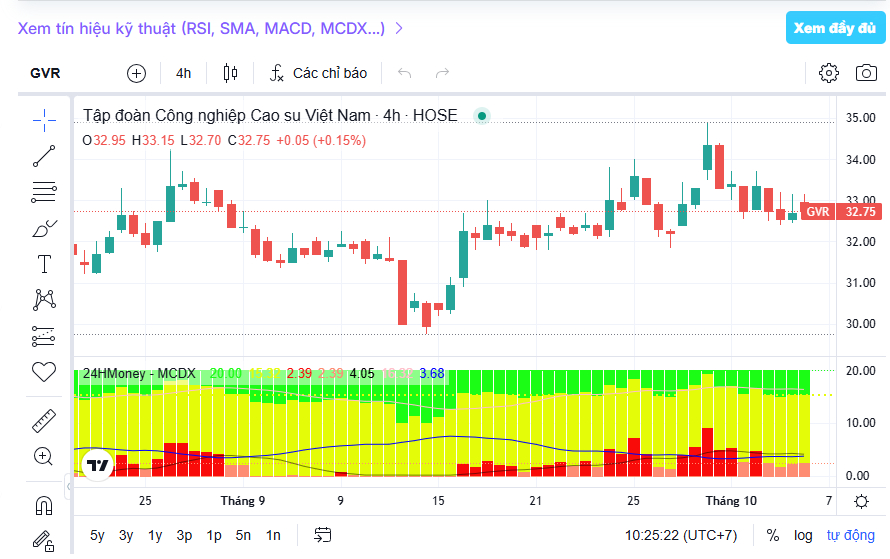
Bên cạnh hoạt động kinh doanh cao su, việc chuyển đổi một phần diện tích đất cao su sang phát triển khu công nghiệp và hạ tầng cũng có thể mở ra nguồn thu mới, đồng thời gia tăng giá trị tài sản của doanh nghiệp.
Kết quả kinh doanh gần đây cho thấy đà tăng trưởng của GVR đang diễn ra khá đồng đều. Trong quý I/2026, doanh thu tăng 55,8% và lợi nhuận tăng 90% so với cùng kỳ. Sang quý II, doanh thu tiếp tục tăng 20,2%, trong khi lợi nhuận tăng 49,5%.
Cả năm 2026, doanh thu GVR được dự báo đạt khoảng 35.910 tỷ đồng, tăng 23%, còn lợi nhuận ròng có thể đạt 8.937 tỷ đồng, tăng tới 68%. ROE 12 tháng hiện ở mức 12,5%.
Một điểm đáng chú ý khác nằm ở sức khỏe tài chính. Theo dữ liệu MoneyGain, tổng nợ vay trên vốn chủ sở hữu của GVR chỉ khoảng 3,9%, cho thấy mức đòn bẩy tài chính tương đối thấp.
Về định giá, P/E TTM của GVR khoảng 18,4 lần, thấp hơn khoảng 34% so với mức bình quân 5 năm là 27,7 lần. Tuy nhiên, chuyên gia cũng lưu ý nhà đầu tư cần thận trọng khi so sánh với lịch sử, bởi lợi nhuận năm 2026 có sự đóng góp từ các khoản đền bù đất và thanh lý cây cao su.
PVS: Câu chuyện nằm ở backlog thay vì giá dầu
Với Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS), luận điểm đầu tư lại nằm nhiều hơn ở khối lượng công việc và các dự án đã ký kết thay vì biến động giá dầu trong ngắn hạn.
Theo chuyên gia, khi giá dầu vượt 100 USD/thùng, phản ứng phổ biến của nhà đầu tư là tìm đến cổ phiếu dầu khí. Tuy nhiên, với PVS, yếu tố đáng quan tâm hơn là doanh nghiệp đang bước vào một chu kỳ đầu tư dầu khí mới với lượng backlog lớn, tạo nền tảng cho doanh thu trong những năm tới.
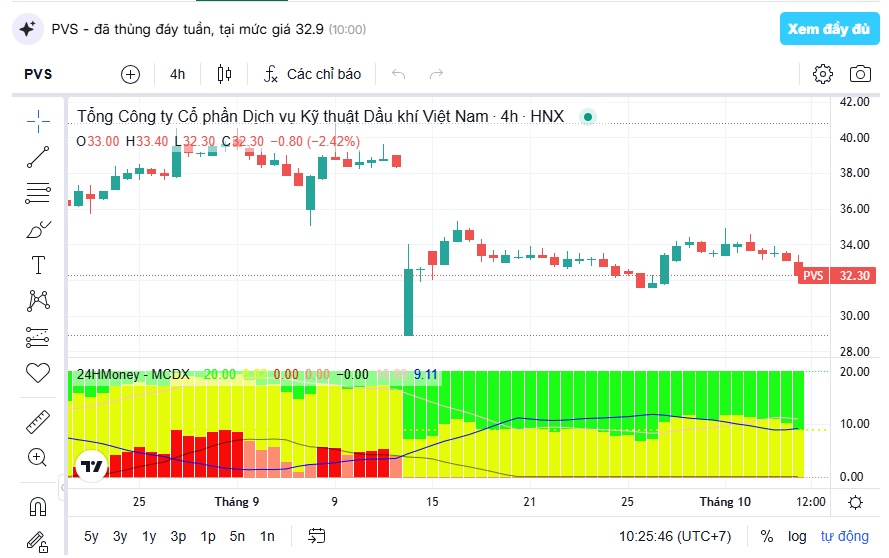
Trong quý I/2026, doanh thu PVS tăng 44,6%, lợi nhuận tăng 25,4%. Quý II tiếp tục ghi nhận doanh thu tăng 16,5% và lợi nhuận tăng 48,1%. ROE 12 tháng đạt 14,4%.
Dự báo cả năm, PVS có thể đạt khoảng 39.095 tỷ đồng doanh thu, tăng 20%, cùng lợi nhuận sau thuế khoảng 2.364 tỷ đồng, tăng 24%. Tỷ lệ tổng nợ vay/vốn chủ sở hữu chỉ khoảng 12%, cho thấy doanh nghiệp vẫn duy trì mức đòn bẩy tương đối thấp.
Một trong những yếu tố được chú ý là việc PVS nhận thư trao thầu (LoA) từ QatarEnergy cho EPIC-1, gói thầu liên quan đến thiết kế, mua sắm, chế tạo, lắp đặt và chạy thử các công trình ngoài khơi quy mô lớn.
Quy mô toàn bộ gói thầu được ước tính khoảng 3 tỷ USD, trong đó phần việc của PVS có thể chiếm ít nhất 50%. Tuy nhiên, đây vẫn là con số ước tính và cần chờ doanh nghiệp công bố giá trị hợp đồng chính thức.
Ngoài EPIC-1, PVS còn có nhiều dự án đáng chú ý như Lô B – Ô Môn, Lạc Đà Vàng và các dự án điện gió ngoài khơi. Với đặc thù hoạt động trong lĩnh vực cơ khí – xây lắp, vận hành FPSO/FSO và dịch vụ kỹ thuật, kết quả kinh doanh của PVS được kỳ vọng phụ thuộc nhiều vào tiến độ triển khai dự án và khả năng chuyển backlog thành doanh thu, lợi nhuận.
Về định giá, P/E TTM của PVS hiện khoảng 9,8 lần, thấp hơn gần 40% so với mức bình quân 5 năm là 16,2 lần.
Như vậy, nếu GVR sở hữu câu chuyện tăng trưởng gắn với giá cao su và giá trị quỹ đất, thì PVS lại được kỳ vọng nhờ backlog và chu kỳ đầu tư dầu khí mới. Cả hai cùng có điểm chung là mức đòn bẩy tài chính tương đối thấp, yếu tố đáng chú ý trong môi trường chi phí vốn cao.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


