





 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Không phải Fed, không phải BOJ — Tại sao đồng yên giảm xuống đáy 40 năm?
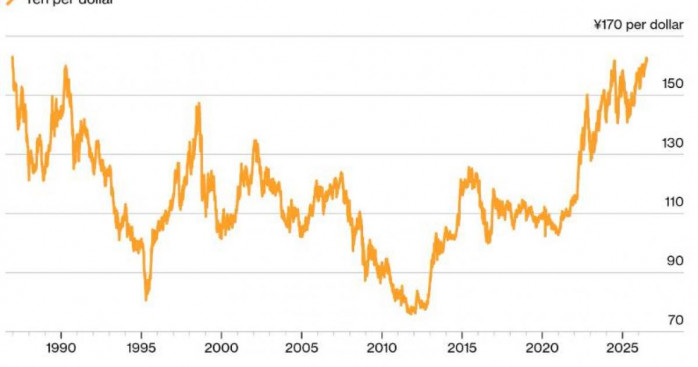
Cuối tháng 6, đồng yên Nhật chạm mức thấp nhất trong 40 năm so với đô la Mỹ, kéo theo làn sóng lo ngại về ổn định tài chính toàn cầu.
Đằng sau sự suy yếu đó là một chiến lược đầu tư có tên "yen carry trade" — không mới, không bí ẩn, nhưng quy mô đang ở mức chưa từng thấy. Và khi nó đảo chiều, tác động lan ra toàn bộ thị trường tài chính thế giới, từ trái phiếu Mỹ đến chứng khoán châu Á.
Carry trade là gì — và tại sao đồng yên là "trung tâm" của chiến lược này?
Carry trade, nói đơn giản, là vay tiền ở nơi lãi suất thấp rồi đầu tư ở nơi lãi suất cao hơn để kiếm phần chênh lệch.
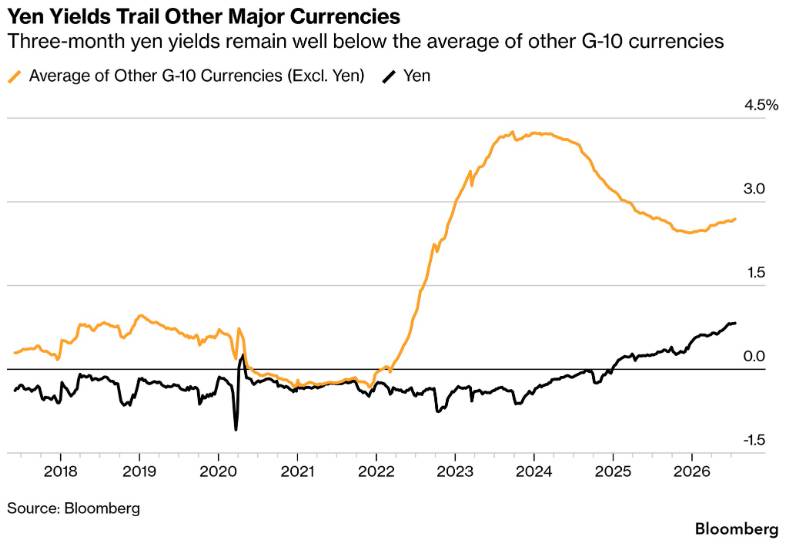
Đồng yên trở thành "đồng tiền tài trợ" (funding currency) ưa thích nhất thế giới vì Nhật Bản đã duy trì lãi suất gần bằng 0 — thậm chí âm — suốt nhiều thập kỷ kể từ khi bong bóng tài sản vỡ vào đầu thập niên 1990. Dù Ngân hàng Nhật Bản (BOJ) đã bắt đầu tăng lãi suất từ năm 2024 trong quá trình bình thường hóa chính sách, lãi suất chuẩn hiện vẫn chỉ ở mức 1% — thấp hơn rất nhiều so với 4,35% của Australia hay 3,50–3,75% của Mỹ.
Ví dụ cụ thể: Nhà đầu tư vay 1.000.000 yên với lãi suất 1%, chuyển sang đô la và mua trái phiếu Kho bạc Mỹ lãi suất 4%. Nếu tỷ giá không đổi, họ kiếm được chênh lệch 3 điểm phần trăm — tích lũy hàng ngày, giữ vị thế trong nhiều tháng hoặc nhiều năm.
Carry trade là chiếc tàu lượn ổn định nhất của thị trường tài chính — chừng nào đường ray thẳng. Nhưng khi BOJ bất ngờ tăng lãi suất hay yen tăng giá đột ngột, cả đoàn tàu có thể lao xuống dốc chỉ trong vài ngày.
Quy mô thực sự lớn đến mức nào?
Dù không có con số chính xác cho yen carry trade — vì phần lớn là giao dịch OTC (over-the-counter, không qua sàn tập trung) — một chỉ báo gián tiếp cho thấy quy mô đáng kể: giao dịch ngoại hối ký quỹ OTC tại Nhật Bản đạt trung bình 985,7 nghìn tỷ yên mỗi tháng trong nửa đầu năm 2026, theo dữ liệu từ Hiệp hội Tương lai Tài chính Nhật Bản — gấp đôi mức một thập kỷ trước.
Điều này phản ánh không chỉ các tổ chức tài chính quốc tế lớn mà còn hàng triệu nhà đầu tư cá nhân Nhật Bản đang tận dụng chênh lệch lãi suất.
Carry trade ảnh hưởng đến đồng yên như thế nào?
Cơ chế đơn giản: khi nhà đầu tư vay yên rồi bán ra để mua tài sản nước ngoài, họ tăng cung yên trên thị trường ngoại hối — đẩy đồng tiền này xuống thấp hơn. Đây là một trong những lực lượng chính khiến yên chạm đáy 40 năm.
Nhưng carry trade chỉ là một trong nhiều yếu tố. Cán cân thương mại của Nhật Bản, triển vọng kinh tế toàn cầu và nhu cầu tài sản trú ẩn trong lúc thị trường biến động cũng tác động đáng kể.
Nhật Bản đã không đứng yên nhìn đồng tiền mất giá. Trong một tháng bắt đầu từ cuối tháng 4/2026, các cơ quan chức năng chi gần $74 tỷ USD để mua yên và bán đô la. Nhưng can thiệp mua yên thường chỉ có tác dụng tạm thời nếu không đi kèm với thay đổi chính sách căn bản — và nhiều nhà giao dịch vẫn tiếp tục đặt cược chống lại đồng tiền này.
Rủi ro của carry trade — và bài học năm 2024
Để có lãi, nhà đầu tư cần chênh lệch lãi suất bù đắp được bất kỳ biến động tỷ giá bất lợi nào. Đây chính là điểm yếu chết người: tỷ giá có thể di chuyển mạnh hơn nhiều so với chênh lệch lãi suất.
Ví dụ cụ thể về rủi ro: Nhà đầu tư vay 1.000.000 yên, chuyển sang $10.000 (tỷ giá 100 yên/đô la) và mua trái phiếu Mỹ. Sau một năm, khoản đầu tư lên $10.400. Nhưng nếu yên tăng giá lên mức 80 yên/đô la, số tiền quy đổi chỉ còn 832.000 yên — thấp hơn cả số tiền ban đầu vay. Toàn bộ lợi nhuận từ chênh lệch lãi suất bị xóa sạch và còn thua lỗ.
Đây không phải kịch bản giả định. Năm 2024, BOJ bất ngờ tăng lãi suất trong khi dữ liệu kinh tế Mỹ suy yếu — kéo theo làn sóng tháo gỡ vị thế carry trade (unwind). Nhà đầu tư đồng loạt mua lại yên để trả nợ, tạo vòng phản hồi tự khuếch đại: yên tăng → carry trade lỗ nhiều hơn → càng phải mua yên gấp hơn → yên tăng tiếp. Kết quả là yen tăng giá mạnh và biến động dữ dội lan ra toàn thị trường tài chính toàn cầu.
Góc nhìn cho nhà đầu tư Việt
Câu chuyện yen carry trade không chỉ là chuyện của Nhật Bản — nó có ba điểm tiếp xúc trực tiếp với thị trường Việt Nam.
Khi carry trade tháo gỡ, toàn bộ thị trường mới nổi chịu tác động: Khi hàng trăm tỷ đô la carry trade đảo chiều đột ngột như năm 2024, nhà đầu tư bán tài sản rủi ro ở khắp nơi — cổ phiếu, trái phiếu thị trường mới nổi, các đồng tiền châu Á — để có tiền mua lại yên. HoSE không miễn nhiễm với làn sóng này. Theo dõi biến động yen/USD là chỉ báo sớm cho rủi ro vốn ngoại rút ra khỏi VN.
FDI Nhật Bản và tỷ giá: Nhật Bản là một trong những nhà đầu tư FDI lớn nhất vào Việt Nam. Đồng yên yếu làm giảm giá trị VND tính theo yên — ảnh hưởng đến lợi nhuận hồi hương của doanh nghiệp Nhật tại VN và chi phí nhập khẩu thiết bị máy móc từ Nhật.
Tỷ giá JPY/USD: Với nhà đầu tư hàng hóa phái sinh tại Việt Nam, biến động yên là yếu tố vĩ mô cần theo dõi — đặc biệt khi carry trade unwind thường xảy ra trong môi trường risk-off, trùng với thời điểm giá hàng hóa cũng biến động mạnh. NHNN theo dõi chặt tỷ giá CNY và USD — nhưng biến động yên quy mô lớn cũng có thể tạo ra áp lực gián tiếp lên VND qua kênh dòng vốn khu vực.
-------------------------------------------------------------------------------------------------------------
Thị trường hàng hóa phái sinh là nơi giao dịch các hợp đồng dựa trên giá trị của các loại hàng hóa cơ bản như nông sản, năng lượng, kim loại, và nguyên liệu công nghiệp. Đây là công cụ giúp doanh nghiệp và nhà đầu tư quản lý rủi ro biến động giá, đồng thời tạo cơ hội sinh lời từ sự chênh lệch giá trong tương lai. Với sự phát triển của công nghệ và hội nhập kinh tế, thị trường này ngày càng thu hút sự quan tâm nhờ tính thanh khoản cao và khả năng đa dạng hóa danh mục đầu tư. NĐT quan tâm liên hệ với tôi cũng như tham gia nhóm cộng đồng qua thông tin trên trang cá nhân.
**Tư vấn đầu tư hàng hoá thông qua Sở giao dịch Hàng hoá Việt Nam (Cuối tháng 6, đồng yên Nhật chạm mức thấp nhất trong 40 năm so với đô la Mỹ, kéo theo làn sóng lo ngại về ổn định tài chính toàn cầu.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


