





 Pro
1.1K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hệ thống tài chính: Đúng về hướng đi chưa đủ, bạn còn phải đúng về thời điểm
Gọi một hệ thống tài chính là "không bền vững" nghe giống như một lời tiên đoán. Nhưng phần lớn thời gian, nó không phải vậy. Lịch sử cho thấy các hệ thống tài chính có một khả năng khó chịu: chúng có thể tồn tại rất lâu trong những điều kiện mà trên giấy tờ đáng lẽ phải khiến chúng sụp đổ từ lâu.
Ba mệnh đề đúng về mặt logic, vô dụng về mặt thời gian
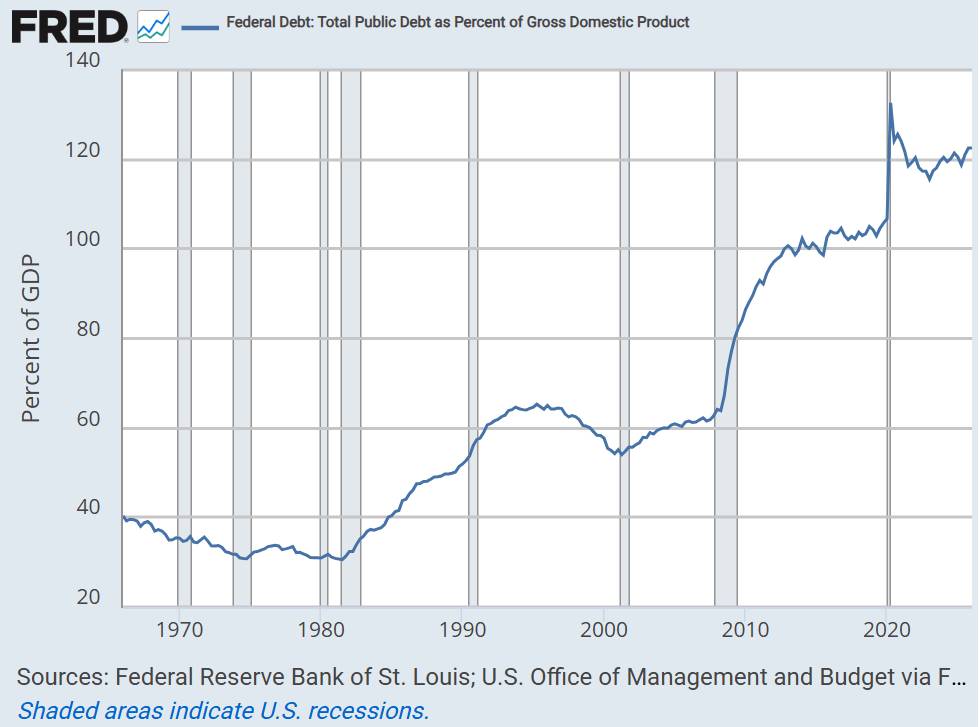
Một chính phủ không thể tích lũy nợ mãi mãi. Một loại tài sản không thể tăng giá mãi mãi. Một ngân hàng trung ương không thể mở rộng bảng cân đối kế toán mà không phải trả giá. Từng mệnh đề nghe có vẻ chặt chẽ về mặt logic. Nhưng không mệnh đề nào cho bạn biết điều gì sẽ xảy ra vào năm sau, hay thập kỷ sau.
Đây chính là cái bẫy lớn nhất đối với những nhà đầu tư theo trường phái vĩ mô, tin tưởng chắc chắn vào một luận điểm đúng, nhưng lại đặt cược sai thời điểm. Lý do các hệ thống tài chính "sống sót" lâu hơn dự đoán rất đơn giản: chúng hiếm khi giữ nguyên trạng đủ lâu để ràng buộc ban đầu có cơ hội hoàn thành công việc phá vỡ chúng.
Nợ cao không đi kèm một điểm gãy cố định
Hãy hình dung một chính phủ có gánh nặng nợ ngày càng khó tài trợ. Điểm kết thúc có vẻ hiển nhiên: nhà đầu tư cuối cùng sẽ đòi hỏi mức lãi suất mà chính phủ đó không thể chi trả nổi.
Nhưng thực tế, các chính phủ có nhiều hơn hai lựa chọn giữa "duy trì hiện trạng" và "vỡ nợ". Nợ có thể được tái cấp vốn. Lạm phát có thể làm xói mòn giá trị thực của khoản nợ đó. Thuế có thể tăng lên. Chi tiêu có thể bị cắt giảm. Các quy định có thể được điều chỉnh để tác động tới nhu cầu nắm giữ trái phiếu chính phủ. Và ngân hàng trung ương có thể bơm thanh khoản khi thị trường đóng băng.
Không hành động nào trong số này khiến vấn đề gốc rễ biến mất. Nhưng chúng có thể thay đổi cách vấn đề đó biểu hiện ra bên ngoài, và trì hoãn thời điểm nó trở nên cấp bách.
Nghiên cứu của Quỹ Tiền tệ Quốc tế (IMF) đã chỉ ra một số cách mà các chính phủ trong lịch sử từng sử dụng để giảm gánh nặng nợ lớn, bao gồm: tăng trưởng kinh tế, điều chỉnh tài khóa, lạm phát, tái cơ cấu nợ, và "kiềm chế tài chính" (financial repression). Sau Thế chiến II, các chính sách giữ lãi suất thực dưới mức thị trường đã đóng vai trò quan trọng trong việc giảm nợ công tại các nền kinh tế phát triển.
Bài học quan trọng ở đây là: bản thân ràng buộc cũng có thể thay đổi.
Khi chính sách kéo dài tuổi thọ của một hệ thống
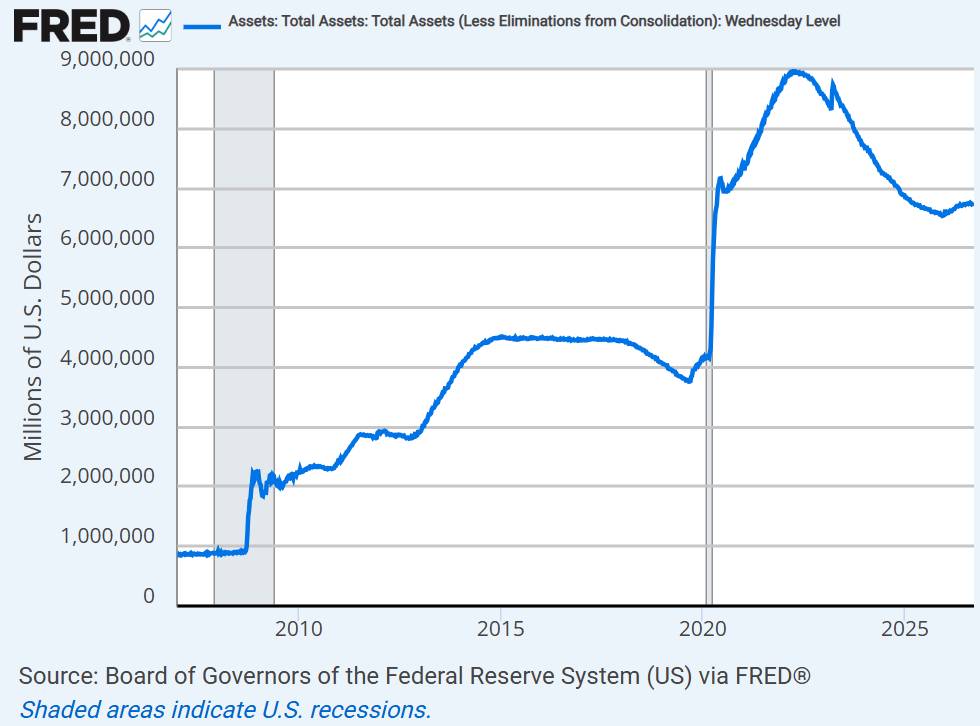
Khả năng thích ứng tương tự cũng xuất hiện trong các cuộc khủng hoảng tài chính. Khi thị trường bắt đầu rạn vỡ vào năm 2008, các nhà hoạch định chính sách không chỉ đơn thuần đứng trước lựa chọn giữa để hệ thống hiện có tiếp tục vận hành hoặc chứng kiến nó sụp đổ. Fed đã tạo ra các công cụ thanh khoản hoàn toàn mới, mở rộng phạm vi cho vay ra ngoài hệ thống ngân hàng thương mại truyền thống, và viện dẫn các thẩm quyền khẩn cấp vốn không được sử dụng trong nhiều thập kỷ.
Một kịch bản tương tự lặp lại vào năm 2020. Khi nhà đầu tư ồ ạt tìm tới tiền mặt và các tài sản có tính thanh khoản cao, thị trường vốn ngắn hạn rơi vào áp lực nghiêm trọng. Fed một lần nữa đáp lại bằng các công cụ khẩn cấp nhằm ổn định thị trường vốn ngắn hạn và duy trì dòng chảy tín dụng.
Hai giai đoạn này hé lộ một điều quan trọng về những hệ thống vốn bị coi là "không bền vững": chính áp lực (stress) có thể kích hoạt đúng phản ứng chính sách giúp hệ thống đó tồn tại lâu hơn. Hệ thống mới xuất hiện sau khủng hoảng có thể mắc nợ nhiều hơn, phụ thuộc nhiều hơn vào các nhà hoạch định chính sách, hoặc bị bóp méo hơn so với hệ thống bước vào khủng hoảng. Nhưng sống sót và khỏe mạnh là hai khái niệm hoàn toàn khác nhau.
Một hệ thống "không bền vững" vẫn có thể đẩy chi phí sang người khác
Đây chính là chỗ mà các dự đoán về sự sụp đổ thường sai lầm nhất. Chúng xác định đúng một loại chi phí thực sự tồn tại, rồi giả định rằng định chế tạo ra chi phí đó cuối cùng phải trực tiếp gánh chịu nó. Nhưng trên thực tế, các hệ thống tài chính có khả năng phân phối lại chi phí sang những đối tượng khác.
Lạm phát có thể chuyển sức mua ra khỏi tay người nắm giữ tiền mặt và trái phiếu lãi suất cố định. Lãi suất thực âm có thể mang lại lợi ích cho người đi vay bằng chi phí của người tiết kiệm. Thuế cao hơn có thể dồn áp lực tài khóa sang hộ gia đình và doanh nghiệp. Các yêu cầu về vốn và quy định khác có thể thay đổi nơi các định chế tài chính nắm giữ dòng tiền của mình.
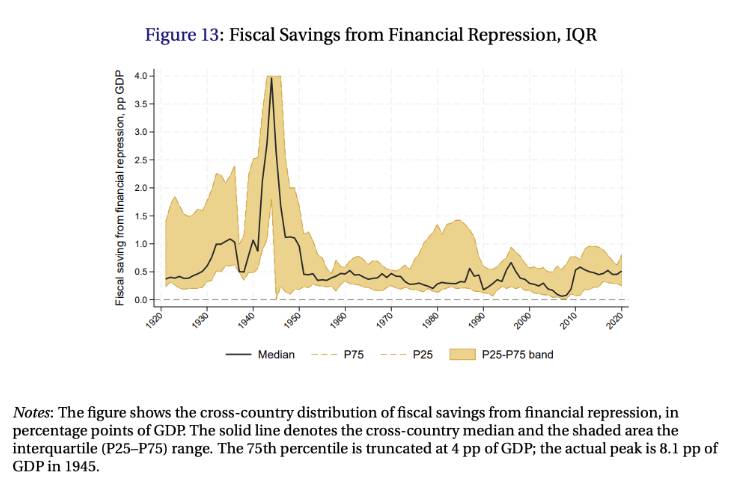
Một nghiên cứu gần đây của IMF, xem xét 17 nền kinh tế phát triển kể từ năm 1920, phát hiện rằng mức độ "kiềm chế tài chính" đạt đỉnh sau Thế chiến II, suy giảm dần trong thời kỳ tự do hóa dòng vốn, rồi tăng trở lại sau Khủng hoảng Tài chính Toàn cầu năm 2008. Theo các tác giả, cơ chế này từng đóng góp đáng kể vào việc giảm nợ công thời hậu chiến, và tiếp tục tạo ra các khoản tiết kiệm tài khóa đáng kể kể từ sau năm 2008.
Hệ thống sống sót không phải vì áp lực biến mất, mà vì nó dịch chuyển sang nơi khác.
"Cuối cùng" có thể là một khung thời gian đầu tư rất đắt đỏ
Đây chính là vấn đề thực sự đối với nhà đầu tư: một luận điểm có thể hoàn toàn đúng về mặt bản chất, nhưng vô dụng về mặt thực tiễn nếu khung thời gian bị đặt sai.
Một nhà đầu tư xác định đúng một xu hướng không bền vững vẫn phải sống sót qua toàn bộ những gì xảy ra trước khi xu hướng đó thực sự được giải quyết. Điều đó có thể có nghĩa là năm năm tài sản tăng giá ngoài dự đoán, một thập kỷ lạm phát kéo dài, hàng loạt lần can thiệp chính sách, hoặc thậm chí một bộ quy tắc hoàn toàn mới ra đời.
Giả định nguy hiểm nhất, vì vậy, có thể chính là niềm tin rằng một hệ thống không bền vững buộc phải tự giải quyết nhanh chóng. Lịch sử lại đưa ra một khả năng kém thỏa mãn hơn nhiều: hệ thống có thể uốn cong, thích nghi, và chuyển giao chi phí của nó trong một khoảng thời gian dài hơn rất nhiều so với dự đoán. Và tới khi nó thực sự vỡ, hoặc tiến hóa thành một dạng khác, dự đoán ban đầu có thể gần như không còn giống gì với con đường thực tế đã dẫn tới đó.
Hàm ý cho danh mục đầu tư
Sự bất định này đặt nhà đầu tư trước một thách thức vượt xa việc chỉ đơn thuần xác định điều gì đang "hỏng". Thách thức thực sự nằm ở việc quyết định nên đặt bao nhiêu niềm tin vào bất kỳ một kịch bản cụ thể nào về những gì sẽ xảy ra tiếp theo.
Nói cách khác, việc xác định đúng một xu hướng vĩ mô không bền vững, dù là nợ công, định giá tài sản, hay chính sách tiền tệ, chỉ là điều kiện cần, không phải điều kiện đủ để có một chiến lược đầu tư hiệu quả. Điều kiện đủ còn bao gồm cả việc xây dựng một cấu trúc danh mục có thể tồn tại qua toàn bộ giai đoạn "chưa vỡ" kéo dài không xác định, thông qua quản trị quy mô vị thế, đa dạng hóa theo kịch bản, và sự khiêm tốn trước khả năng chính mình có thể đúng về bản chất nhưng sai về thời điểm.
-----------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Mobile/zalo: 033 796 8866
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


