





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hai cổ phiếu hé lộ dư địa tăng giá hơn 20%
Một doanh nghiệp được kỳ vọng hưởng lợi từ đà phục hồi giá đường, một ông lớn bất động sản đã vượt xa kế hoạch lợi nhuận cả năm. QNS và VHM đang thu hút sự chú ý khi các báo cáo phân tích đưa ra mức giá mục tiêu cao hơn thị giá lần lượt 21,1% và 14,51%.
Đằng sau triển vọng tăng trưởng là hai bức tranh trái ngược: QNS tìm động lực từ biên lợi nhuận và sức tiêu thụ, trong khi VHM đối mặt bài toán dòng tiền dù lợi nhuận đạt hàng chục nghìn tỷ đồng.
QNS: Giá đường có thể tạo cú hích mới
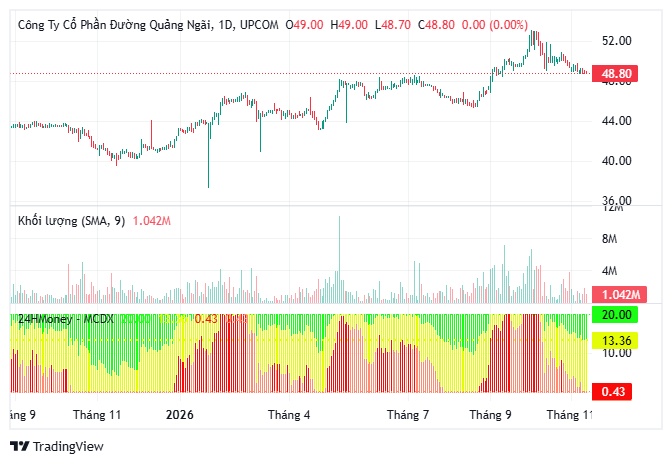
Cổ phiếu QNS của Công ty CP Đường Quảng Ngãi được đánh giá tích cực với giá mục tiêu 59.100 đồng/cổ phiếu, tương ứng dư địa tăng 21,1% so với mức giá tham chiếu trong báo cáo phân tích. Định giá này tương ứng P/E mục tiêu 9,8 lần.
Động lực chính đến từ triển vọng phục hồi của ngành đường và sự tăng trưởng ổn định trong mảng sữa đậu nành.
Lũy kế 9 tháng năm 2026, QNS ghi nhận doanh thu thuần 9.125 tỷ đồng, tăng 15,9% so với cùng kỳ. Trong đó, doanh thu mảng đường tăng 7,6% nhờ sản lượng tiêu thụ tăng tới 24%, phần nào bù đắp tác động từ giá bán suy giảm.
Đáng chú ý, mảng sữa ghi nhận doanh thu tăng 21,6%, vượt xa mức tăng sản lượng khoảng 12%. Điều này phản ánh đóng góp ngày càng lớn của các sản phẩm có giá trị gia tăng cao.
Biên lợi nhuận gộp toàn doanh nghiệp đạt 34,5%, trong khi lợi nhuận sau thuế đạt 1.408 tỷ đồng, tăng 6,8%.
Triển vọng năm 2027 được đánh giá khả quan khi giá đường có thể tăng 20–25%, còn biên lợi nhuận gộp mảng sữa đậu nành dự kiến duy trì quanh 47–48%.
Theo kịch bản dự phóng, doanh thu QNS năm 2027 có thể đạt 13.264 tỷ đồng, lợi nhuận sau thuế 2.207 tỷ đồng, tăng khoảng 13,2% so với dự báo năm 2026.
VHM: Lợi nhuận khổng lồ nhưng vẫn còn áp lực
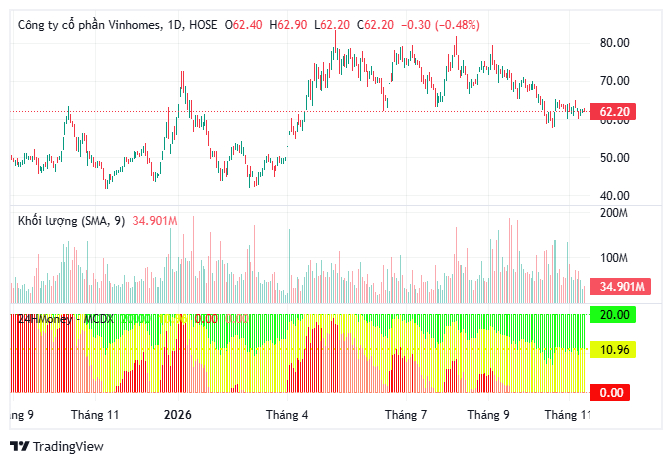
Trong khi QNS kỳ vọng vào chu kỳ phục hồi, Vinhomes (VHM) gây chú ý với quy mô lợi nhuận vượt xa kế hoạch.
Sau 9 tháng năm 2026, doanh thu thuần của VHM đạt 202.586 tỷ đồng, lợi nhuận sau thuế hợp nhất lên tới 75.059 tỷ đồng, tương đương hoàn thành 125% kế hoạch lợi nhuận năm.
Dự báo cả năm, doanh thu có thể đạt 275.712 tỷ đồng, tăng 80%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 88.846 tỷ đồng, tăng 112%.
Dù vậy, cổ phiếu VHM chỉ được đánh giá trung lập với giá mục tiêu 71.000 đồng, tương ứng dư địa tăng 14,51%.
Nguyên nhân nằm ở đặc thù tăng trưởng dựa nhiều vào hoạt động bán buôn bất động sản, trong khi nhu cầu vốn phát triển quỹ đất tiếp tục hấp thụ lượng lớn dòng tiền.
Ngoài ra, lãi suất cao, áp lực tái tài trợ và khả năng tiêu thụ tại các đại dự án vẫn là những biến số quan trọng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


