





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
GAS, VHC: Động lực vẫn còn?
Kết quả kinh doanh tăng trưởng cùng những động lực riêng của ngành khí và thủy sản đang giúp GAS và VHC tiếp tục nằm trong nhóm cổ phiếu được các công ty chứng khoán đánh giá tích cực. Tuy nhiên, triển vọng của mỗi doanh nghiệp vẫn đi kèm những yếu tố cần theo dõi.
Trong khi GAS được kỳ vọng hưởng lợi từ chuỗi dự án khí trọng điểm sắp đi vào khai thác, VHC tiếp tục củng cố vị thế tại thị trường Mỹ nhờ lợi thế thuế quan và chính sách mua lại cổ phiếu.
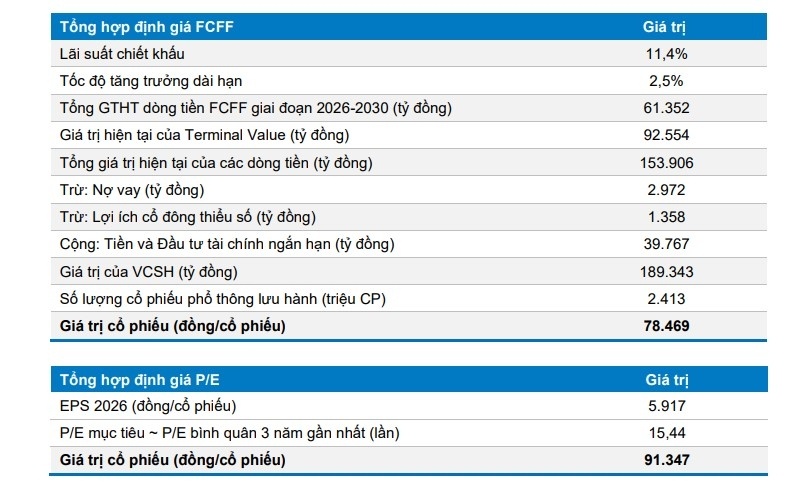
Tổng Công ty Khí Việt Nam (GAS) ghi nhận doanh thu 6 tháng đầu năm 2026 đạt 81.268 tỷ đồng, tăng 46% so với cùng kỳ năm trước. Lợi nhuận gộp đạt 12.302 tỷ đồng tăng 36%, lợi nhuận sau thuế đạt 8.805 tỷ đồng tăng 17%. Quý 2 riêng biệt, doanh thu đạt 43.249 tỷ đồng tăng 44%, lợi nhuận gộp 7.783 tỷ đồng tăng 57%. Tăng trưởng này được thúc đẩy bởi loạt dự án khí trọng điểm, đặc biệt là mỏ khí Lô B và các dự án khác dự kiến hoàn thành và đi vào hoạt động từ nay đến 2027, giúp bổ sung nguồn cung khí khô trong nước.
Công ty Chứng khoán Vietcap (VCSC) điều chỉnh khuyến nghị VHC từ mua xuống khả quan, hạ giá mục tiêu xuống 58.600 đồng/cổ phiếu, phản ánh dự báo lợi nhuận được điều chỉnh. Dự báo tăng trưởng lợi nhuận ròng cốt lõi giai đoạn 2026-2030 đạt 8%, được hỗ trợ bởi sản lượng cá tra đông lạnh tăng 7% nhờ nhu cầu từ thị trường Mỹ và EU. VHC hoàn tất mua lại 15 triệu cổ phiếu, giảm số lượng lưu hành từ 224,5 triệu xuống 209,5 triệu cổ phiếu, hỗ trợ tăng trưởng lợi nhuận trên cổ phiếu. Hiện VHC giao dịch ở P/E trượt 8,3 lần, thấp hơn 22% so với trung bình 5 năm.
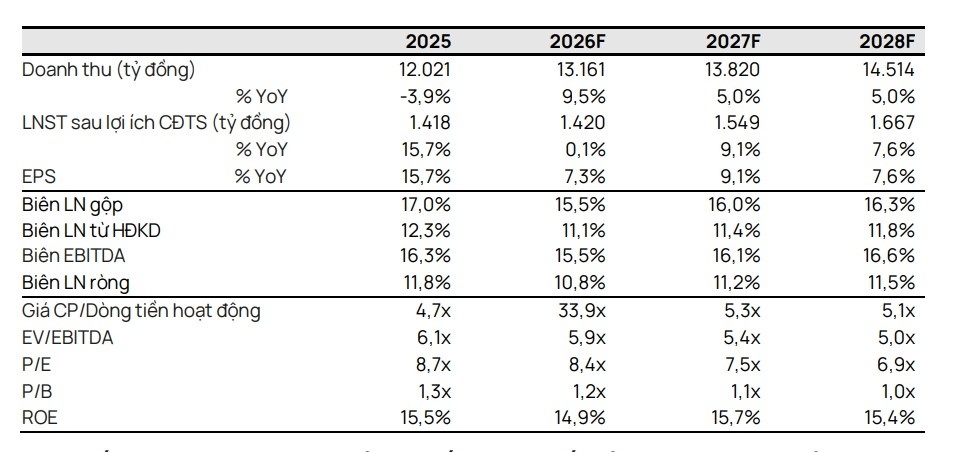
Bộ Thương mại Mỹ quyết định bãi bỏ thuế chống bán phá giá đối với VHC, trong khi các đối thủ cạnh tranh khác tiếp tục chịu thuế từ 0,07 đến 0,29 USD/kg hoặc 2,39 USD/kg chung cho toàn Việt Nam. Lợi thế này giúp VHC cải thiện khả năng cạnh tranh giá tại thị trường Mỹ so với các nhà sản xuất cá tra Việt Nam khác. Công ty dự báo cổ tức tiền mặt năm 2026 đạt 3.000 đồng/cổ phiếu, tăng từ mức lịch sử 2.000 đồng, tương ứng lợi suất cổ tức 5,5%.
Công ty Chứng khoán Bảo Việt (BVSC) đưa ra giá mục tiêu GAS là 84.900 đồng/cổ phiếu với khuyến nghị OUTPERFORM, dự báo tiềm năng tăng giá 21,5% từ mức hiện tại. Dự báo này dựa trên kỳ vọng tăng trưởng từ các dự án khí sắp vận hành. Đối với VHC, giá mục tiêu của VCSC tương ứng với P/E dự phóng 2026-2027 ở mức 9,1 lần và 8,1 lần, được coi là hợp lý.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


