





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DXG – DXS cùng bị giảm giá mục tiêu: Dòng tiền sẽ nhìn vào đâu?
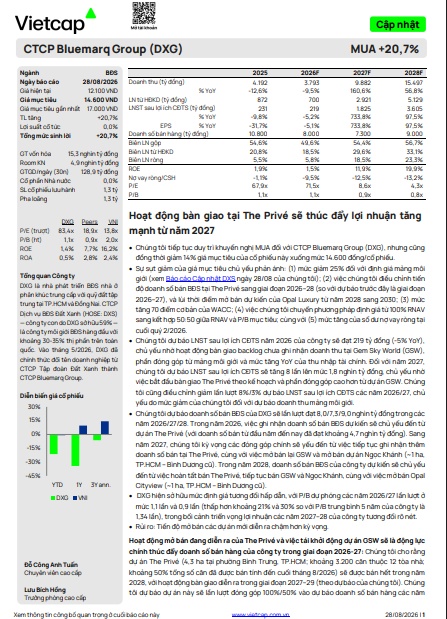
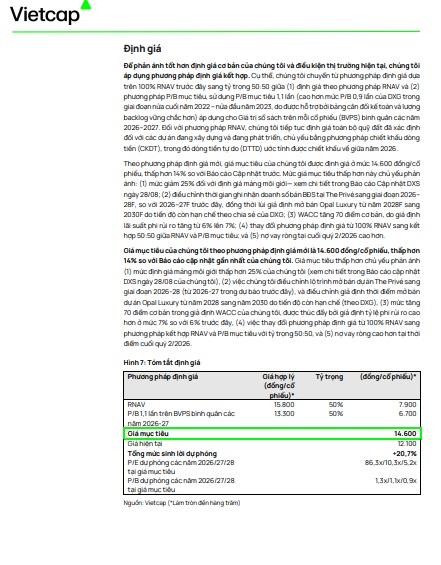
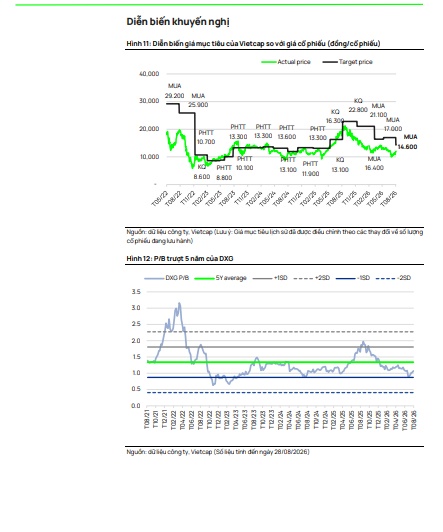
Chứng khoán Vietcap vừa giữ nguyên khuyến nghị mua đối với cổ phiếu DXG của CTCP Tập đoàn Đất Xanh, đồng thời điều chỉnh giảm 14% giá mục tiêu xuống 14.600 đồng/cổ phiếu.
Việc hạ giá mục tiêu chủ yếu do Vietcap điều chỉnh giảm giá trị mảng môi giới (giảm 25%), lùi tiến độ mở bán một số dự án (như Opal Luxury sang năm 2030), nâng chi phí vốn bình quân gia quyền (WACC) thêm 70 điểm cơ bản và cập nhật lại số dư nợ vay ròng đến cuối quý II/2026.
Mặc dù vậy, với mặt bằng định giá hiện tại, hệ số P/B dự phóng năm 2026 và 2027 của DXG lần lượt ở mức 1,1 lần và 0,9 lần — thấp hơn đáng kể (lần lượt 21% và 30%) so với mức trung bình 5 năm là 1,34 lần.
Điểm nhấn tài chính và triển vọng lợi nhuận
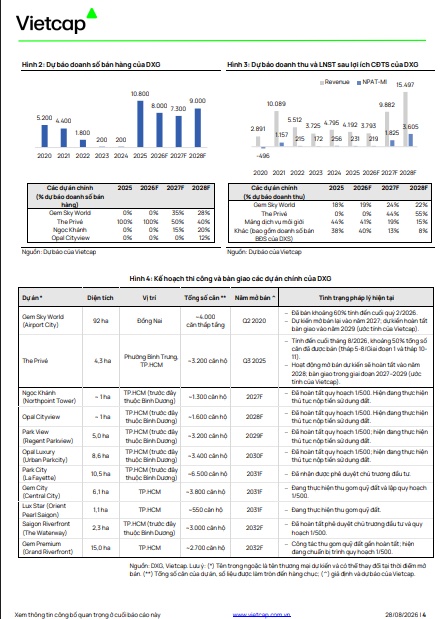
Vietcap dự báo bức tranh kinh doanh của DXG sẽ có sự chuyển dịch rõ rệt từ giai đoạn bán hàng sang bàn giao sản phẩm tại các dự án quy mô lớn:
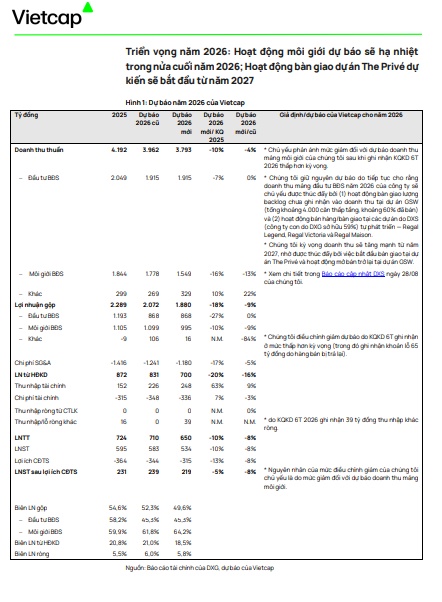
Năm 2026: Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (LNST-CĐTS) đạt khoảng 219 tỷ đồng (giảm 5% so với cùng kỳ), chủ yếu dựa vào phần backlog còn lại tại Gem Sky World (GSW), mảng môi giới và thu nhập tài chính.
Năm 2027: LNST-CĐTS bứt phá mạnh mẽ, được dự báo tăng gấp khoảng 8 lần, đạt 1.800 tỷ đồng. Động lực chính đến từ việc bàn giao dự án The Privé theo đúng kế hoạch kết hợp cùng lượng đóng góp gia tăng từ GSW.
Dù hạ dự báo lợi nhuận năm 2026 và 2027 đi lần lượt 8% và 3% do áp lực từ doanh thu môi giới, Vietcap đánh giá cao tiềm năng trung và dài hạn của DXG khi bước vào chu kỳ tăng trưởng mới.
Sức hút từ các dự án trọng điểm
Doanh số bán bất động sản của DXG trong giai đoạn 2026–2028 dự kiến duy trì ổn định ở mức lần lượt 8.000 tỷ đồng, 7.300 tỷ đồng và 9.000 tỷ đồng.
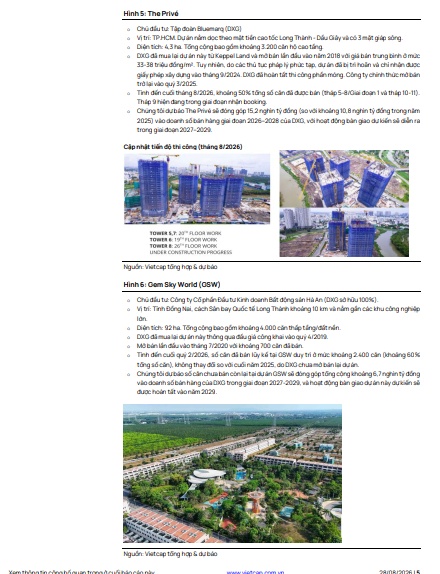
Dự án The Privé (TP.HCM): Quy mô 4,3 ha với khoảng 3.200 căn hộ (12 tòa nhà) tại phường Bình Trưng. Đến cuối tháng 8/2026, dự án đã tiêu thụ được khoảng 50%, mang về doanh số xấp xỉ 4.700 tỷ đồng. The Privé đóng vai trò là "át chủ bài" khi chiếm toàn bộ doanh số bán hàng năm 2026 và một nửa doanh số năm 2027 của DXG, đồng thời là nguồn thu chính giai đoạn bàn giao 2027–2029.
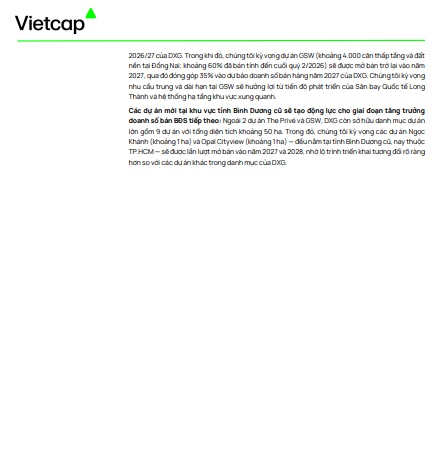
Gem Sky World (Đồng Nai): Khu đô thị gồm 4.000 sản phẩm thấp tầng và đất nền (đã bán khoảng 60% tính đến hết quý II/2026). Dự kiến tái khởi động mở bán từ năm 2027, đóng góp khoảng 35% tổng doanh số năm 2027 nhờ hưởng lợi lớn từ hạ tầng khu vực và Sân bay Quốc tế Long Thành.
Danh mục gối đầu: DXG còn nắm giữ khoảng 9 dự án (gần 50 ha), trong đó tiêu biểu có dự án Ngọc Khánh (1 ha, kỳ vọng mở bán năm 2027) và Opal Cityview (1 ha, dự kiến mở bán năm 2028), đảm bảo nguồn cung và duy trì đà tăng trưởng doanh số trong tương lai.
Triển vọng thận trọng hơn đối với DXS
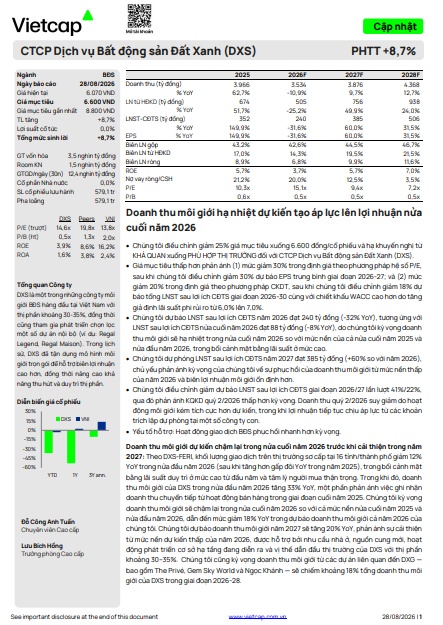
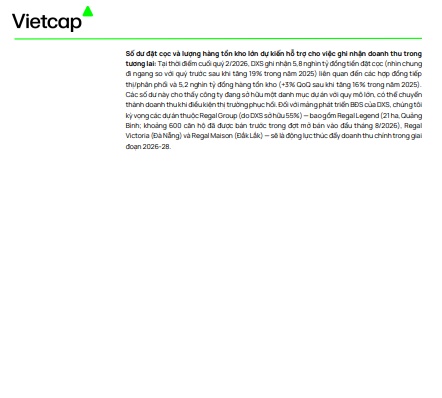
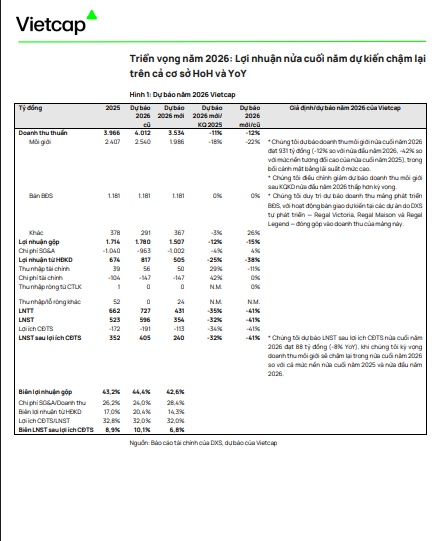
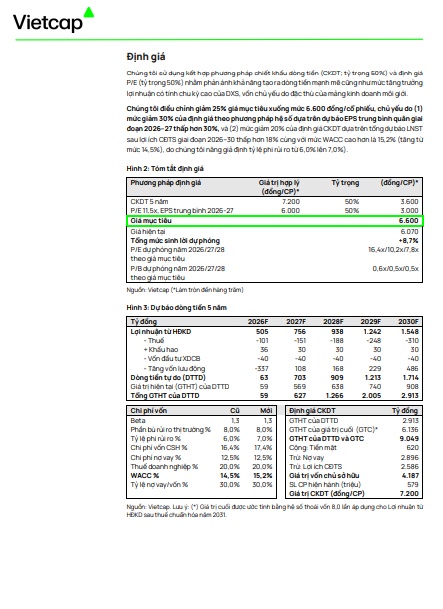
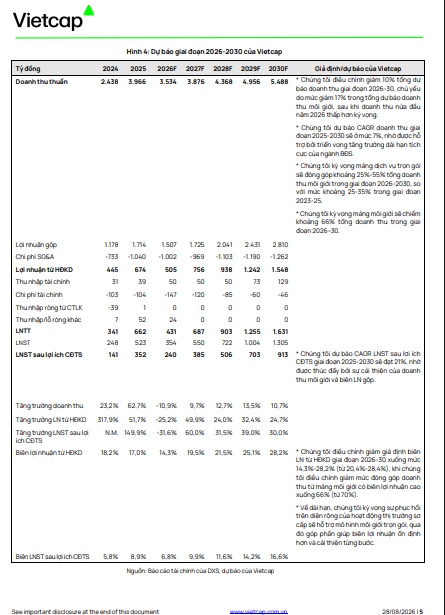
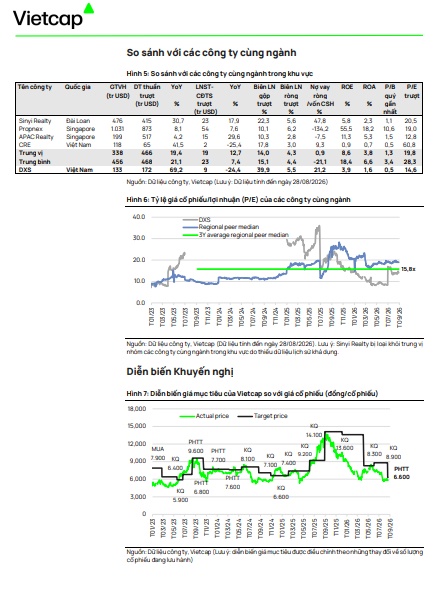
Đối với công ty con CTCP Dịch vụ Bất động sản Đất Xanh (DXS), Vietcap đưa ra góc nhìn thận trọng hơn, hạ 25% giá mục tiêu xuống 6.600 đồng/cổ phiếu và hạ khuyến nghị từ KHẢ QUAN xuống PHÙ HỢP THỊ TRƯỜNG.
Kết quả kinh doanh năm 2026: LNST-CĐTS dự kiến đạt 240 tỷ đồng (giảm 32% so với năm trước), chịu áp lực từ sự chậm lại của doanh thu môi giới trong nửa cuối năm và chi phí trích lập dự phòng tại một số công ty con.
Phục hồi từ năm 2027: LNST-CĐTS của DXS được kỳ vọng tăng trưởng khoảng 60%, đạt 385 tỷ đồng, nhờ thị trường phục hồi trên nền thấp và sự đóng góp từ các dự án lớn như Regal Legend (Quảng Bình), Regal Victoria (Đà Nẵng), Regal Maison (Đắk Lắk) thông qua nhóm công ty con Regal Group.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


