





 Mã liên quan


 Pro
1.3K theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Đừng đánh giá thấp tiềm năng của thị trường chứng khoán Việt Nam
Nếu chỉ nhìn vào diễn biến thị trường trong năm nay, tôi hiểu tại sao nhiều nhà đầu tư đang dần mất kiên nhẫn. Cổ phiếu lên xuống thất thường, nhiều nhóm ngành không có sóng rõ ràng, không ít doanh nghiệp có kết quả kinh doanh tốt nhưng giá cổ phiếu vẫn không tăng như kỳ vọng, thậm chí là giảm!
Nhưng có một điều tôi nghĩ nhà đầu tư cần nhìn xa hơn: Thị trường chứng khoán Việt Nam hiện tại có thể rất khó kiếm tiền, nhưng dư địa phát triển trong dài hạn vẫn còn rất lớn.
Và đây là 3 lý do.
1. Quy mô thị trường chứng khoán Việt Nam vẫn còn nhỏ so với khu vực.
Theo dữ liệu World Bank, vốn hóa thị trường cổ phiếu niêm yết Việt Nam năm 2025 tương đương khoảng 61,4% GDP. Trong khi đó, con số này tại Malaysia là 103,2%, Thái Lan là 88,8% và Singapore lên tới 136,5%.
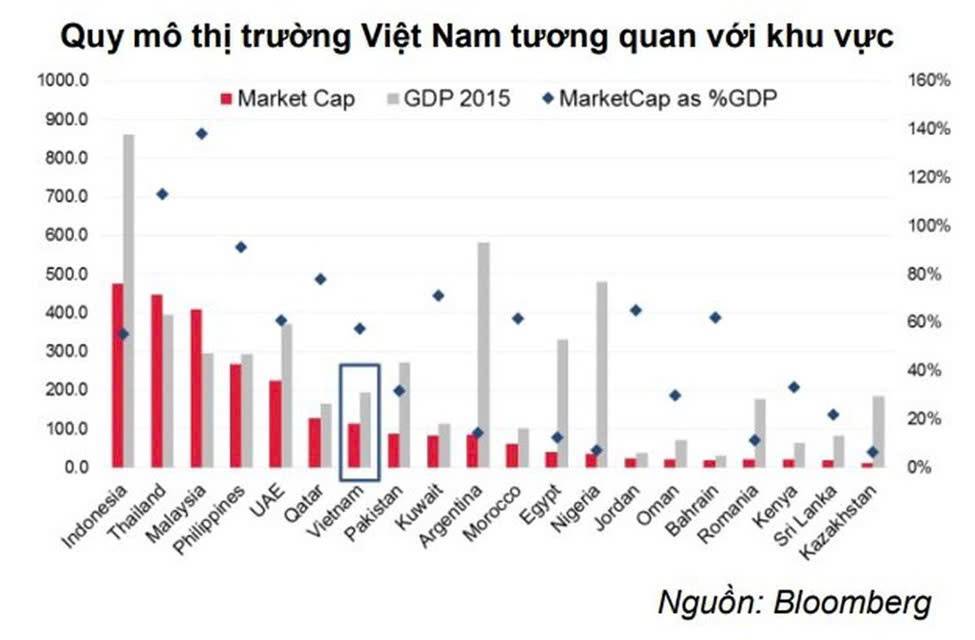
Nói cách khác, quy mô thị trường cổ phiếu Việt Nam vẫn còn một khoảng cách đáng kể so với nhiều thị trường trong khu vực. Nếu nền kinh tế tiếp tục tăng trưởng, ngày càng có nhiều doanh nghiệp lớn lên và nhu cầu huy động vốn qua thị trường chứng khoán tăng cao, quy mô thị trường hoàn toàn có cơ sở để mở rộng thêm.
Tất nhiên, vốn hóa tăng không đồng nghĩa VN-Index chắc chắn tăng tương ứng, nhưng đây là một dư địa phát triển rất đáng chú ý.
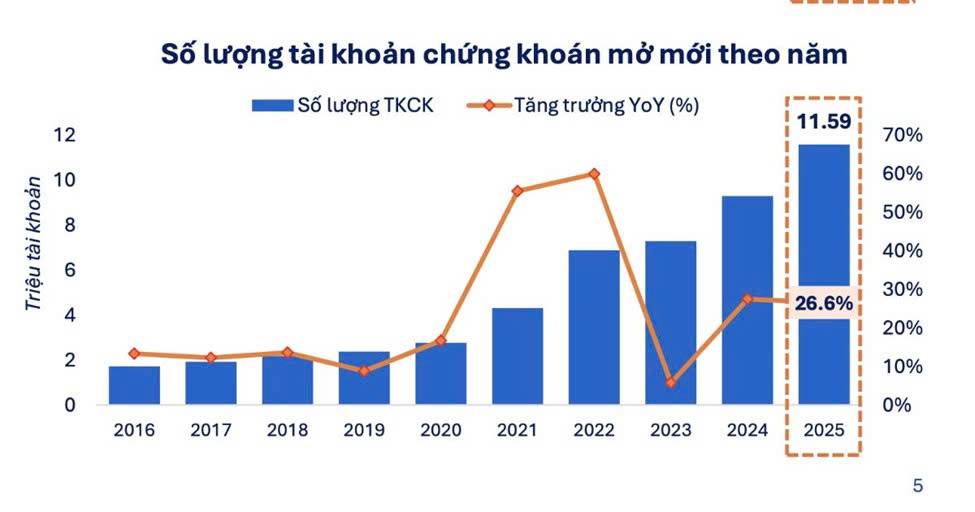
2. Số người thực sự đầu tư chứng khoán vẫn còn rất thấp.
Tính đến cuối tháng 9/2026, Việt Nam có hơn 14 triệu tài khoản chứng khoán trong nước, tương đương khoảng 14% dân số. Tuy nhiên, số tài khoản không đồng nghĩa với số nhà đầu tư riêng biệt, bởi một người có thể mở nhiều tài khoản. Theo một ước tính được Vietnam News dẫn lại từ lãnh đạo DNSE, sau khi loại trừ tài khoản trùng lặp, tỷ lệ người dân thực sự đầu tư chỉ vào khoảng 6%.
Hãy nhìn sang Mỹ: theo khảo sát Gallup năm 2025, có tới 62% người trưởng thành sở hữu cổ phiếu, trực tiếp hoặc thông qua các quỹ đầu tư và tài khoản hưu trí.
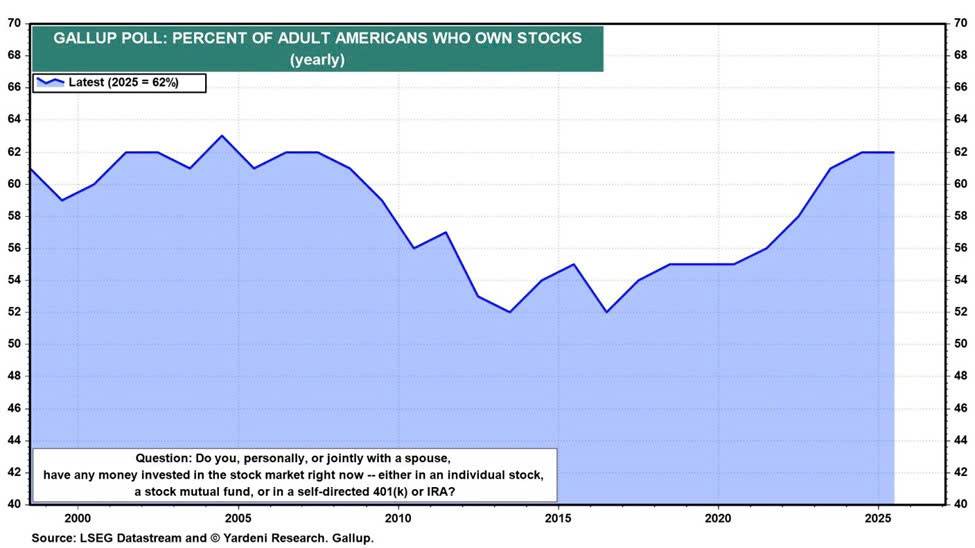
Tôi không cho rằng Việt Nam sẽ lập tức đạt tỷ lệ như Mỹ, bởi hai quốc gia khác nhau về thu nhập, hệ thống tài chính và thói quen đầu tư. Nhưng khoảng cách này cho thấy thị trường Việt Nam vẫn còn rất nhiều dư địa để mở rộng tệp nhà đầu tư trong tương lai.
Và khi thu nhập người dân tăng lên, kiến thức tài chính phổ biến hơn, các sản phẩm đầu tư phát triển hơn, chứng khoán hoàn toàn có thể trở thành một kênh tích lũy tài sản quen thuộc hơn với người Việt.
3. Nâng hạng FTSE chưa phải đích đến cuối cùng.
Việt Nam đã có cột mốc quan trọng khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Nhưng xa hơn, chúng ta vẫn còn mục tiêu tiến lên nhóm thị trường mới nổi cao cấp của FTSE và đặc biệt là được MSCI nâng hạng lên thị trường mới nổi.
Hiện tại, Việt Nam vẫn cần cải thiện nhiều yếu tố như khả năng tiếp cận thị trường của nhà đầu tư nước ngoài và giới hạn sở hữu ngoại. Tuy nhiên, nếu những nút thắt này dần được tháo gỡ, thị trường có cơ hội thu hút thêm dòng vốn quốc tế và mở rộng quy mô trong dài hạn.
FTSE có thể là bước khởi đầu, còn MSCI là một câu chuyện nâng hạng dài hạn mà nhà đầu tư vẫn nên theo dõi.
---
Vậy nên, tôi không cho rằng cứ thị trường chán là triển vọng chứng khoán Việt Nam đã hết.
Ngược lại, một thị trường còn nhỏ, tỷ lệ người dân tham gia đầu tư thực sự còn thấp và hệ thống thị trường vốn vẫn đang trong quá trình hoàn thiện có thể mang lại nhiều cơ hội trong dài hạn.
Trong ngắn hạn, thị trường vẫn có thể tiếp tục khó khan do yếu tố lãi suất, định giá có thể giảm thêm và nhiều doanh nghiệp vẫn phải đối mặt với những vấn đề riêng.
Nhưng điều tôi quan tâm là trong giai đoạn khó khăn này, doanh nghiệp nào thực sự có năng lực tăng trưởng, cổ phiếu nào có mức định giá hợp lý và dòng tiền sẽ tìm đến nhóm ngành nào khi điều kiện thị trường thuận lợi hơn.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


