





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Định giá rẻ nhưng thanh khoản đi đâu?
Trái ngược với sự sôi động thường thấy trước các đại kịch bản vĩ mô, thị trường chứng khoán Việt Nam lại bước vào giai đoạn cận kề thời điểm nâng hạng FTSE Russell (21/9) với thanh khoản sụt giảm mạnh. Giá trị khớp lệnh trên HOSE hạ xuống mức 10.500 tỷ đồng – thấp nhất trong vòng một tháng – phản ánh áp lực đè nén từ mặt bằng lãi suất huy động và dòng vốn tín dụng nghẽn tại các kênh tài sản thực.
Giới chuyên gia nhận định vốn ngoại nâng hạng sẽ giải ngân theo lộ trình thay vì dồn dập, trong khi dòng tiền nội chịu áp lực từ tỷ lệ hấp thụ bất động sản dưới 20% và lượng vốn tồn tại Kho bạc Nhà nước.
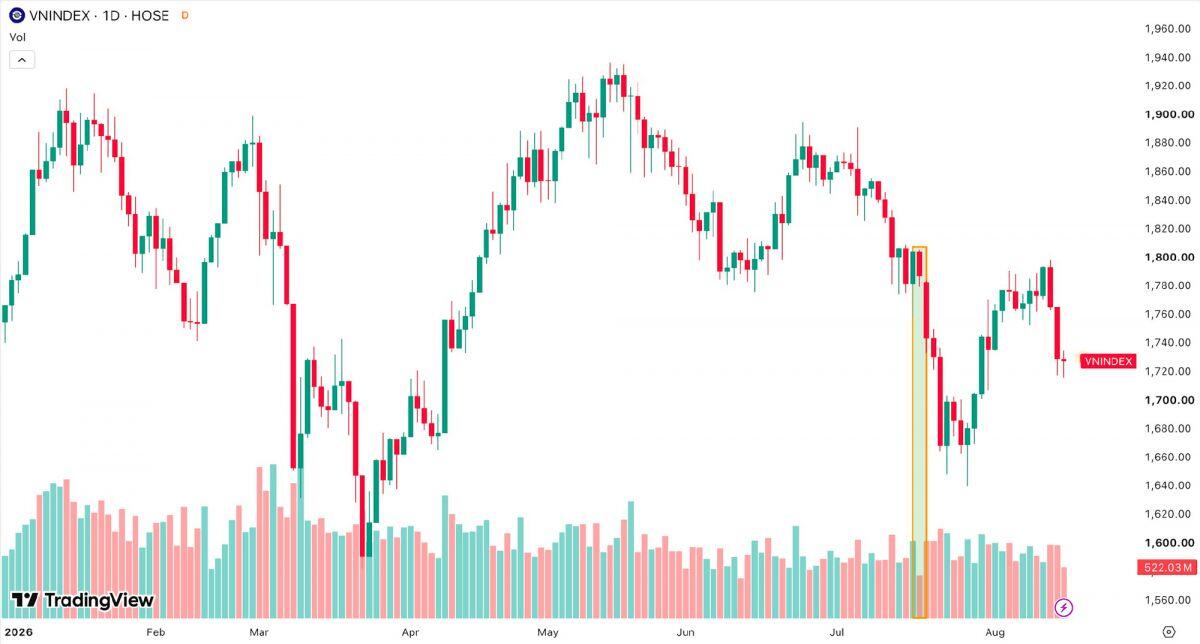
Ngày 21 tháng 8 tới, FTSE Russell sẽ công bố danh sách cổ phiếu Việt Nam trong FTSE GEIS, trước khi nâng hạng chính thức có hiệu lực từ ngày 21 tháng 9. Sự kiện này kỳ vọng sẽ thu hút dòng vốn ngoại vào thị trường. Tuy nhiên, thanh khoản thị trường đã suy yếu kéo dài từ sau tháng 4 và duy trì ở mức thấp suốt quý II. Giá trị khớp lệnh trên HoSE chỉ đạt khoảng 10.500 tỷ đồng, thấp nhất kể từ phiên 17 tháng 7, tạo nên một bất thường khi sự kiện lớn đang đến gần.
Theo chuyên gia, dòng tiền từ quá trình nâng hạng sẽ không xuất hiện cùng lúc mà được phân bổ theo từng giai đoạn khi các quỹ thụ động điều chỉnh cơ cấu danh mục. Đợt đầu tiên chỉ chiếm một phần tỷ trọng, sau đó các quỹ tiếp tục tăng trong những giai đoạn tiếp theo. Điều này phần nào lý giải vì sao thị trường chưa xuất hiện một cú hích thanh khoản rõ rệt dù ngày nâng hạng đang đến gần. Nhà đầu tư có thể đang kỳ vọng dòng vốn ngoại trong trung và dài hạn, nhưng trong ngắn hạn, thị trường vẫn phải dựa nhiều vào dòng tiền trong nước.
Một trong những nguyên nhân quan trọng khiến thanh khoản suy yếu là áp lực từ hệ thống ngân hàng. Nhu cầu vốn của nền kinh tế đang rất lớn, trong khi tín dụng tăng nhanh hơn huy động. Đặc biệt, dòng vốn đang bị kẹt tại bất động sản, lĩnh vực chiếm khoảng 20% tăng trưởng dư nợ nhưng khả năng hấp thụ vẫn thấp. Khi một lượng lớn tín dụng nằm trong những tài sản có thanh khoản thấp, dòng tiền khó quay trở lại hệ thống. Mặt bằng lãi suất huy động có xu hướng tăng, tạo thêm áp lực lên thanh khoản tổng thể.
Trên phạm vi toàn cầu, áp lực lãi suất có dấu hiệu dịu bớt. Lạm phát lõi tại Mỹ đã giảm, tiến gần mục tiêu của Fed, trong khi lợi suất trái phiếu kỳ hạn ngắn và đồng USD cũng giảm. Những tín hiệu này có thể tạo điều kiện thuận lợi cho thị trường trong những tháng tới. Định giá thị trường hiện đã về vùng hấp dẫn, với chênh lệch giữa lãi suất tiết kiệm và lợi suất đầu tư chỉ quanh 1-2%, mức tương đương với những thời điểm đáy giá trị trong quá khứ.
Theo phân tích, thanh khoản có tính chu kỳ. Dự báo thanh khoản sẽ tiếp tục giảm trong tháng 6-7, trước khi phục hồi trong tháng 8-9. Nếu chu kỳ này tiếp tục lặp lại, giai đoạn tháng 8-11 có thể chứng kiến dòng tiền cải thiện, trùng với thời điểm các công ty chứng khoán giải ngân quý IV. Tuy nhiên, 6 tháng cuối năm vẫn có thể khó khăn do tác động trễ của mặt bằng lãi suất cao, khiến tăng trưởng lợi nhuận nhiều khả năng vẫn dương nhưng khó duy trì tốc độ như nửa đầu năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


