





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
DCM, DPR, GVR sáng triển vọng lợi nhuận
Ba cổ phiếu DCM, DPR và GVR được các công ty chứng khoán đánh giá tích cực nhờ triển vọng tăng trưởng lợi nhuận từ 36% đến hơn 63% trong năm 2026. Trong khi DCM hưởng lợi từ giá phân bón và xuất khẩu, hai doanh nghiệp cao su kỳ vọng ghi nhận nguồn thu lớn từ chuyển đổi đất và phát triển khu công nghiệp.
DCM đã vượt 57% kế hoạch lợi nhuận năm chỉ sau 6 tháng, còn GVR được dự báo đạt gần 9.800 tỷ đồng lợi nhuận. Đáng chú ý, DPR có thể thu về khoảng 853 tỷ đồng từ bồi thường đất và thanh lý cây cao su giai đoạn 2026–2027.
DCM vượt kế hoạch, lợi nhuận dự báo tăng 36%
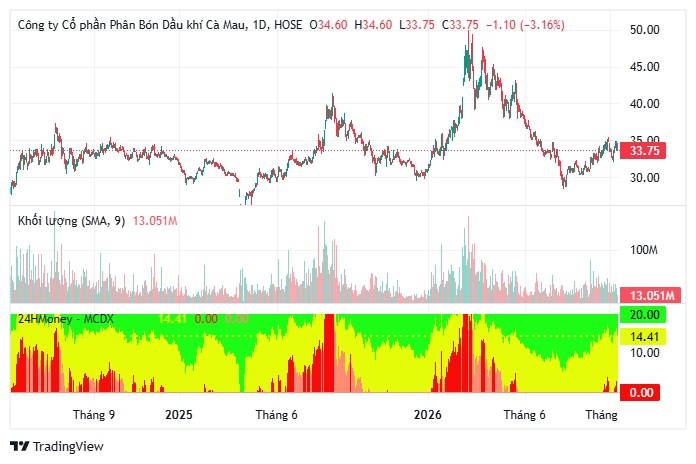
Tổng công ty Phân bón Dầu khí Cà Mau (DCM) ghi nhận doanh thu thuần 11.998 tỷ đồng trong nửa đầu năm 2026, tăng 27% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 54,7%.
Với kết quả này, doanh nghiệp đã hoàn thành 68% kế hoạch doanh thu và vượt 57% chỉ tiêu lợi nhuận cả năm.
Nhờ triển vọng xuất khẩu sang Campuchia, Ấn Độ cùng nhu cầu phân bón nội địa phục hồi, DSC nâng dự báo doanh thu năm 2026 của DCM lên 19.498 tỷ đồng, tăng 15%. Lợi nhuận sau thuế dự kiến đạt 2.651 tỷ đồng, tăng 36%.
Cổ phiếu được định giá mục tiêu 42.000 đồng, tương ứng P/E dự phóng 6,28 lần.
Tuy nhiên, giá phân bón tăng cũng có thể khiến nhu cầu tiêu thụ suy yếu, trong khi biến động giá khí đầu vào ảnh hưởng trực tiếp đến biên lợi nhuận sản xuất urê.
DPR, GVR chờ cú hích từ đất cao su
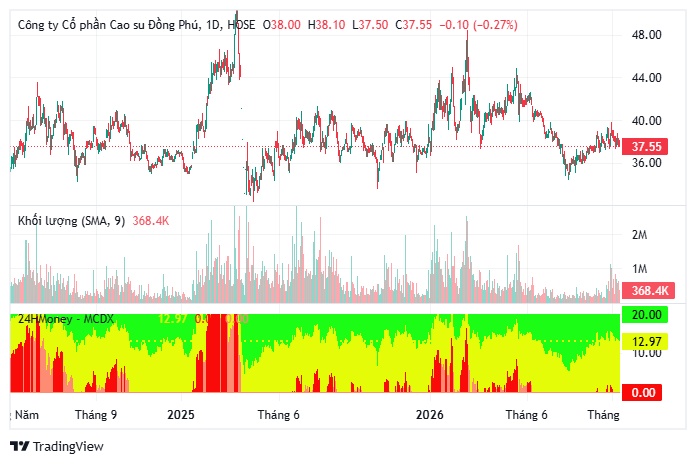
Ở nhóm cao su, DPR được định giá hợp lý 47.933 đồng/cổ phiếu nhờ triển vọng giá cao su duy trì ở mức cao và khoản thu từ chuyển đổi đất.
Giá cao su bình quân quý III/2026 vượt 2.200 USD/tấn, được hỗ trợ bởi nguồn cung thắt chặt. Trong dài hạn, giá có thể đạt 3.000–3.300 USD/tấn vào năm 2030.
Đáng chú ý, DPR có khoảng 1.400 ha đất thuộc dự án nông nghiệp công nghệ cao tại Đồng Nai. Doanh nghiệp được ước tính có thể thu về 853 tỷ đồng từ bồi thường và thanh lý cây cao su trong giai đoạn 2026–2027.
Dự án KCN Nam Đồng Phú mở rộng dự kiến bắt đầu đóng góp dòng tiền từ năm 2027, tạo động lực tăng trưởng dài hạn.
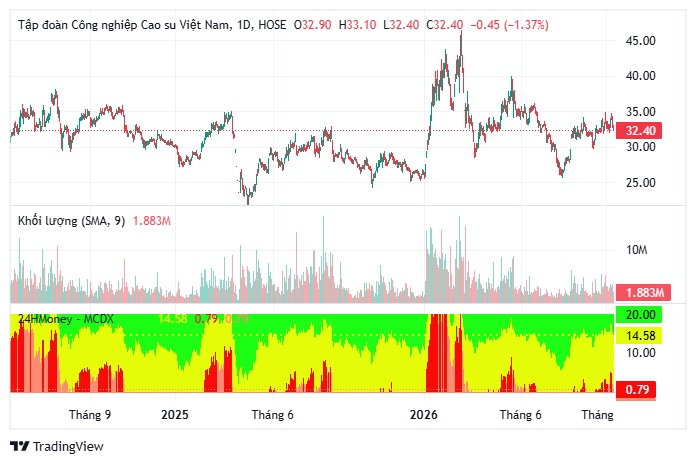
Trong khi đó, Tập đoàn Công nghiệp Cao su Việt Nam (GVR) được dự báo đạt doanh thu 35.082 tỷ đồng năm 2026, tăng 20,48%. Lợi nhuận sau thuế ước đạt 9.792 tỷ đồng, tăng 63,24%.
Giá trị hợp lý của GVR được xác định ở mức 39.288 đồng/cổ phiếu.
Điểm chung của DPR và GVR là lợi thế quỹ đất cao su nội bộ, giúp giảm chi phí giải phóng mặt bằng khi phát triển khu công nghiệp.
Tuy nhiên, lợi nhuận từ bồi thường đất mang tính thời điểm, còn tiến độ triển khai khu công nghiệp phụ thuộc thủ tục pháp lý và nhu cầu thuê đất.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


