





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Dầu khí bước vào chu kỳ mới: Cổ phiếu nào có thể bứt phá?
Theo báo cáo ngày 12/10 của Chứng khoán SSI, tổng lợi nhuận sau thuế của các doanh nghiệp dầu khí niêm yết đạt khoảng 29.000 tỷ đồng trong 6 tháng đầu năm 2026, tăng 240% so với cùng kỳ. Tuy nhiên, đà tăng trưởng này có thể phân hóa mạnh trong năm 2027 khi giá dầu hạ nhiệt.
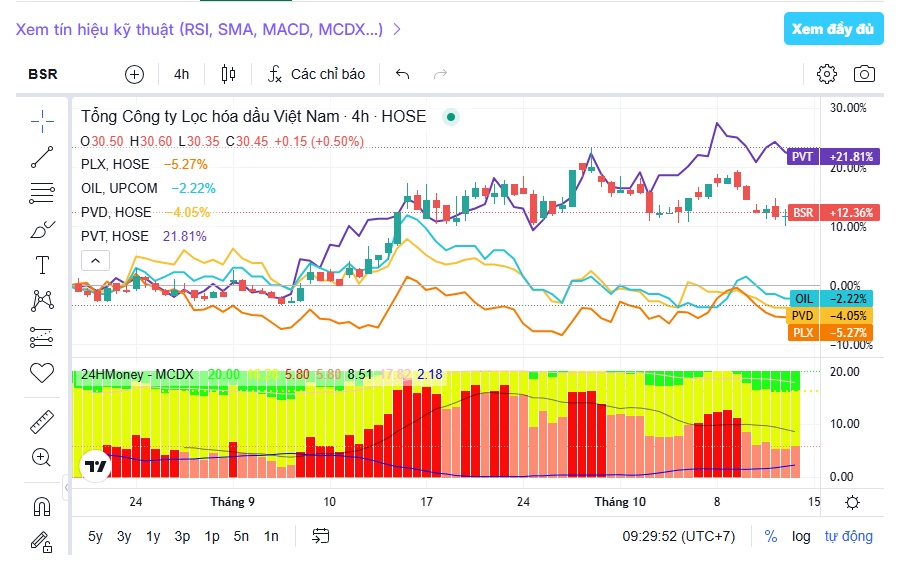
SSI dự báo giá dầu Brent bình quân năm 2027 ở mức 75–85 USD/thùng, trong bối cảnh nguồn cung có khả năng tăng nhanh hơn nhu cầu. Diễn biến này có thể gây sức ép lên nhóm hạ nguồn như BSR, PLX và OIL, đặc biệt khi lợi thế từ hàng tồn kho giá thấp suy yếu và biên lọc dầu có nguy cơ thu hẹp.
Ngược lại, nhóm thượng nguồn và dịch vụ dầu khí được đánh giá có triển vọng tích cực hơn nhờ chu kỳ đầu tư mới và nguồn việc từ các dự án lớn. Trong đó, PVD là một trong những cổ phiếu được SSI đánh giá cao, với giá mục tiêu 22.300 đồng/cp, cao hơn khoảng 23% so với mức giá tham chiếu 18.200 đồng/cp trong báo cáo.
SSI dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PVD năm 2027 đạt 1.586 tỷ đồng, tăng 46%, nhờ đóng góp từ các giàn khoan mới và nhu cầu thuê giàn tại Đông Nam Á.
Với PVT, lợi nhuận sau thuế được dự báo tăng 73,1% trong năm 2026 và tiếp tục tăng 32,7% năm 2027. Bên cạnh đó, chuỗi dự án khí – điện Lô B – Ô Môn và các dự án thăm dò, khai thác mới được kỳ vọng tạo động lực tăng trưởng dài hạn cho ngành.
Theo SSI, triển vọng dầu khí năm 2027 sẽ phụ thuộc nhiều hơn vào vị thế của từng doanh nghiệp trong chuỗi giá trị, năng lực triển khai dự án và nguồn hợp đồng, thay vì chỉ dựa vào biến động giá dầu.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


