





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CTR và NCT: Hai thái cực lợi nhuận
Hai cổ phiếu CTR và NCT đang thu hút sự chú ý với những triển vọng kinh doanh trái chiều. Trong khi CTR duy trì tăng trưởng hai chữ số nhưng chịu sức ép trên thị trường chứng khoán, NCT được định giá với dư địa tăng gần 50% bất chấp lợi nhuận quý III suy giảm.
Các báo cáo phân tích mới nhất cho thấy sự phân hóa rõ nét giữa nhóm hạ tầng viễn thông và dịch vụ hàng không, khi triển vọng dài hạn tích cực nhưng rủi ro ngắn hạn vẫn hiện hữu.
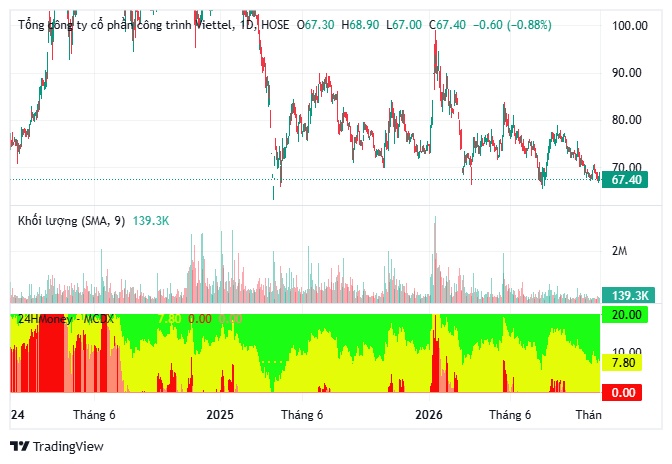
Tổng Công ty CP Công trình Viettel (CTR) ghi nhận doanh thu lũy kế 9 tháng năm 2026 đạt 12.186 tỷ đồng, tăng 23% so với cùng kỳ. Lợi nhuận trước thuế đạt 630 tỷ đồng, tăng 16%, tương ứng hoàn thành 78% kế hoạch doanh thu và 81% mục tiêu lợi nhuận cả năm.
Đáng chú ý, tốc độ tăng trưởng quý III có dấu hiệu chậm lại do hoạt động vận hành khai thác suy yếu. Ngược lại, mảng xây lắp tiếp tục đóng vai trò động lực, hưởng lợi từ nhu cầu phát triển hạ tầng viễn thông và xây dựng.
Theo đánh giá của Agriseco, lợi nhuận CTR giai đoạn 2026–2027 có thể tăng trưởng 12–15% mỗi năm nhờ nguồn việc xây dựng, mở rộng dịch vụ kỹ thuật và cải thiện biên lợi nhuận hạ tầng cho thuê.
Tuy nhiên, triển vọng kinh doanh tích cực chưa đủ giúp cổ phiếu thoát khỏi áp lực điều chỉnh. CTR kết phiên 3/11 tại 65.600 đồng/cổ phiếu, trong khi các tín hiệu kỹ thuật vẫn phản ánh xu hướng suy yếu.
Agriseco đưa ra mức định giá mục tiêu 75.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 10% theo thời điểm lập báo cáo.
Rủi ro đáng chú ý nằm ở chi phí xây dựng gia tăng và tiến độ mở rộng hệ thống trạm BTS, những yếu tố có thể ảnh hưởng trực tiếp đến hiệu quả kinh doanh.
NCT: Lợi nhuận giảm nhưng dư địa định giá gần 50%
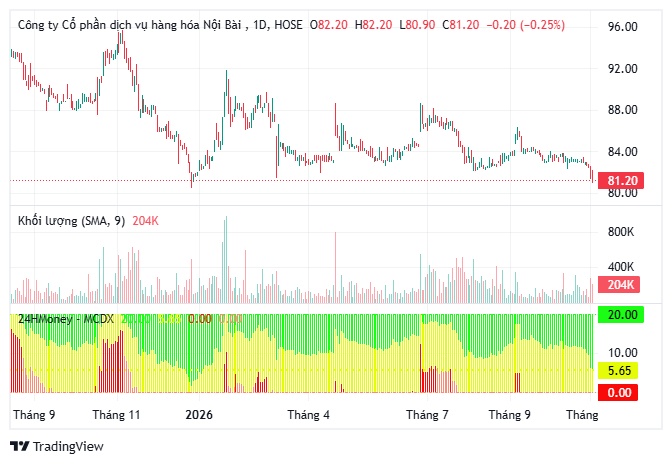
Ở lĩnh vực hàng không, CTCP Dịch vụ Hàng hóa Nội Bài (NCT) ghi nhận doanh thu thuần quý III đạt 360 tỷ đồng, tăng 13% so với cùng kỳ.
Tuy nhiên, lợi nhuận sau thuế giảm 14%, còn 98 tỷ đồng, chủ yếu do thiếu hụt nguồn thu cổ tức tài chính và chi phí mở rộng hoạt động gia tăng.
Dù vậy, doanh nghiệp đã hoàn thành 74% kế hoạch lợi nhuận năm, tạo cơ sở cho kỳ vọng phục hồi trong giai đoạn cuối năm.
NHSV dự phóng doanh thu năm 2026 đạt 1.315 tỷ đồng, lợi nhuận ròng khoảng 450 tỷ đồng, tăng 17%. Đơn vị phân tích đưa ra giá mục tiêu 123.456 đồng/cổ phiếu, tương ứng dư địa tăng 49% tại thời điểm định giá.
Một điểm đáng chú ý khác là kỳ vọng duy trì cổ tức tiền mặt tối thiểu 10.000 đồng/cổ phiếu mỗi năm, góp phần tạo sức hấp dẫn về dòng tiền.
Tuy nhiên, triển vọng NCT vẫn chịu tác động từ hoạt động xuất nhập khẩu, dòng vốn FDI và nguy cơ cạnh tranh dài hạn khi sân bay Gia Bình hình thành.
Nhìn chung, CTR nổi bật nhờ tăng trưởng doanh thu và hạ tầng viễn thông, trong khi NCT được chú ý bởi định giá và khả năng tạo dòng tiền. Sự khác biệt giữa hai doanh nghiệp phản ánh xu hướng phân hóa ngày càng rõ trên thị trường chứng khoán.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


