





 Mã liên quan


 Pro
100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
CTG: cách ngân hàng này “giấu” gần 8.000 tỷ đồng lợi nhuận?
CTG ghi nhận lợi nhuận trước thuế Q3/2026 tăng gần 29% so với cùng kỳ, trong khi vẫn hạch toán 7.780 tỷ đồng chi phí dự phòng. Khoản chi phí này đủ lớn để làm thay đổi đáng kể cách đánh giá sức sinh lời của VietinBank.
Cụm từ “giấu lợi nhuận” cần được hiểu trong giới hạn đó: một phần kết quả kinh doanh trước dự phòng đã được sử dụng để củng cố khả năng hấp thụ tổn thất tín dụng. Muốn đánh giá CTG, cần đọc đồng thời lợi nhuận, số dư dự phòng và chất lượng tài sản. Chỉ nhìn con số cuối cùng trên báo cáo kết quả kinh doanh sẽ bỏ sót khá nhiều thông tin.
1. LỢI NHUẬN TĂNG TRƯỞNG, THU NHẬP LÃI TIẾP TỤC MỞ RỘNG
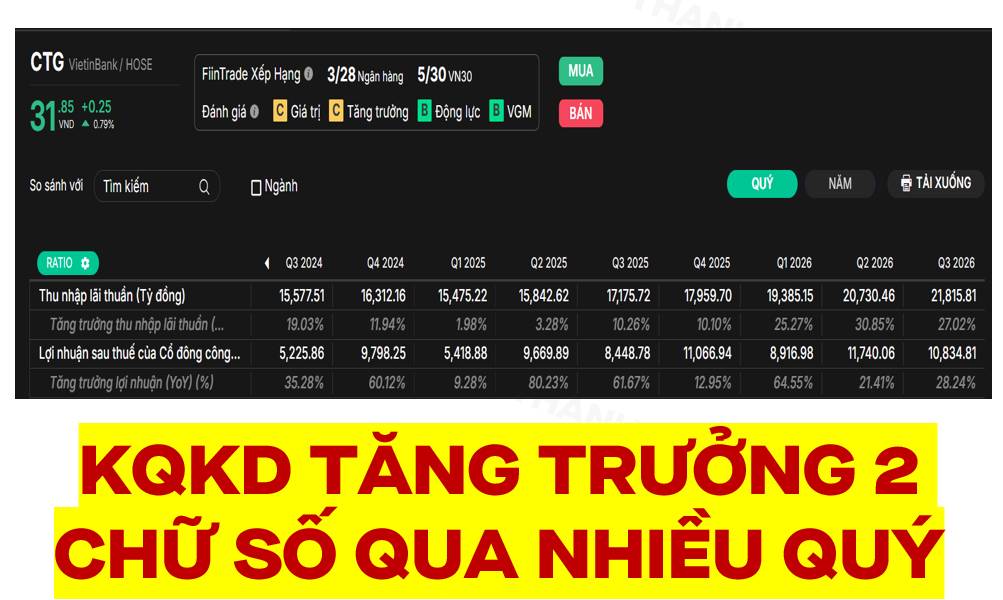
Đà tăng lợi nhuận đã kéo dài qua nhiều quý. Trong ba quý đầu năm 2026, LNST thuộc cổ đông công ty mẹ lần lượt tăng 64,55%, 21,41% và 28,24% so với cùng kỳ. NII cũng tiếp tục đi lên, từ 19.385,15 tỷ đồng trong Q1 lên 20.730,46 tỷ đồng trong Q2 và 21.815,81 tỷ đồng trong Q3.
Đây là cơ sở để đánh giá tăng trưởng có sự hỗ trợ từ hoạt động kinh doanh cốt lõi. Khi nguồn thu lãi tiếp tục mở rộng, khả năng tạo lợi nhuận trước dự phòng cũng được cải thiện.
Dù vậy, tăng trưởng cùng kỳ cần được phân biệt với diễn biến giữa các quý. LNTT Q3 đạt khoảng 13.689 tỷ đồng, thấp hơn mức 14.729 tỷ đồng của Q2. Lợi nhuận vẫn tăng mạnh so với năm trước, nhưng đã giảm khoảng 7,1% so với quý liền trước. Chênh lệch này cần được đọc cùng biến động chi phí dự phòng.
2. GẦN 8.000 TỶ ĐỒNG ĐÃ ĐI VÀO CHI PHÍ NHƯ THẾ NÀO?
LNTT của ngân hàng được hình thành sau khi trừ chi phí hoạt động và chi phí dự phòng khỏi tổng thu nhập hoạt động. Vì vậy, với các yếu tố khác giữ nguyên, chi phí dự phòng tăng sẽ làm lợi nhuận trong kỳ giảm tương ứng.
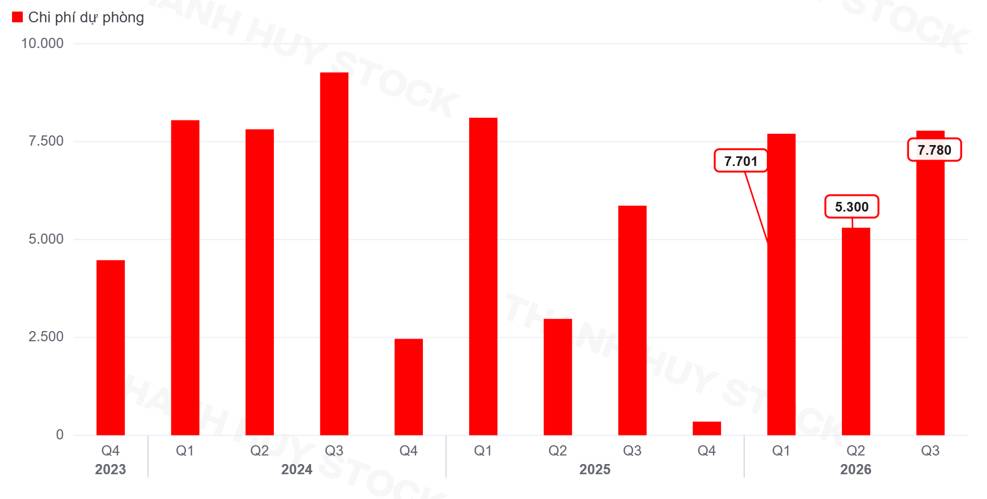
Cần phân biệt chi phí dự phòng phát sinh trong kỳ với số dư dự phòng trên bảng cân đối kế toán. Chi phí dự phòng ảnh hưởng trực tiếp đến kết quả kinh doanh. Số dư dự phòng phản ánh phần dự phòng còn lại tại thời điểm báo cáo, sau khi tính đến trích lập, sử dụng dự phòng để xử lý nợ và các điều chỉnh liên quan.
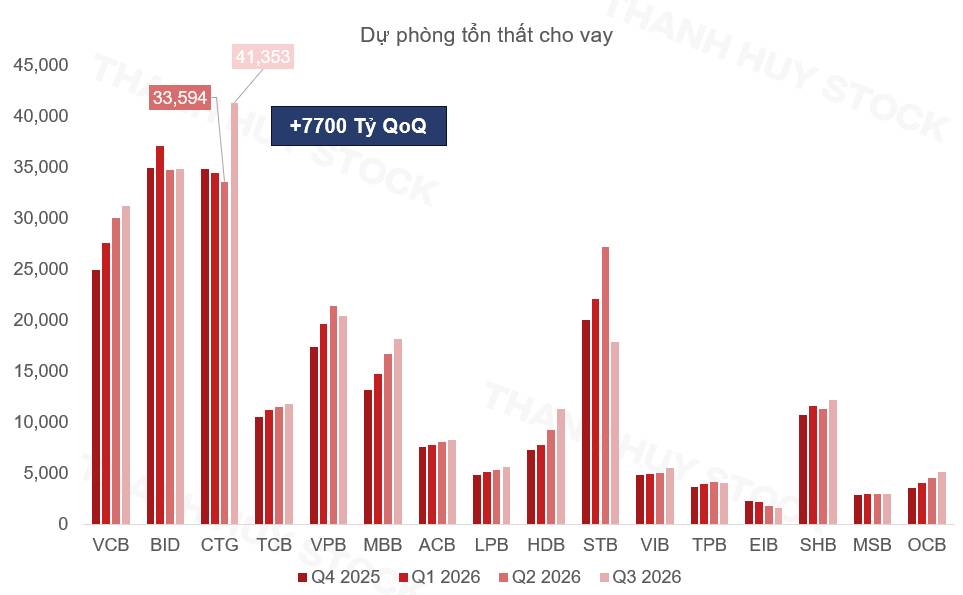
Hai con số này mô tả hai mặt của cùng một diễn biến kế toán. Không thể cộng cả chi phí dự phòng lẫn phần tăng số dư dự phòng vào lợi nhuận, bởi cách tính đó sẽ ghi nhận trùng.
3. NỢ XẤU GẦN NHƯ ĐI NGANG, TỶ LỆ BAO PHỦ TĂNG MẠNH
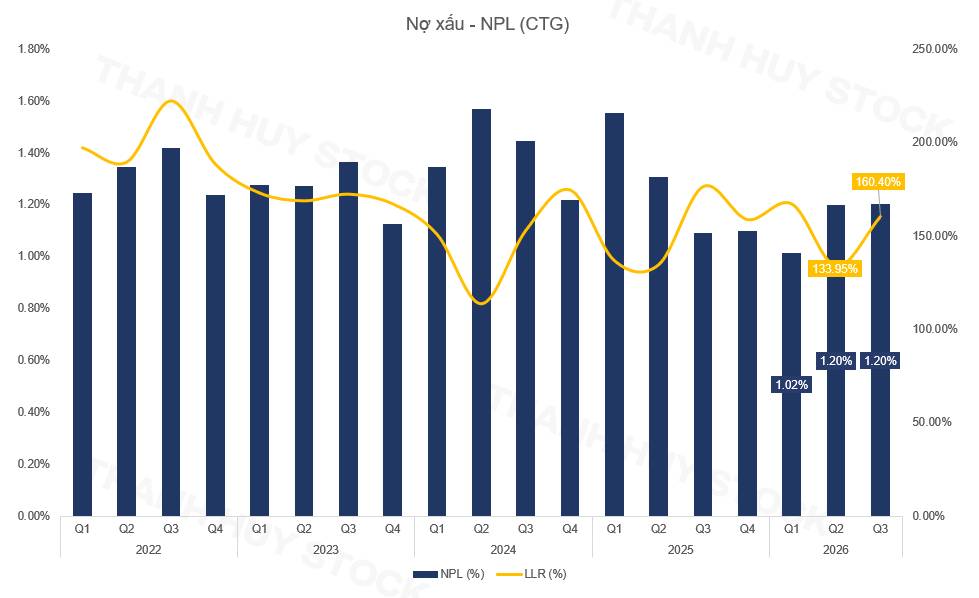
Trong khi NPL ít thay đổi, LLR tăng từ 133,95% lên 160,40%, tương đương mức cải thiện khoảng 26,4 điểm phần trăm. Phần dự phòng so với quy mô nợ xấu đã được nâng lên rõ rệt.
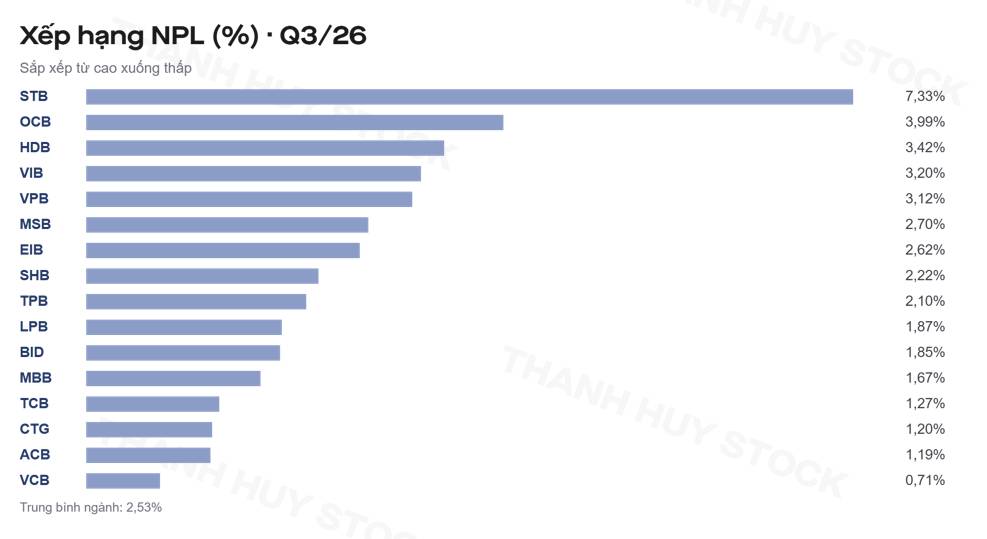
Tuy nhiên, cơ cấu nợ bên trong vẫn cần được theo dõi. Tỷ trọng nợ dưới tiêu chuẩn tăng trong quý, còn tỷ trọng nợ nghi ngờ và nợ có khả năng mất vốn giảm. NPL đi ngang vì thế chưa đủ để kết luận mọi nhóm nợ đều cải thiện. Khả năng kiểm soát các khoản nợ mới chuyển nhóm sẽ quyết định mức dự phòng cần duy trì trong những quý tiếp theo.
4. PHÉP CỘNG 7.780 TỶ ĐỒNG NÓI LÊN ĐIỀU GÌ?
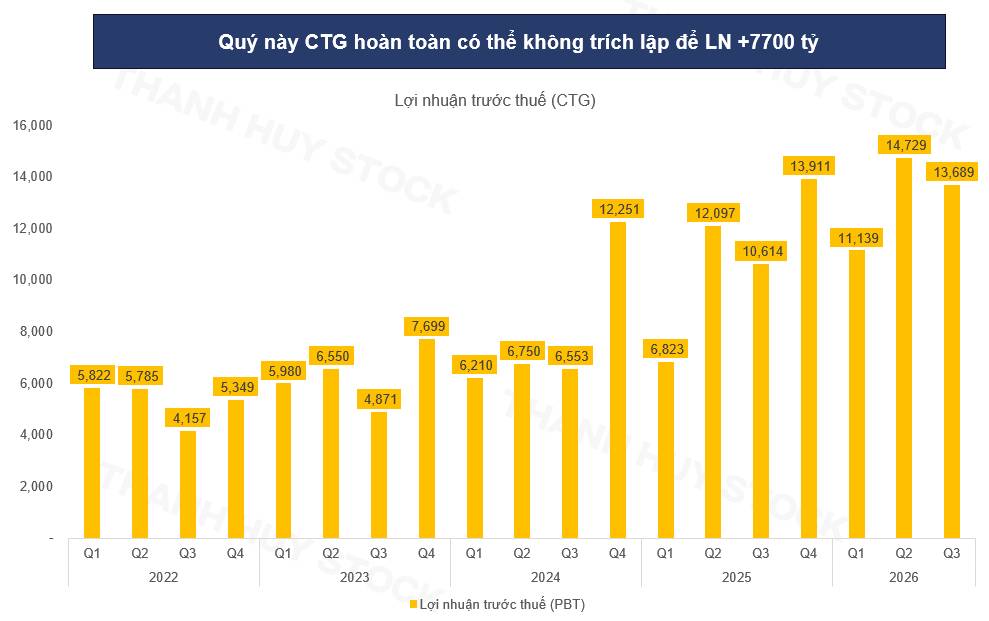
Đây là con số giúp đánh giá khả năng tạo lợi nhuận trước khi ngân hàng ghi nhận chi phí rủi ro tín dụng. So với mức lợi nhuận cuối cùng được công bố, quy mô hoạt động trước dự phòng lớn hơn đáng kể.
Nhưng phép cộng này chưa chứng minh CTG có thể bỏ toàn bộ khoản trích lập để công bố thêm gần 8.000 tỷ đồng lợi nhuận. Ngân hàng vẫn phải xác định nghĩa vụ dự phòng dựa trên phân loại nợ và các yêu cầu liên quan. NPL thấp hoặc LLR cao không tự động cho phép dừng trích lập.
Luận điểm có căn cứ hơn là CTG đang tạo ra kết quả kinh doanh đủ lớn để vừa ghi nhận lợi nhuận tăng trưởng, vừa bổ sung đáng kể dự phòng. Nếu chất lượng tài sản được kiểm soát và nhu cầu trích lập về sau giảm, phần lợi nhuận giữ lại sau dự phòng có thể tăng nhanh hơn.
Cổ đông chịu tác động trước mắt thông qua lợi nhuận kế toán thấp hơn so với trường hợp trích lập ít. Đổi lại, ngân hàng có khả năng hấp thụ tổn thất tốt hơn. Giá trị của sự đánh đổi này phụ thuộc vào tổn thất tín dụng thực tế, chứ không nằm ở việc mặc định toàn bộ dự phòng sẽ trở thành lợi nhuận trong tương lai.
5. NIM PHỤC HỒI, ROE DUY TRÌ TRÊN 22%
Câu chuyện CTG còn được hỗ trợ bởi diễn biến NIM.
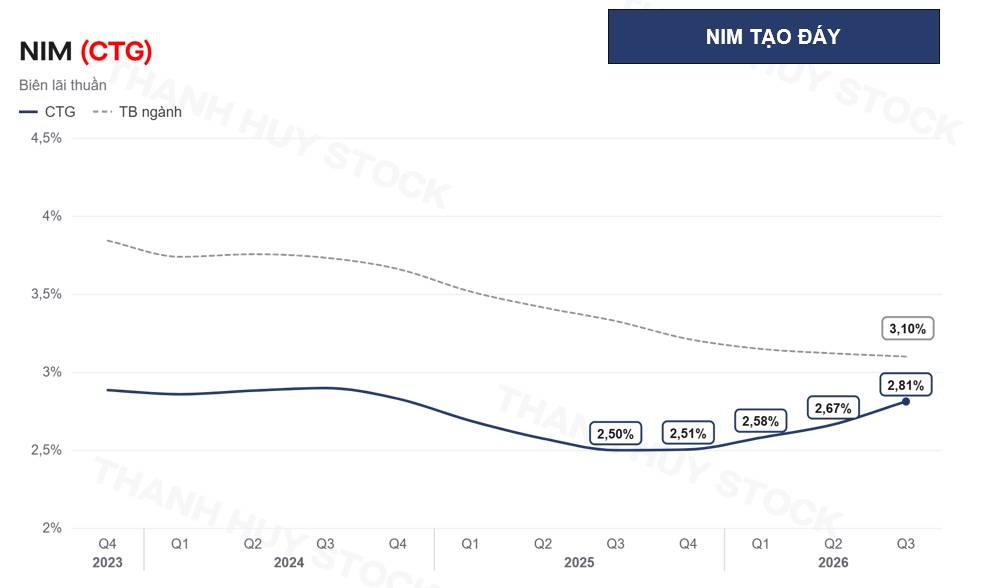
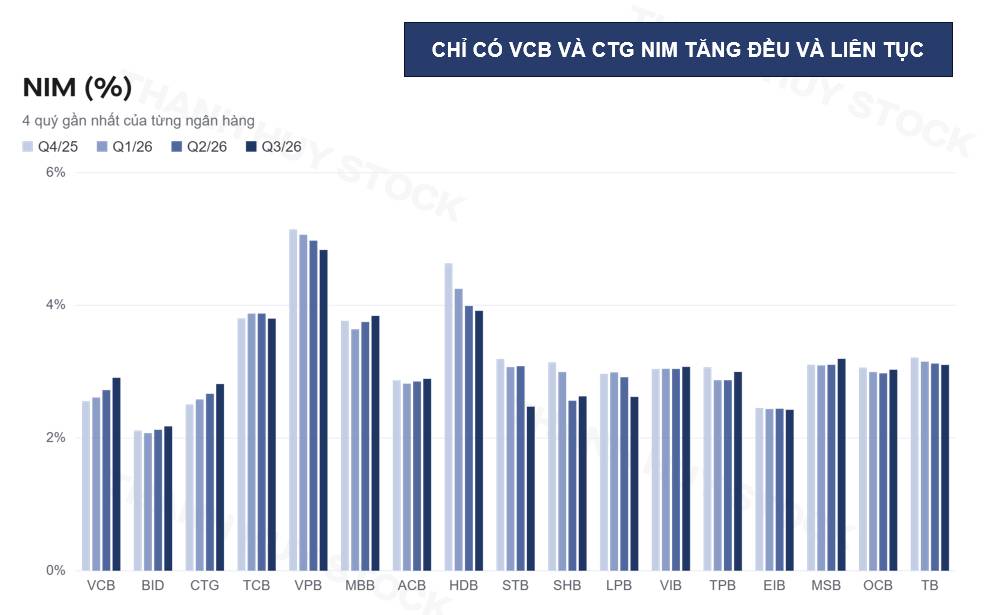
NIM của CTG vẫn thấp hơn bình quân, nhưng khoảng cách đã thu hẹp. Với hoạt động ngân hàng, việc cải thiện phần thu nhập tạo ra trên tài sản sinh lãi có ý nghĩa trực tiếp đối với khả năng tăng trưởng NII. Đây cũng là lý do cần nhìn triển vọng CTG rộng hơn câu chuyện giảm dự phòng.
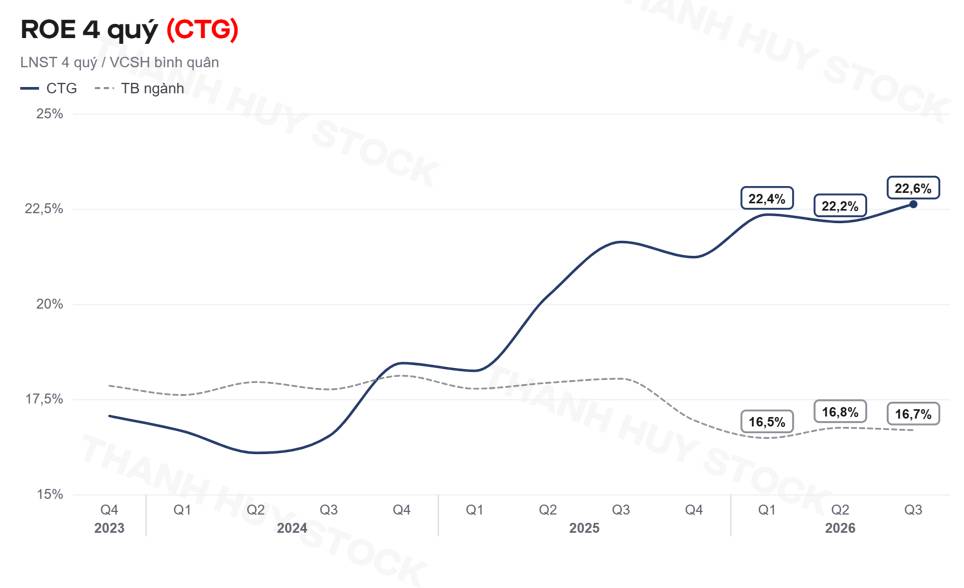
Một ngân hàng có NIM phục hồi và ROE trên 22% tạo ra cơ sở thuyết phục hơn cho kỳ vọng lợi nhuận so với trường hợp tăng trưởng chủ yếu nhờ giảm chi phí rủi ro.
6. P/B QUANH 1,20 LẦN CÓ TƯƠNG XỨNG VỚI ROE?
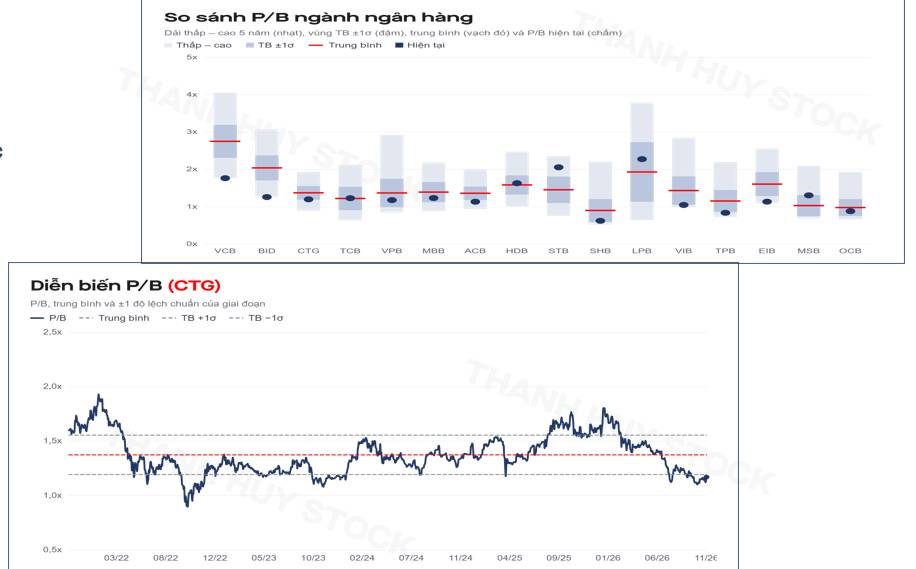
Tại mức giá tham chiếu 31.850 đồng/cổ phiếu, CTG giao dịch quanh P/B 1,20 lần, thấp hơn mức bình quân một năm 1,42 lần.
Xét trên chuỗi định giá dài hơn, P/B cũng nằm gần vùng thấp hơn trung bình một độ lệch chuẩn. Điều này diễn ra khi ROE bốn quý duy trì ở mức 22,6% và NIM đang phục hồi.
Chênh lệch giữa hiệu quả sinh lời và định giá là phần đáng phân tích nhất. Thị trường đang trả mức giá trên giá trị sổ sách thấp hơn bình quân gần đây, dù khả năng tạo lợi nhuận trên vốn vẫn tương đối cao.
P/B thấp tự thân chưa đủ để kết luận cổ phiếu rẻ. Một ngân hàng có thể giao dịch dưới trung bình trong thời gian dài nếu chất lượng tài sản suy giảm hoặc ROE khó duy trì. Với CTG, cơ sở cho khả năng định giá lại nằm ở việc giữ được hiệu quả sinh lời hiện tại, tiếp tục cải thiện NIM và kiểm soát chi phí tín dụng.
Nếu các điều kiện đó được duy trì, mức P/B quanh 1,20 lần có cơ sở để được xem xét cho mục tiêu tích lũy. Kỳ vọng tăng giá khi ấy gắn với kết quả kinh doanh cụ thể, thay vì chỉ dựa vào việc cổ phiếu đã giảm so với vùng đỉnh.
7. GIÁ MỤC TIÊU VÀ NGƯỠNG QUẢN TRỊ RỦI RO
Về diễn biến giá, CTG đang kiểm định đường xu hướng tăng dài hạn. Mức giá tham chiếu 31.850 đồng cũng cao hơn đường trung bình 50 phiên khoảng 30.464 đồng.
Mức giá hợp lý tham chiếu cho kỳ hạn một năm là 42.839 đồng/cổ phiếu. So với giá 31.850 đồng, dư địa tăng giá tương ứng khoảng 34,5%. Mức tổng lợi suất kỳ vọng 36,3% có tính thêm cổ tức tiền mặt giả định, cần được phân biệt với phần tăng giá cổ phiếu.
Ngưỡng cắt lỗ tham chiếu là 28.900 đồng, thấp hơn giá đánh giá khoảng 9,26%. Với các mốc này, tỷ lệ lợi nhuận kỳ vọng trên mức lỗ dự kiến vào khoảng 3,7 lần.
Đây là cấu trúc giao dịch có thể xem xét khi giá duy trì được hỗ trợ và luận điểm kinh doanh tiếp tục được xác nhận. Mức 42.839 đồng là đầu ra của mô hình định giá, còn việc cổ phiếu đạt tới vùng giá đó phụ thuộc vào kết quả thực tế và mức định giá thị trường chấp nhận.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Pro
Thanh Huy Stock
(Người tư vấn làm nghề chứng khoán bình thường, đam mê với nghề. Chỉ chia sẻ 1 ít hiểu biết, góc nhìn đến với nhà đầu tư. Không phải chuyên gia. Những chia sẻ đầu tư chất xám. Những tư vấn chất lượng luôn đi kèm với 1 khoảng chi phí phù hợp. Liên hệ công việc: 0927.808.554 - Huy)
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


