





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu giảm 40%, lợi nhuận vẫn tăng 58%
Thị trường chứng khoán xuất hiện nghịch lý khi nhiều cổ phiếu giảm 26-40% so với đỉnh một năm, trong khi lợi nhuận doanh nghiệp vẫn tăng trưởng hai chữ số. PAN, ANV và VGC nổi bật nhờ định giá thấp, còn HDC, GAS và PVT thu hút sự chú ý với những động lực riêng.
Trước phiên 17/11, các báo cáo phân tích chỉ ra sự phân hóa giữa giá cổ phiếu và hiệu quả kinh doanh, đặc biệt ở nhóm thủy sản, khu công nghiệp, bất động sản và dầu khí.
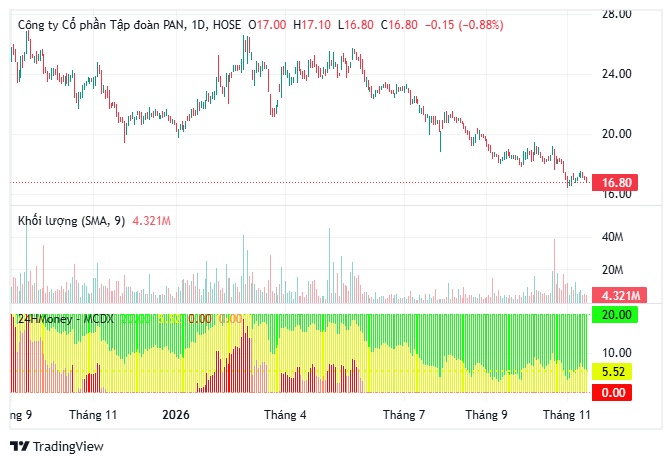
Theo phân tích của TCBS, PAN đang giao dịch với P/E 5,1 lần và P/B 0,78 lần, thuộc vùng định giá thấp trong 5 năm. Cổ phiếu giảm 35% từ đỉnh một năm, nhưng lợi nhuận lõi bốn quý gần nhất tăng hơn 30% so với giai đoạn liền trước.
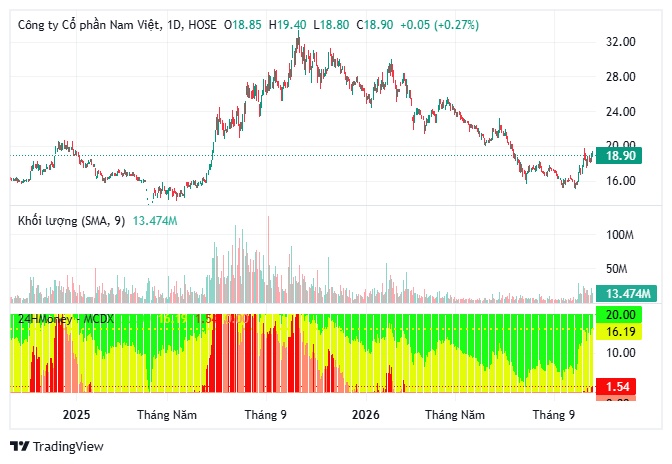
Tương tự, ANV gây chú ý khi thị giá giảm tới 40%, trong khi lợi nhuận sau thuế bốn quý tăng 58%. Doanh nghiệp thủy sản này có P/E chỉ 6 lần và ROE đạt 20,7%.
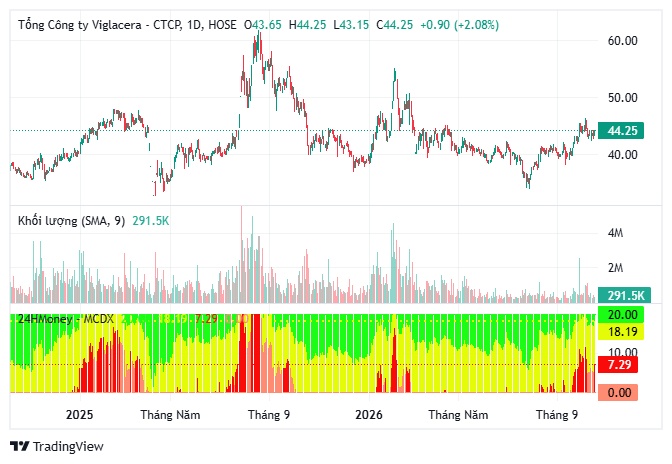
VGC cũng ghi nhận sự lệch pha giữa thị giá và kết quả kinh doanh. Cổ phiếu giảm 26% từ đỉnh, nhưng lợi nhuận tăng 20%, ROE đạt 20% và P/E ở mức 10,6 lần.
Điểm chung của ba doanh nghiệp là lợi nhuận cải thiện trong khi vốn hóa suy giảm. Tuy nhiên, mức định giá thấp còn phản ánh những lo ngại về triển vọng tăng trưởng, chu kỳ ngành và khả năng duy trì lợi nhuận.
HDC phát tín hiệu đảo chiều
Ở nhóm bất động sản, HDC xuất hiện tín hiệu kỹ thuật tích cực sau khi vượt vùng 12.750 đồng/cổ phiếu, tương ứng đường viền cổ của mô hình hai đáy.
Thị giá 13.100 đồng đang nằm trên các đường trung bình động EMA10, EMA20, EMA50 và EMA100.
Đáng chú ý, cả 5 chỉ báo RSI, CMF, Stochastic, CCI và Aroon đều đồng thuận với xu hướng tăng. TPS đưa ra giá mục tiêu 15.900 đồng/cổ phiếu, cao hơn khoảng 21,4% so với mức giá tham chiếu.
Dù vậy, HDC vẫn giao dịch dưới EMA200 tại 14.370 đồng, cho thấy xu hướng tăng dài hạn chưa được xác nhận.
Dầu khí lãi lớn nhưng phân hóa mạnh
Nhóm bảy doanh nghiệp dầu khí niêm yết ghi nhận lợi nhuận sau thuế cổ đông mẹ quý III đạt 16.263 tỷ đồng, gấp 3,2 lần cùng kỳ. Lũy kế chín tháng đạt 45.733 tỷ đồng, gấp 2,7 lần.
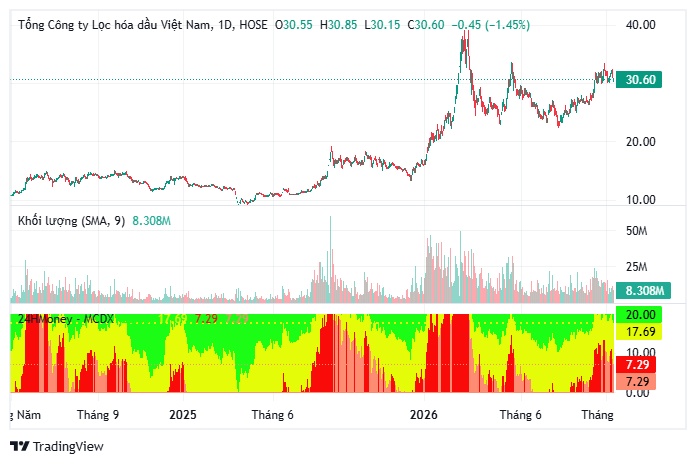
Tuy nhiên, lợi nhuận tập trung đáng kể vào BSR, doanh nghiệp đóng góp tới 55% lợi nhuận toàn nhóm trong quý III.
Nếu loại BSR, lợi nhuận nhóm dầu khí giảm 25,6% so với quý trước, phản ánh sự khác biệt lớn về hiệu quả hoạt động.
Trong bối cảnh đó, GAS nổi bật với lượng tiền ròng 46.500 tỷ đồng, tạo nền tảng tài chính đáng kể cho hoạt động kinh doanh và đầu tư hạ tầng khí.
PVT cũng được chú ý nhờ P/E khoảng 7 lần và triển vọng chu kỳ cước vận tải dầu. Lợi nhuận quý III suy giảm một phần do nhiều tàu phải bảo dưỡng định kỳ.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


