





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cổ phiếu dầu khí nào sẽ bùng nổ trong năm 2027?
Mặt bằng giá dầu duy trì ở mức cao đang tạo động lực cho toàn ngành dầu khí, từ thăm dò, khai thác đến vận tải và dịch vụ kỹ thuật. Tuy nhiên, không phải doanh nghiệp nào cũng hưởng lợi như nhau. Bức tranh kinh doanh quý III/2026 cho thấy sự phân hóa rõ nét giữa các mắt xích trong chuỗi giá trị dầu khí, với PVT nổi bật về tăng trưởng lợi nhuận, PVS duy trì đà tích cực, trong khi PVD chịu sức ép chi phí đầu tư.
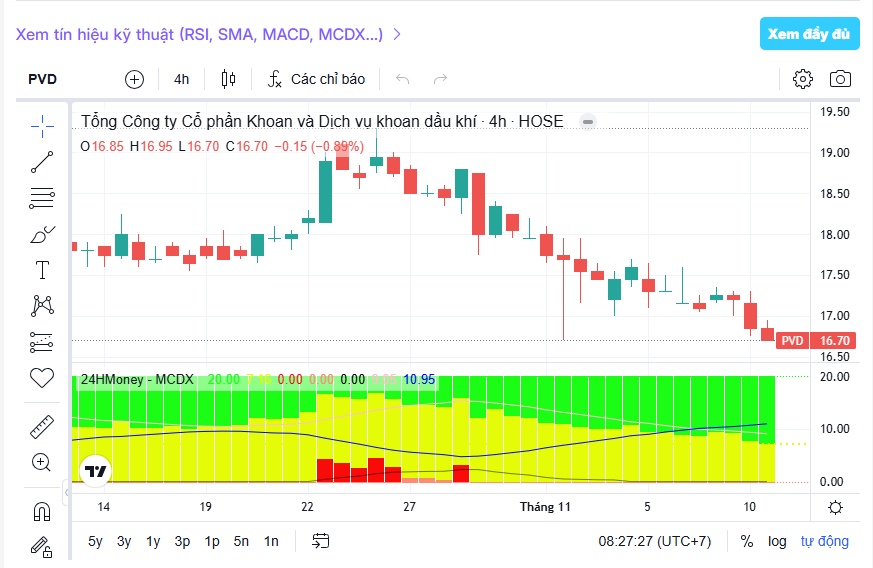
PVD: Doanh thu tăng mạnh nhưng lợi nhuận bất ngờ đi lùi
Tổng công ty cổ phần Khoan và Dịch vụ Khoan Dầu khí (PVD) ghi nhận doanh thu hợp nhất quý III/2026 đạt 3.358,1 tỷ đồng, tăng 26,9% so với cùng kỳ. Dù vậy, lợi nhuận sau thuế chỉ đạt 81,7 tỷ đồng, giảm tới 70,5%.
Nguyên nhân chủ yếu đến từ chi phí lãi vay gia tăng khi doanh nghiệp đẩy mạnh đầu tư hai giàn khoan PV DRILLING VIII và PV DRILLING IX. Bên cạnh đó, khoản lãi chênh lệch tỷ giá suy giảm và thời gian hoạt động thực tế của một số giàn khoan chưa đạt kế hoạch cũng ảnh hưởng đến kết quả kinh doanh.
Dù vậy, triển vọng trung hạn của PVD vẫn được đánh giá tích cực. Theo Chứng khoán Rồng Việt, động lực tăng trưởng giai đoạn 2026-2027 chủ yếu đến từ việc mở rộng công suất và gia tăng số ngày hoạt động của các giàn khoan, thay vì kỳ vọng giá thuê giàn tăng mạnh.
Nhu cầu khoan tại Việt Nam, Malaysia và Indonesia tiếp tục duy trì tích cực. Phần lớn đội giàn khoan của PVD đã có việc làm, tạo nền tảng cho tỷ lệ sử dụng ở mức cao.
Đặc biệt, năm 2027 được kỳ vọng là giai đoạn đóng góp rõ nét hơn từ các giàn khoan mới. PVD IX dự kiến hoạt động trọn năm, trong khi PVD X có kế hoạch bắt đầu khoan từ quý II/2027.
Rồng Việt dự báo doanh thu PVD đạt 13.428 tỷ đồng năm 2026 và 14.937 tỷ đồng năm 2027, tương ứng tăng trưởng 24% và 11%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo lần lượt đạt 1.067 tỷ đồng và 1.214 tỷ đồng.
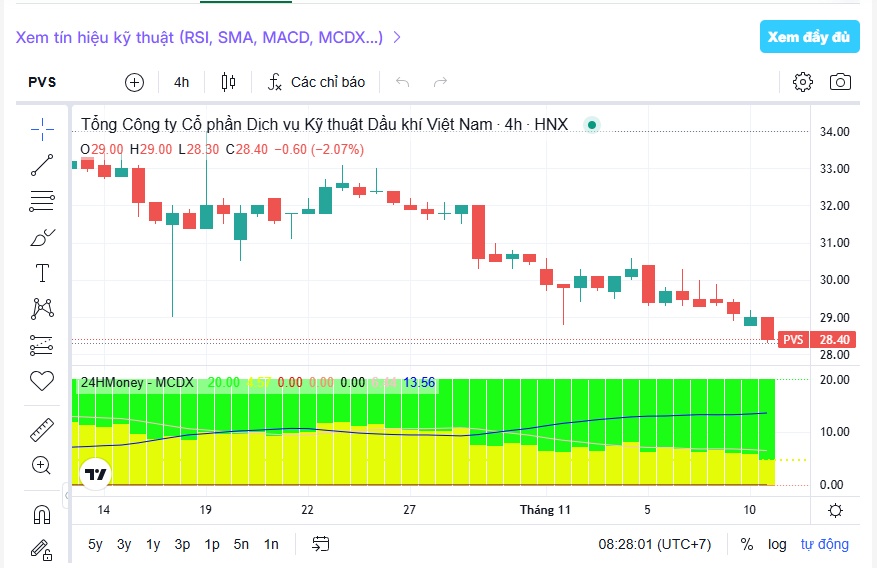
PVS: Mảng xây lắp tiếp tục là động lực tăng trưởng
Ở nhóm dịch vụ kỹ thuật dầu khí, Tổng công ty cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) ghi nhận doanh thu thuần quý III/2026 đạt 10.500 tỷ đồng, tăng 9,9% so với cùng kỳ. Lợi nhuận sau thuế đạt 340 tỷ đồng, tăng nhẹ 2,1%.
Tính chung 9 tháng đầu năm, doanh thu PVS đạt 27.800 tỷ đồng, tăng 21%, tương đương 84% kế hoạch năm. Lợi nhuận sau thuế đạt 1.300 tỷ đồng, tăng 42% và vượt 31% mục tiêu lợi nhuận cả năm.
Động lực tăng trưởng chủ yếu đến từ hoạt động xây lắp M&C cùng mảng lắp đặt và bảo dưỡng.
Trong thời gian tới, triển vọng của PVS được hỗ trợ bởi lượng công việc lớn từ các dự án xây lắp. Đáng chú ý là gói EPIC-1 tại mỏ Maydan Mahzam, dự kiến triển khai từ quý IV/2026 và kéo dài đến cuối năm 2031.
Ngoài ra, khoản hoàn nhập dự phòng trong năm 2026 được kỳ vọng vượt 600 tỷ đồng, qua đó hỗ trợ lợi nhuận quý IV. Về dài hạn, Luật Dầu khí sửa đổi được kỳ vọng góp phần tháo gỡ vướng mắc và thúc đẩy tiến độ các dự án thượng nguồn trong năm 2027.
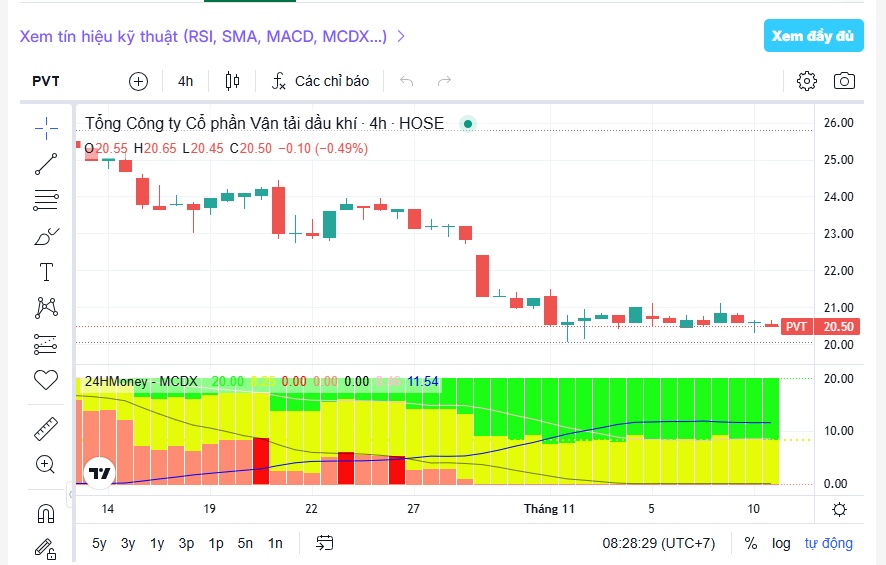
PVT: Điểm sáng tăng trưởng với lợi nhuận 9 tháng tăng 61%
Trong khi PVD chịu áp lực chi phí và PVS duy trì đà tăng trưởng, Tổng công ty cổ phần Vận tải Dầu khí (PVT) nổi lên như một trong những điểm sáng của ngành trong quý III/2026.
Doanh thu thuần hợp nhất của PVT đạt hơn 5.600 tỷ đồng, tăng 27% so với cùng kỳ. Lợi nhuận sau thuế đạt 375 tỷ đồng, tăng 42%.
Động lực chính đến từ mảng vận tải khi doanh thu đạt hơn 3.500 tỷ đồng, tăng 40%. Lợi nhuận gộp đạt 728 tỷ đồng, tăng 38%, đóng góp khoảng 92% tổng lợi nhuận gộp toàn doanh nghiệp.
Kết quả này được hỗ trợ bởi việc bổ sung các tàu mới vào đội tàu, trong đó có tàu chở dầu thô Aframax PVT Poseidon được đưa vào khai thác từ tháng 11/2025. Đồng thời, mặt bằng giá cước vận tải thuận lợi trong bối cảnh xung đột Trung Đông gây gián đoạn tuyến hàng hải qua eo biển Hormuz cũng góp phần cải thiện hiệu quả kinh doanh.
Lũy kế 9 tháng, PVT đạt doanh thu 15.500 tỷ đồng, tăng 34%; lợi nhuận sau thuế gần 1.600 tỷ đồng, tăng 61%. Doanh nghiệp đã hoàn thành 94% kế hoạch doanh thu và vượt 32% mục tiêu lợi nhuận cả năm.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


