





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Chứng chỉ tiền gửi lãi suất 7–9%: ngân hàng đang trả giá cao hơn để hút vốn
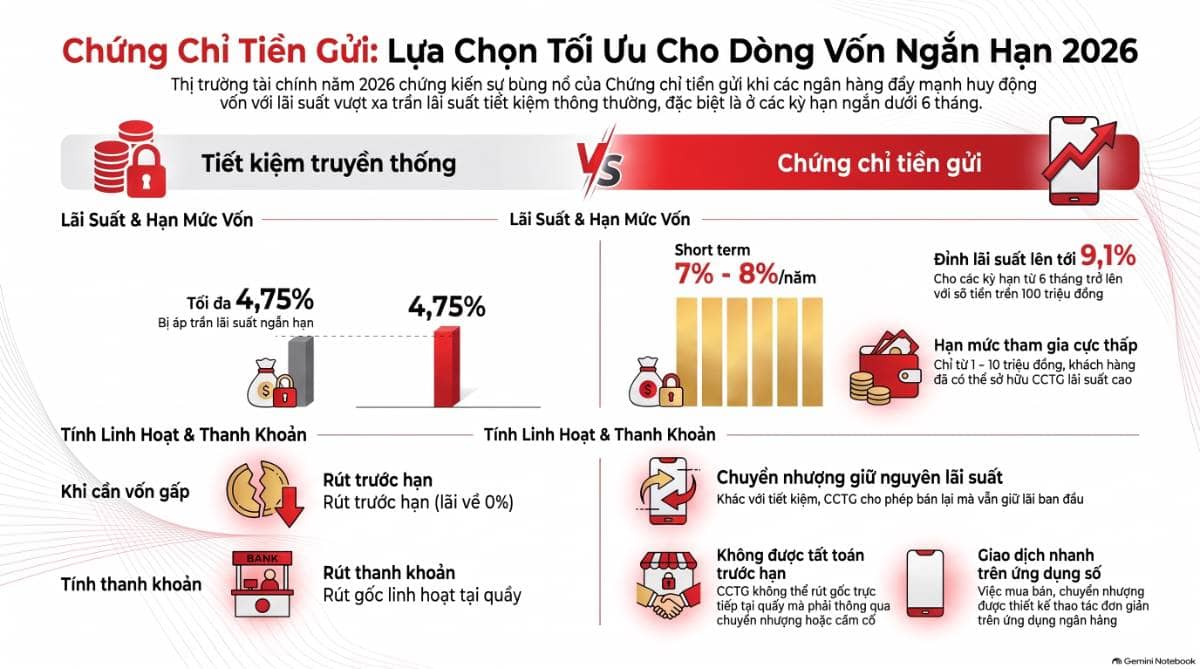
Thị trường chứng chỉ tiền gửi đang trở nên sôi động khi nhiều ngân hàng đưa ra mức lãi suất cao hơn đáng kể so với tiền gửi tiết kiệm thông thường. Điểm đáng chú ý nhất nằm ở kỳ hạn ngắn, khi lãi suất tiết kiệm dưới 6 tháng bị áp trần 4,75%/năm, trong khi chứng chỉ tiền gửi tại một số ngân hàng có thể đạt 7–8%/năm, thậm chí trên 9%/năm ở kỳ hạn dài hơn.
Tại một ngân hàng tư nhân lớn, chứng chỉ tiền gửi kỳ hạn 1–3 tháng đang trả khoảng 6,2–6,8%/năm với số tiền từ 10 triệu đồng và 7,5–7,7%/năm với số tiền từ 100 triệu đồng. Với khoản tiền trên 100 triệu đồng và kỳ hạn từ 6 tháng, lãi suất có thể lên tới 9,1%/năm, cao hơn khoảng 2,5–3 điểm % so với lãi suất tiền gửi trực tuyến cao nhất cùng kỳ hạn của ngân hàng.
Ngay cả nhóm Big4 cũng xuất hiện sự chênh lệch đáng kể. Vietcombank đang phát hành chứng chỉ tiền gửi trực tuyến kỳ hạn 6, 9 và 12 tháng với lãi suất lần lượt 7,5%, 7,7% và 7,9%/năm, trong khi tiền gửi thông thường kỳ hạn 6 tháng tại Vietcombank và VietinBank chỉ quanh 3,5–4%/năm. VietinBank cũng có sản phẩm chứng chỉ tiền gửi với lãi suất lên tới 7,5%/năm.
Về bản chất, mức chênh lệch này phản ánh nhu cầu huy động vốn của hệ thống ngân hàng đang lớn hơn trước. Khi tín dụng tăng nhanh và nhu cầu vốn trung — dài hạn cao, ngân hàng phải tìm thêm các công cụ ngoài tiền gửi truyền thống để bổ sung nguồn vốn. Chứng chỉ tiền gửi trở thành một cách huy động hiệu quả vì có thể đưa ra mức lợi suất hấp dẫn hơn mà không bị ràng buộc giống tiền gửi tiết kiệm kỳ hạn ngắn.
Điều này cũng cho thấy cuộc cạnh tranh huy động thực tế có thể mạnh hơn những gì thể hiện trên bảng lãi suất tiết kiệm niêm yết. Nếu chỉ nhìn lãi suất tiền gửi dưới 6 tháng quanh 4–4,75%, nhà đầu tư có thể cho rằng chi phí vốn của ngân hàng vẫn thấp. Nhưng khi ngân hàng sẵn sàng trả 7–9% cho chứng chỉ tiền gửi, chi phí huy động biên thực tế của hệ thống đã cao hơn đáng kể.
Đây là điểm quan trọng đối với triển vọng lãi suất cho vay. Khi ngân hàng phải trả chi phí cao hơn để có thêm nguồn vốn, khả năng giảm mạnh lãi suất đầu ra sẽ bị hạn chế. Các chương trình cho vay ưu đãi vẫn có thể được triển khai theo từng nhóm khách hàng hoặc lĩnh vực ưu tiên, nhưng mặt bằng lãi suất toàn hệ thống khó giảm sâu nếu chi phí huy động mới vẫn duy trì ở mức cao.
Chứng chỉ tiền gửi cũng hấp dẫn hơn tiết kiệm ở khả năng chuyển nhượng. Khác với tiền gửi thông thường, nếu rút trước hạn khách hàng thường chỉ được hưởng lãi suất không kỳ hạn, chứng chỉ tiền gửi có thể được chuyển nhượng cho người khác hoặc cầm cố vay vốn trong thời gian chưa đáo hạn. Một số ngân hàng đã cho phép giao dịch chuyển nhượng trực tiếp trên ứng dụng, giúp sản phẩm trở nên linh hoạt hơn.
Tuy nhiên, mức lãi suất cao đi kèm sự đánh đổi về thanh khoản. Chứng chỉ tiền gửi không thể tất toán trước hạn giống sổ tiết kiệm, mà chủ yếu phải được chuyển nhượng hoặc cầm cố. Nếu thị trường mua bán lại không đủ thanh khoản hoặc ngân hàng không hỗ trợ tốt cơ chế chuyển nhượng, người sở hữu vẫn có thể gặp khó khi cần tiền gấp. Vì vậy, mức lãi suất 7–9% không hoàn toàn có thể so sánh trực tiếp với tiền gửi tiết kiệm thông thường.
Ở góc nhìn thị trường tài chính, sự phát triển của chứng chỉ tiền gửi là tín hiệu hai mặt. Tích cực ở chỗ ngân hàng có thêm công cụ huy động và người gửi tiền có thêm lựa chọn sinh lời. Nhưng mặt khác, việc ngân hàng phải trả lãi suất cao hơn đáng kể để hút vốn cũng phản ánh nhu cầu thanh khoản và vốn dài hạn vẫn còn lớn.
Với thị trường chứng khoán, điều này đồng nghĩa môi trường tiền tệ chưa thực sự quay lại trạng thái “tiền rẻ”. Khi các sản phẩm gần như phi rủi ro có thể mang lại lợi suất 7–9%/năm, mức lợi nhuận kỳ vọng mà nhà đầu tư yêu cầu đối với cổ phiếu, trái phiếu doanh nghiệp và bất động sản cũng sẽ cao hơn. Đây là yếu tố khiến định giá tài sản khó mở rộng mạnh như trong các chu kỳ lãi suất thấp.
Tóm lại, chứng chỉ tiền gửi lãi suất cao không chỉ là một sản phẩm tiết kiệm hấp dẫn hơn, mà còn là tín hiệu đáng chú ý về trạng thái của hệ thống ngân hàng. Khi mức lợi suất huy động thực tế đã lên vùng 7–9%/năm, khả năng lãi suất cho vay giảm sâu sẽ còn hạn chế. Điều quan trọng trong thời gian tới là theo dõi liệu nhu cầu huy động này chỉ mang tính thời điểm hay phản ánh một chu kỳ thiếu vốn kéo dài hơn của hệ thống.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


