





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Cảng biển tăng trưởng, cổ phiếu phân cực
Xuất nhập khẩu tăng mạnh và sản lượng hàng hóa qua cảng cải thiện đang tạo nền lợi nhuận tích cực cho ngành cảng biển, nhưng triển vọng giữa các doanh nghiệp ngày càng phân hóa.
GMD được dự báo tăng trưởng lợi nhuận mạnh nhất trong quý III/2026, trong khi PHP, VSC và HAH có những động lực riêng từ công suất, giá dịch vụ và đội tàu.
Nhóm cổ phiếu cảng biển bước vào quý IV/2026 với bức tranh kinh doanh tích cực nhưng diễn biến cổ phiếu không đồng nhất. Đầu tháng 10, GMD quanh 77.800 đồng/cp, trong khi HAH ở vùng 51.400 đồng/cp. Nhiều cổ phiếu khác trong nhóm vẫn giao dịch lình xình quanh vùng giá thấp.
Sự phân hóa phản ánh khác biệt về sản lượng, công suất và khả năng hưởng lợi từ giá dịch vụ. Theo MBS, kim ngạch xuất nhập khẩu quý III tăng gần 30% so với cùng kỳ, còn lượng hàng qua hệ thống cảng biển được dự báo tăng gần 22%.
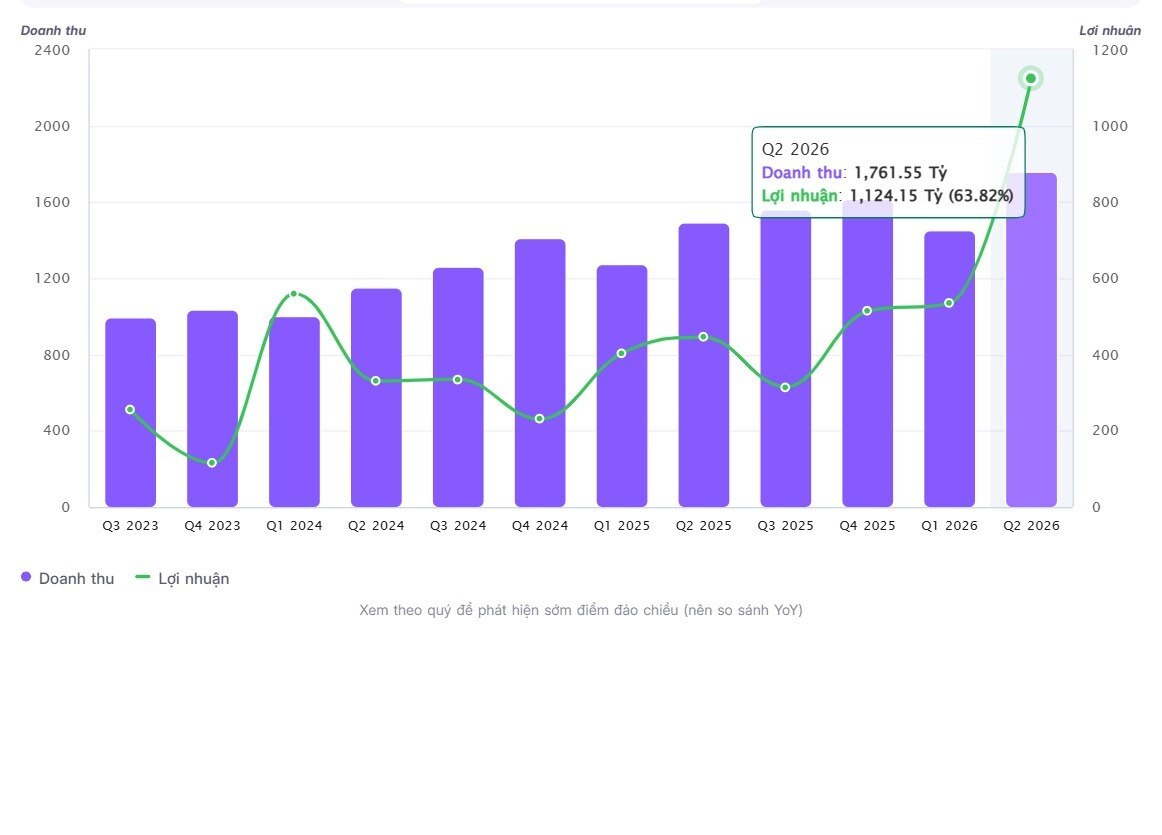
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của GMD có thể đạt 587 tỷ đồng, tăng 86% so với cùng kỳ.
GMD đang nổi bật nhất về tăng trưởng lợi nhuận. MBS dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III đạt 587 tỷ đồng, tăng 86% so với cùng kỳ. Sản lượng qua Gemalink có thể tăng hơn 27%, trong khi Nam Đình Vũ được bổ sung hai tuyến dịch vụ mới. Việc Gemalink tiếp tục khai thác ở mức cao cũng giúp phần lợi nhuận từ liên doanh, liên kết đóng góp đáng kể hơn.
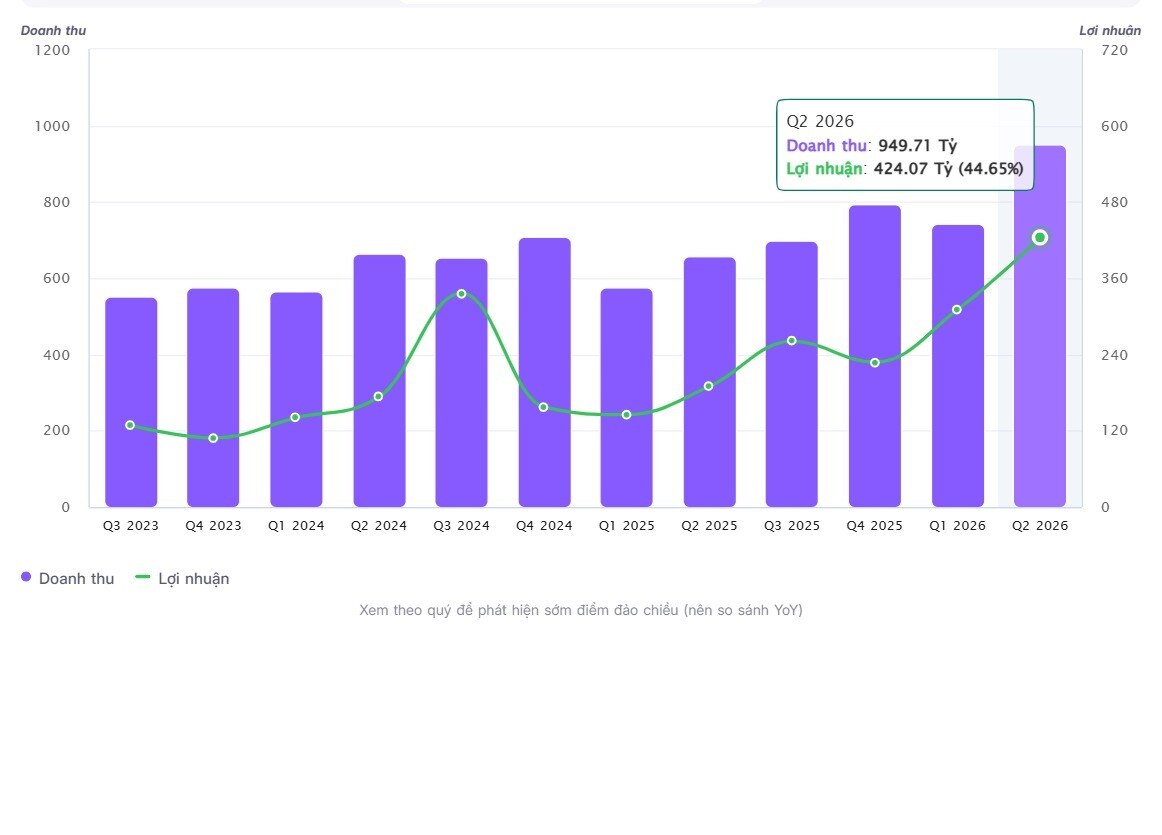
Dự báo PHP lãi khoảng 430 tỷ đồng trong quý III/2026, tăng 65% so với cùng kỳ.
Ở PHP, lợi nhuận quý III được dự báo đạt 430 tỷ đồng, tăng 65%. Động lực đến từ hai bến 3 và 4 Lạch Huyện, với hiệu suất khai thác sau 9 tháng ước khoảng 48%. Cả năm, lợi nhuận PHP được dự báo đạt 1.240 tỷ đồng, tăng 50,6%.
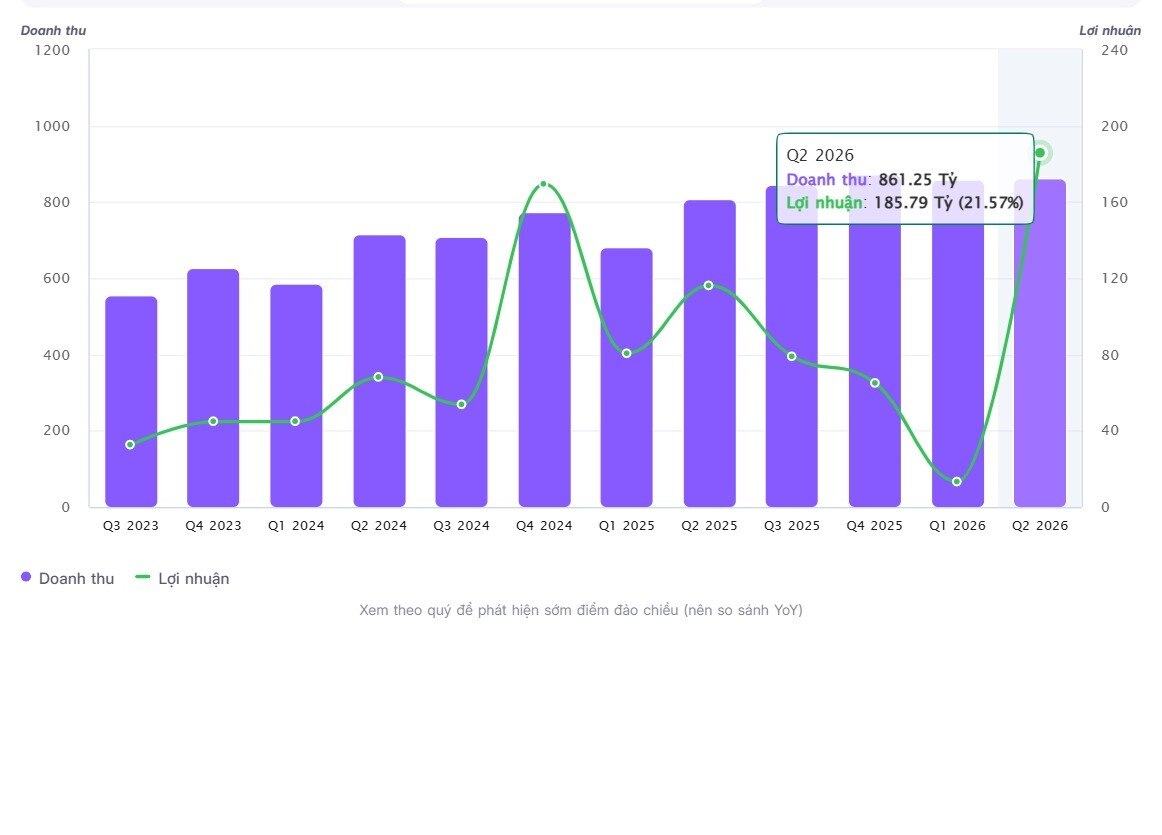
Lợi nhuận quý III/2026 của VSC được dự báo đạt 146 tỷ đồng, tăng khoảng 82%.
VSC có câu chuyện khác: lợi nhuận hưởng lợi từ cả sản lượng lẫn giá dịch vụ. Công suất Nam Hải Đình Vũ được dự báo đạt 73,6%, cao hơn đáng kể mức 51,5% cùng kỳ; giá dịch vụ bình quân có thể tăng 6,5%. Tuy nhiên, lợi nhuận cả năm chỉ được dự báo tăng 8,5%, cho thấy quy mô tăng trưởng giữa các doanh nghiệp không đồng đều.
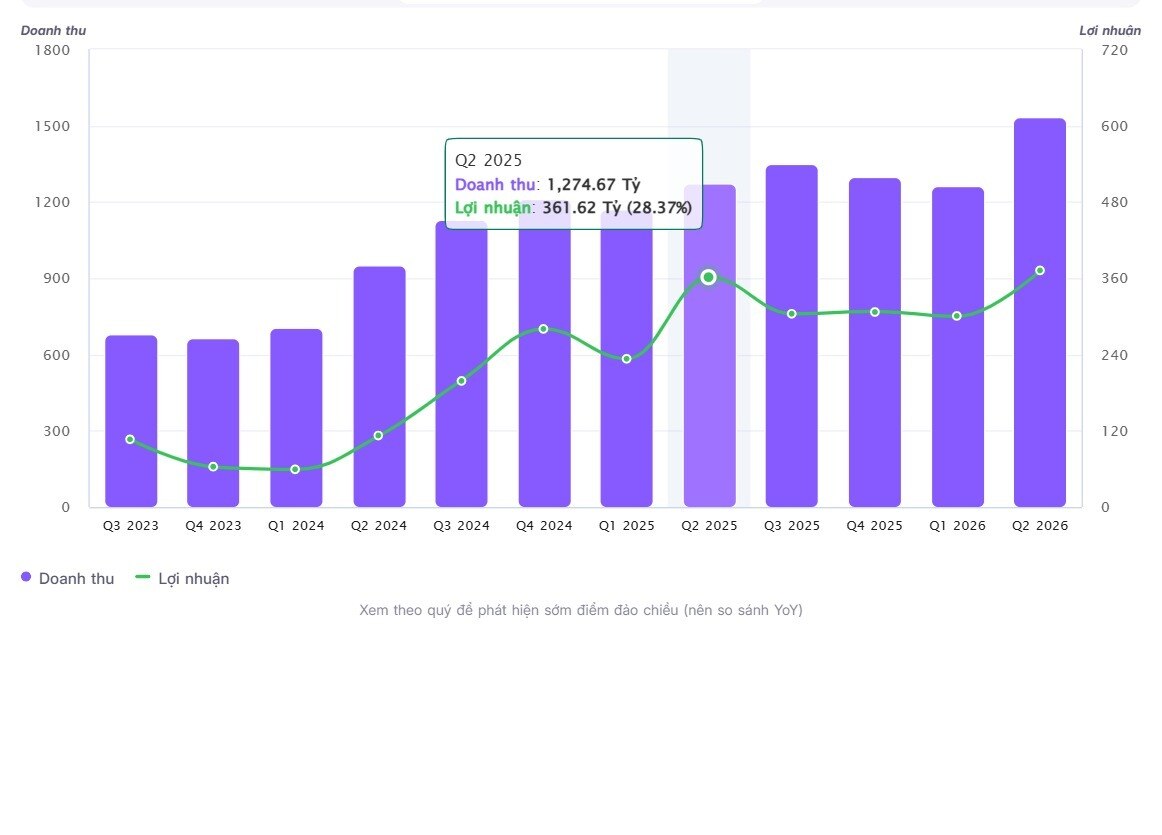
Mức tăng dự báo của HAH thấp hơn nhóm khai thác cảng, dù lợi nhuận của doanh nghiệp cảng biển này vẫn ở quy mô hàng trăm tỷ đồng.
Trong khi đó, HAH được dự báo đạt 339 tỷ đồng lợi nhuận quý III, tăng 12%. Chi phí nhiên liệu là lực cản, dù các hợp đồng cho thuê tàu được gia hạn ở mặt bằng cước thuận lợi đang hỗ trợ kết quả kinh doanh.
Ngoài sản lượng, việc điều chỉnh giá dịch vụ tại một số cảng nước sâu có thể tạo thêm dư địa cho doanh thu và biên lợi nhuận. MBS đánh giá mức tăng giá xếp dỡ tại cảng nước sâu có thể khoảng 10-15%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


