





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Các quỹ đầu tư trái phiếu có ngăn được cuộc khủng hoảng nợ công tiếp theo?
Tình trạng thâm hụt ngân sách ngày càng nới rộng trong khi gánh nặng nợ công không ngừng phình to tại các nước phát triển đang gây tâm lý bất an cho giới đầu tư toàn cầu. Chuyên gia kinh tế Nouriel Roubini nhận định áp lực bán tháo từ nhà đầu tư trái phiếu chính là chốt chặn buộc các chính phủ phải siết lại kỷ luật tài khóa trước khi một cuộc khủng hoảng nợ mới bùng nổ.
Thâm hụt ngân sách ngày càng nới rộng cùng tỷ lệ nợ công trên GDP liên tục leo thang tại các nền kinh tế phát triển đang làm chao đảo thị trường tài chính. Mặt bằng lãi suất trái phiếu chính phủ đã tăng mạnh so với giai đoạn xấp xỉ mức 0%, thậm chí âm ở một số quốc gia trước đây. Đà tăng của lợi suất trái phiếu ở cả kỳ hạn ngắn lẫn kỳ hạn dài đang đặt ra dấu hỏi lớn về tính bền vững của nợ công tại nhiều nước, đồng thời làm dấy lên lo ngại về một cuộc khủng hoảng nợ mới.
Thực tế không có câu trả lời đơn giản cho bài toán này. Một số quốc gia sở hữu lượng tài sản tài chính tích lũy dồi dào, chẳng hạn như dự trữ ngoại hối tại ngân hàng trung ương hoặc tài sản tại các quỹ đầu tư quốc gia và các quỹ công khác. Nhờ lớp đệm tài sản này, quy mô nợ ròng thực tế của họ thấp hơn đáng kể so với tổng nợ gộp.
Ngược lại, tại nhiều quốc gia có dân số già hóa nhanh, các nghĩa vụ chi trả tiềm ẩn chưa có nguồn tài trợ của hệ thống lương hưu và y tế đã vượt xa quy mô nợ công chính thức. Điều này đồng nghĩa bức tranh tài khóa thực tế tại các nước đó còn bi đát hơn nhiều so với những con số thống kê bề nổi.
Bài toán tăng trưởng và vị thế đồng tiền dự trữ
Yếu tố quan trọng thứ hai quyết định tính bền vững của nợ công là tốc độ tăng trưởng kinh tế. Nếu lợi suất bình quân của nợ công thấp hơn tốc độ tăng trưởng GDP danh nghĩa và mức thâm hụt thâm hụt ngân sách sơ cấp (cán cân ngân sách chưa tính chi trả lãi vay) không quá lớn, tỷ lệ nợ công trên GDP sẽ giảm dần theo thời gian. Nói cách khác, tăng trưởng kinh tế có thể giải quyết hầu hết các vấn đề về nợ. Mỹ cùng các nền kinh tế có khả năng bứt phá về tăng trưởng tiềm năng nhờ AI và các công nghệ phụ trợ sẽ duy trì được mức nợ công bền vững hơn so với những khu vực tăng trưởng chậm như Khu vực đồng tiền chung châu Âu (Eurozone).
Dù vậy, tốc độ tăng trưởng cao hơn thường kéo mặt bằng lãi suất thực đi lên qua đó làm gia tăng áp lực nghĩa vụ trả nợ. Hơn nữa, nếu AI gây ra tình trạng tthất nghiệp cơ cấu do công nghệ thay thế cho một bộ phận lớn người lao động, chính phủ sẽ phải mở rộng mạng lưới an sinh xã hội hoặc thậm chí triển khai chương trình thu nhập cơ bản toàn dân (UBI). Khi đó, nếu không thể tăng thu thuế để bù đắp, ngân sách nhà nước sẽ phải gánh thêm những áp lực thâm hụt và nợ nần mới.
Yếu tố thứ ba nằm ở đặc quyền phát hành đồng tiền dự trữ toàn cầu hoặc khả năng vay nợ bằng đồng nội tệ. Vị thế đồng tiền dự trữ số một thế giới của đồng USD giúp trái phiếu Kho bạc Mỹ luôn duy trì được lực cầu ổn định trên toàn cầu. Nhờ đó, Chính phủ Mỹ có thể vay nợ với kỳ hạn dài hơn và chi phí thấp hơn. Tuy nhiên, chính đặc quyền này cũng có thể trở thành con dao hai lưỡi nếu sự thiếu vắng kỷ luật thị trường khiến thâm hụt ngân sách và nợ công phình to mất kiểm soát.
Hầu hết các quốc gia còn lại đều ở vị thế hoàn toàn khác. Các nền kinh tế mới nổi và đang phát triển thường phải đi vay bằng ngoại tệ, đồng nghĩa họ không thể dùng công cụ lạm phát bất ngờ để làm giảm giá trị thực của khoản nợ. Trong khi đó, các nước thành viên Eurozone dù vay nợ bằng đồng nội tệ là đồng euro nhưng lại phụ thuộc vào một ngân hàng trung ương độc lập chung. Vì vậy, họ không thể được cứu trợ trừ khi Ngân hàng Trung ương châu Âu thấy phù hợp hoặc buộc phải ra tay giải cứu.
Sức ép kỷ luật từ làn sóng bán tháo trái phiếu
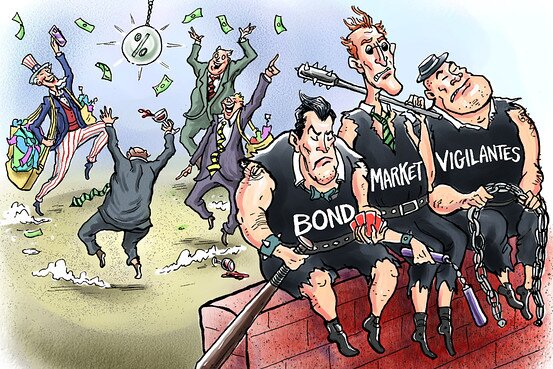
Yếu tố thứ tư là kỷ luật thị trường đến từ áp lực của nhóm nhà đầu tư sẵn sàng bán tháo trái phiếu để phản đối chính sách tài khóa lỏng lẻo (bond vigilantes). Khi lợi suất trái phiếu hoặc chênh lệch lợi suất quốc gia (country spread) tăng vọt, cơ quan quản lý tài khóa sẽ buộc phải cắt giảm chi tiêu hoặc tăng thuế trước khi khủng hoảng thực sự nổ ra. Trong nhiều trường hợp, phản ứng của thị trường giúp ngăn chặn sớm một cuộc khủng hoảng sâu rộng hơn, điển hình như biến cố trên thị trường trái phiếu Anh dưới nhiệm kỳ ngắn ngủi kỷ lục của cựu Thủ tướng Anh Liz Truss. Ngược lại, ở những trường hợp như Hy Lạp trước đây, chỉ khi một cuộc khủng hoảng nợ chính thức bùng phát thì chính phủ mới chịu thực thi các biện pháp thắt lưng buộc bụng cùng việc tái cơ cấu hoặc xóa giảm nợ theo yêu cầu.
Câu hỏi đáng chú ý nhất hiện nay là liệu áp lực từ thị trường có buộc tổng thống đắc cử trong cuộc bầu cử năm tới tại Pháp phải thắt chặt chi tiêu trước khi khủng hoảng nợ xảy ra hay không. Ngay cả chính trị gia dân túy cực hữu Marine Le Pen cũng đã phải đưa ra kế hoạch củng cố tài khóa, mặc dù bản kế hoạch này vẫn nặng tính đối phó bằng các thủ thuật sổ sách.
Bản thân nước Mỹ cũng không đứng ngoài quy luật này. Áp lực từ thị trường trái phiếu đã thể hiện sức nặng rõ rệt vào năm ngoái sau khi Tổng thống Donald Trump công bố gói thuế quan "Ngày Giải phóng" và lặp lại một lần nữa vào năm nay khi cuộc chiến với Iran nổ ra. Trong cả hai đợt biến động đó, lợi suất trái phiếu tăng vọt đi kèm nhịp điều chỉnh mạnh trên các thị trường tài sản khác đã buộc ông Trump phải nhượng bộ.
Thế giằng co chính sách và các thủ thuật tài chính
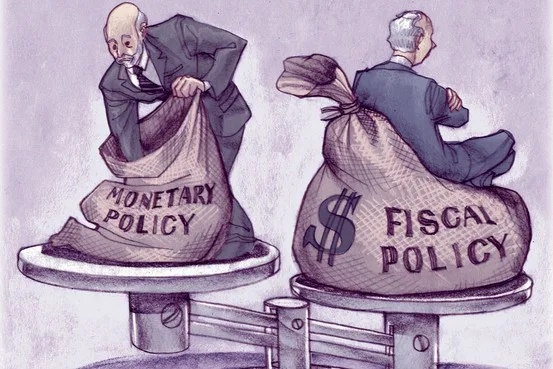
Tính bền vững của nợ công còn phụ thuộc vào việc nền kinh tế đang chịu sự chi phối của chính sách tài khóa hay chính sách tiền tệ. Khi thâm hụt và nợ công mất kiểm soát, một ngân hàng trung ương có uy tín và kiên định với mục tiêu kiểm soát lạm phát có thể tạo sức ép buộc cơ quan tài khóa phải điều chỉnh chi tiêu. Ngược lại, nếu cơ quan điều hành tiền tệ rơi vào thế bị động và chỉ đơn thuần phản ứng lại các quyết định chi tiêu của chính phủ, một ngân hàng trung ương yếu thế cuối cùng sẽ phải in tiền để tài trợ cho thâm hụt ngân sách. Hệ quả là lạm phát bất ngờ sẽ bùng phát và làm xói mòn giá trị thực của các khoản nợ dài hạn có lãi suất cố định.
Tuy nhiên, các nhà hoạch định chính sách không thể đánh lừa thị trường mãi mãi. Khi các khoản nợ công cũ đáo hạn, mặt bằng lãi suất ngắn hạn và dài hạn sẽ đồng loạt tăng lên để phản ánh mức lạm phát thực tế cũng như kỳ vọng lạm phát cao hơn. Những quốc gia buông lỏng kỷ luật tài khóa luôn rơi vào một trạng thái tồi tệ là lạm phát dài hạn neo ở mức cao trong khi tỷ lệ nợ công trên GDP vẫn không hề suy giảm.
Khi không thể thực hiện điều chỉnh tài khóa, tức cắt giảm chi tiêu và/hoặc tăng thuế, nhiều hình thức trưng thu vốn* khác nhau cũng có thể giúp nợ công trở nên bền vững hơn. Bên cạnh “thuế lạm phát” đã nêu ở trên, các chính phủ có thể áp dụng thuế tài sản cùng các nghĩa vụ thuế tương tự; tuyên bố vỡ nợ hoặc tái cơ cấu nợ (về bản chất là một khoản trưng thu đánh trực tiếp vào người gửi tiết kiệm trong và ngoài nước đang nắm giữ trái phiếu chính phủ); và áp chế tài chính* (financial repression), khi nhà nước buộc các ngân hàng cùng những định chế tài chính khác phải nắm giữ nhiều nợ công hơn với mức lợi suất thấp hơn thị trường (thêm một hình thức trưng thu vốn khác nhắm vào người gửi tiền). Tuy nhiên, tại các nền kinh tế mở, chính sách áp chế tài chính buộc phải song hành với các biện pháp kiểm soát vốn mà bản thân các biện pháp này cũng kéo theo những cái giá phải trả và chi phí phụ trội riêng.
*Chú thích: Khái niệm “áp chế tài chính” (financial repression) là tập hợp các biện pháp can thiệp của chính phủ vào thị trường tài chính nhằm kiểm soát lãi suất, hướng dòng vốn từ khu vực tư nhân phục vụ cho việc huy động ngân sách hoặc giảm bớt gánh nặng nợ công.
Khái niệm “ trưng thu vốn” là biện pháp quyền lực của Nhà nước nhằm thu gom tài sản, ruộng đất hoặc nguồn lực từ tổ chức, cá nhân để phục vụ cho mục đích công cộng hoặc nhiệm vụ chung của quốc gia.
Cuối cùng, các chính phủ vẫn thường sử dụng những thủ thuật tài chính ngắn hạn. Điển hình là việc Bộ Tài chính Mỹ gần đây tìm cách hạ nhiệt lợi suất trái phiếu dài hạn thông qua chương trình mua lại nợ cũ hoặc giảm tỷ trọng phát hành trái phiếu dài hạn và chuyển sang vay ngắn hạn nhiều hơn. Thực tế diễn biến thị trường trong năm nay đã chứng minh những thủ thuật kiểu này sớm muộn cũng thất bại. Trên thị trường nợ chính phủ quy mô hàng chục ngàn tỷ USD, không một cá nhân hay tổ chức nào có thể đóng vai "nhà cái" chi phối cuộc chơi kể cả Bộ trưởng Tài chính Mỹ.
Xét về dài hạn, chỉ có kỷ luật tài khóa nghiêm ngặt kết hợp với tốc độ tăng trưởng tiềm năng cao hơn nhờ đổi mới công nghệ mới có thể mang lại một kết cục tích cực cho bài toán nợ công. Việc trì hoãn thắt chặt ngân sách và lạm dụng các thủ thuật tài chính rốt cuộc sẽ đẩy nền kinh tế tới khủng hoảng nợ toàn diện hoặc buộc phải trả giá bằng vỡ nợ, lạm phát cao hay các biện pháp áp chế tài chính. Giới quan sát kỳ vọng áp lực từ các nhà đầu tư trái phiếu có thể buộc các chính phủ chấn chỉnh kỷ luật tài khóa từ sớm, trước khi tình trạng dòng vốn đi vào nền kinh tế đột ngột ngừng trệ châm ngòi cho một cuộc khủng hoảng nợ mới. Pháp là quốc gia đầu tiên cần đưa vào tầm ngắm nhưng chắc chắn không phải là trường hợp duy nhất.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


