





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Bất động sản “nuốt” 74% tín dụng tăng thêm của TPBank
Với hơn 53.000 tỷ đồng đang chảy vào hoạt động kinh doanh bất động sản, TPBank đang gia tăng đáng kể mức độ tiếp xúc với lĩnh vực này. Diễn biến đặt ra bài toán cân bằng giữa tăng trưởng tín dụng và kiểm soát rủi ro khi thị trường địa ốc còn nhiều biến số.
Trong khi tổng dư nợ cho vay khách hàng chỉ tăng 9,3%, tín dụng kinh doanh bất động sản tại TPBank bất ngờ bứt tốc gần 65% sau 9 tháng. Đáng chú ý, riêng lĩnh vực địa ốc đã chiếm khoảng 74% phần dư nợ tăng thêm, cho thấy sự dịch chuyển mạnh trong cơ cấu tín dụng của ngân hàng.
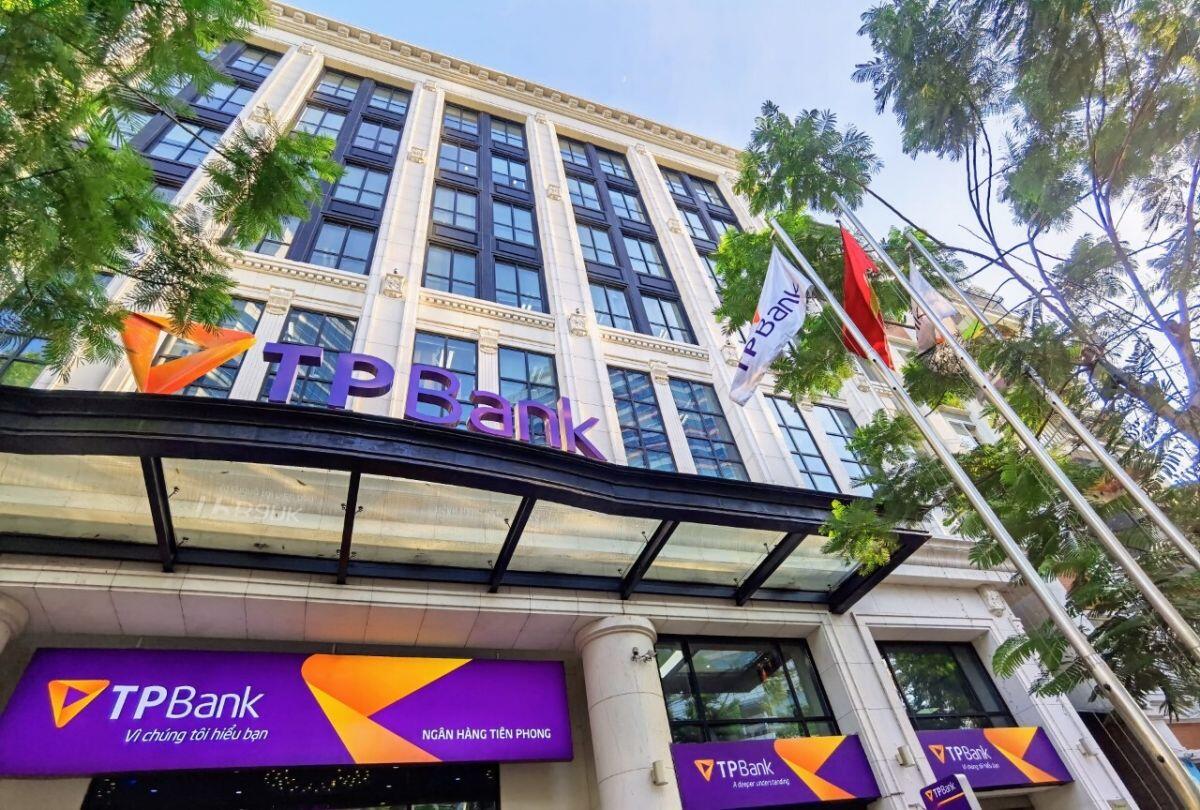
Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Tiên Phong (TPBank, mã TPB) ghi nhận dư nợ cho vay hoạt động kinh doanh bất động sản đạt khoảng 53.178 tỷ đồng tại cuối tháng 9, tăng 64,9% so với cuối năm 2025.
Ước tính, dư nợ lĩnh vực này đã tăng thêm khoảng 20.900 tỷ đồng chỉ sau 9 tháng.
Đáng chú ý, tốc độ mở rộng tín dụng bất động sản cao gấp gần 7 lần mức tăng 9,3% của tổng dư nợ cho vay khách hàng.
Nếu xét phần dư nợ tăng thêm, bất động sản đóng góp khoảng 74%, tương đương gần 3/4 mức tăng trưởng tín dụng của TPBank trong kỳ.
Điều này cho thấy bất động sản đang trở thành một trong những động lực quan trọng nhất thúc đẩy tăng trưởng cho vay tại ngân hàng.
Một điểm đáng chú ý khác xuất hiện trong quý III khi dư nợ cho vay kinh doanh bất động sản tiếp tục mở rộng, dù tổng dư nợ cho vay khách hàng của TPBank giảm so với cuối tháng 6.
Diễn biến trái chiều này phản ánh sự thay đổi trong phân bổ vốn, với dòng tín dụng tiếp tục ưu tiên lĩnh vực địa ốc.
Trong khi đó, dư nợ cho vay các lĩnh vực nông nghiệp, xây dựng và vận tải đều thấp hơn so với đầu năm.
Sự phân hóa giữa các ngành cho thấy tăng trưởng tín dụng không diễn ra đồng đều, đồng thời làm gia tăng mức độ tập trung danh mục vào một số lĩnh vực nhất định.
Đối với TPBank, tín dụng bất động sản có thể đóng góp đáng kể vào thu nhập lãi nếu các khoản vay được giải ngân hiệu quả và khách hàng duy trì khả năng trả nợ.
Tuy nhiên, tốc độ tăng trưởng cao cũng đồng nghĩa ngân hàng nhạy cảm hơn với biến động dòng tiền của doanh nghiệp địa ốc.
Việc mở rộng cho vay bất động sản diễn ra trong bối cảnh thị trường đang chịu tác động từ mặt bằng lãi suất, thanh khoản dự án và khả năng hấp thụ nguồn cung.
Đối với doanh nghiệp địa ốc, tín dụng ngân hàng là nguồn lực quan trọng để triển khai dự án, hoàn thiện pháp lý và bổ sung vốn kinh doanh.
Tuy nhiên, nếu tiến độ bán hàng hoặc thu hồi công nợ chậm hơn dự kiến, áp lực trả nợ có thể gia tăng, đặc biệt với các khoản vay có thời hạn dài.
Về phía ngân hàng, rủi ro không chỉ nằm ở quy mô dư nợ mà còn phụ thuộc chất lượng tài sản bảo đảm, kỳ hạn cho vay và khả năng tạo dòng tiền thực tế của khách hàng.
Đáng lưu ý, cho vay kinh doanh bất động sản không đồng nghĩa toàn bộ khoản vốn đều phục vụ hoạt động đầu cơ, bởi danh mục còn có thể bao gồm các dự án phát triển nhà ở và hoạt động kinh doanh hợp pháp khác.
Việc gần 74% phần tín dụng tăng thêm đến từ bất động sản cho thấy TPBank đang đặt trọng tâm đáng kể vào lĩnh vực này. Khả năng duy trì chất lượng tín dụng và kiểm soát nợ xấu sẽ là yếu tố quan trọng quyết định hiệu quả của chiến lược mở rộng trong những quý tiếp theo.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


