





 Mã liên quan




 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Báo cáo nhanh kế hoạch điều chỉnh kinh doanh năm 2026 và kết quả 9 tháng của PV Power (POW)
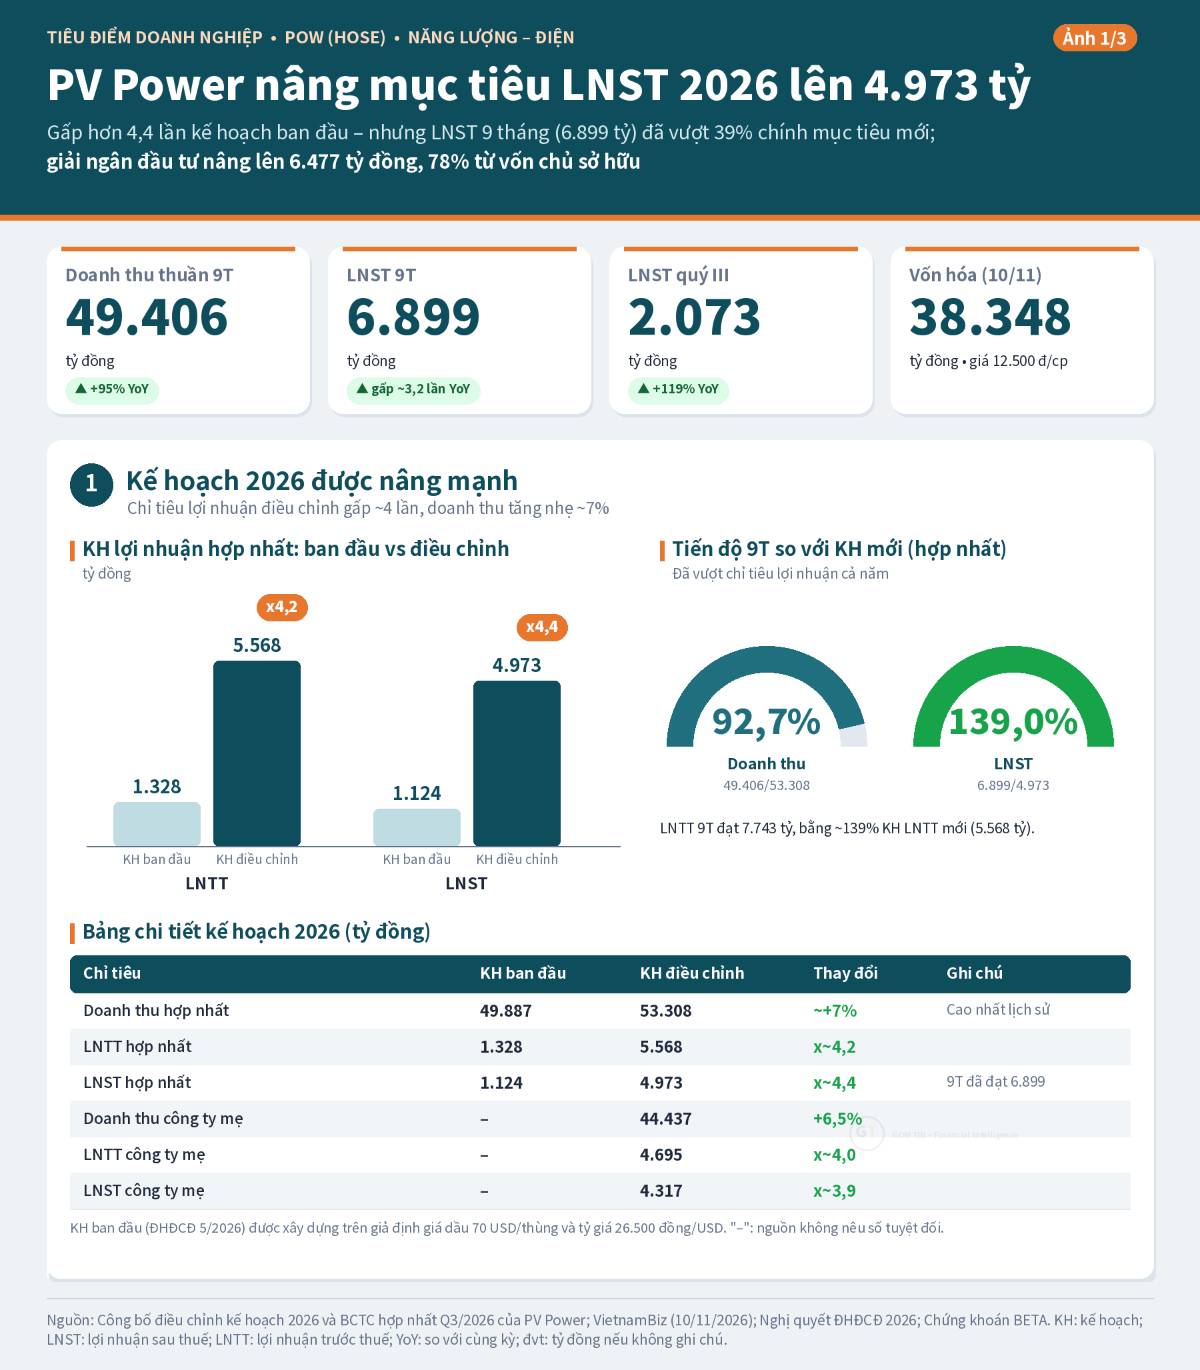
Cụ thể, ở quy mô hợp nhất toàn Tổng công ty, mục tiêu tổng doanh thu được nâng lên 53.308 tỷ đồng (tăng gần 7% so với kế hoạch ban đầu), lợi nhuận trước thuế (LNTT) điều chỉnh lên 5.568 tỷ đồng (gấp gần 4,2 lần mức cũ) và lợi nhuận sau thuế (LNST) dự kiến đạt 4.973 tỷ đồng (gấp hơn 4,4 lần kế hoạch ban đầu).
Đối với công ty mẹ, chỉ tiêu doanh thu được điều chỉnh lên 44.437 tỷ đồng (+6,5%), LNTT đạt 4.695 tỷ đồng (gấp gần 4 lần) và LNST đạt 4.317 tỷ đồng (gấp gần 3,9 lần kế hoạch cũ).
Song song với đó, kế hoạch thực hiện đầu tư của công ty mẹ tăng hơn 46% lên 2.545 tỷ đồng (gồm 1.883 tỷ đồng đầu tư góp vốn vào các đơn vị thành viên, 375 tỷ đồng xây dựng cơ bản và 287 tỷ đồng mua sắm tài sản cố định/trang thiết bị); tổng giá trị giải ngân vốn dự kiến đạt 6.477 tỷ đồng (tăng thêm 806 tỷ đồng), trong đó vốn chủ sở hữu chiếm tỷ trọng áp đảo với 5.049 tỷ đồng, còn vốn vay và các nguồn khác giữ nguyên ở mức 1.428 tỷ đồng.
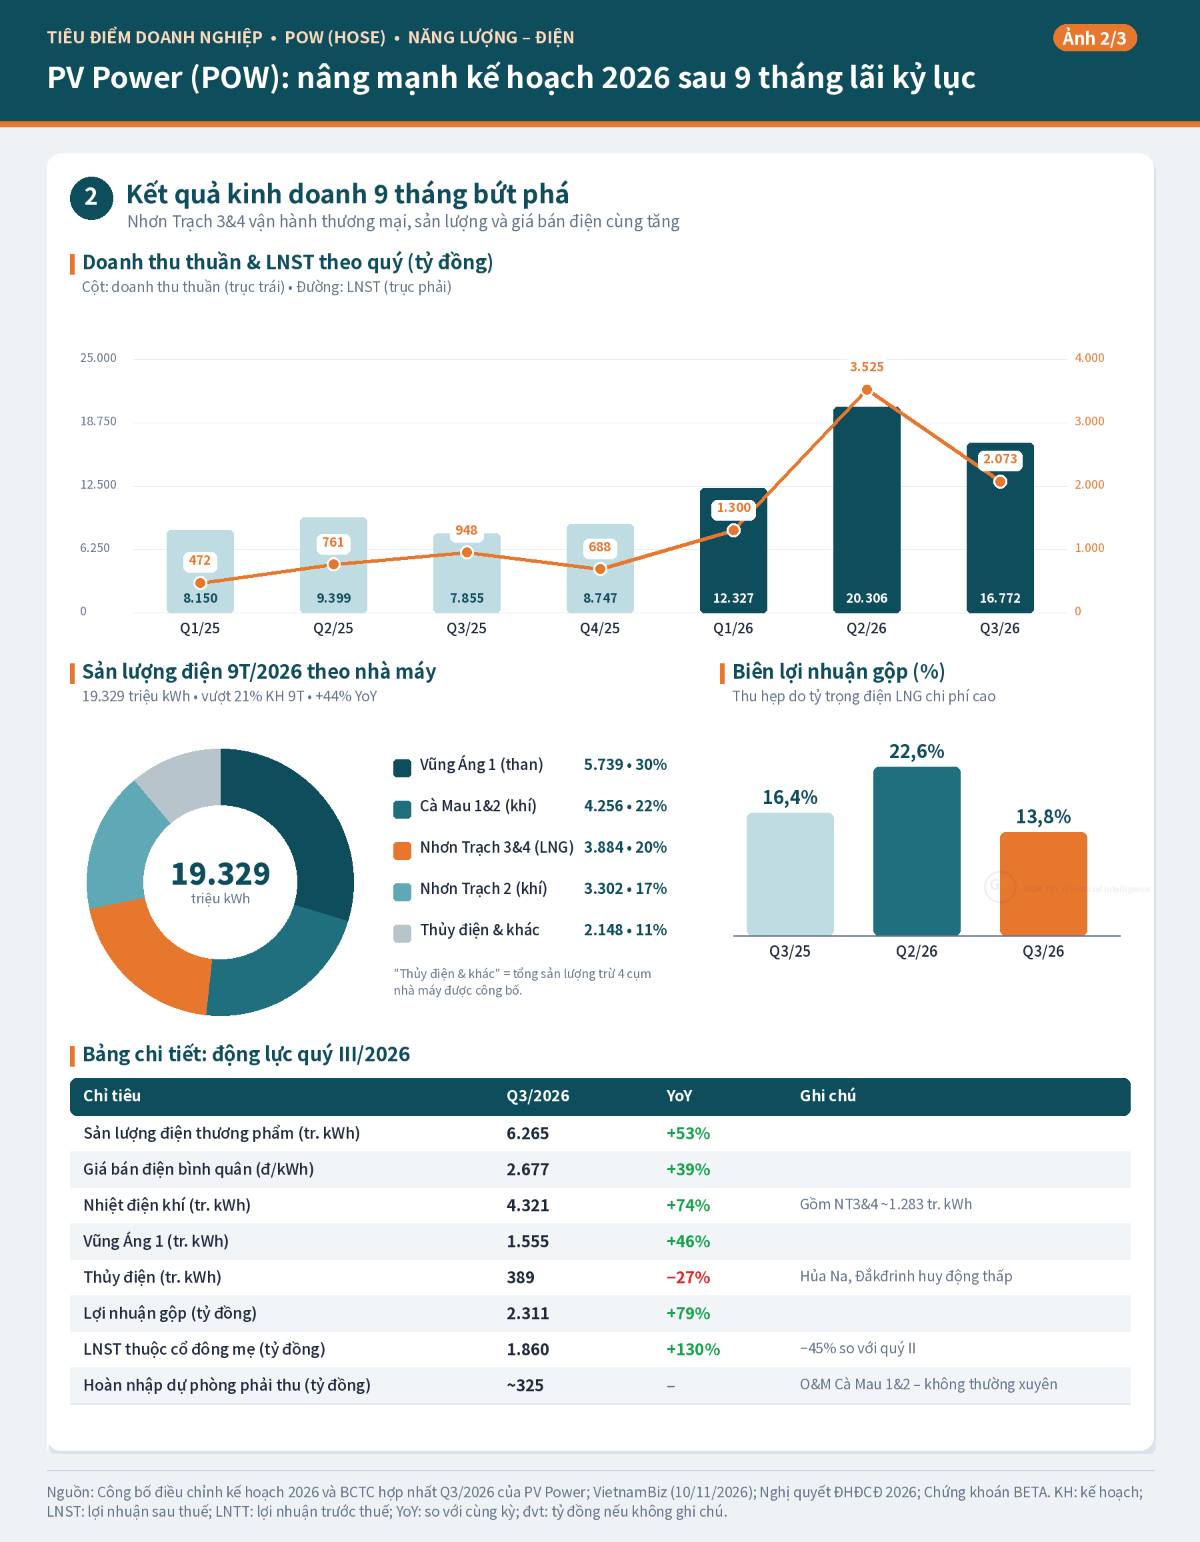
Quyết định nâng chỉ tiêu được củng cố bởi kết quả kinh doanh 9 tháng đầu năm 2026 vượt trội: riêng quý 3 ghi nhận doanh thu thuần đạt 16.772 tỷ đồng (+114% YoY) và LNST đạt hơn 2.073 tỷ đồng (+119% YoY); lũy kế 9 tháng đầu năm, doanh thu thuần đạt 49.406 tỷ đồng (+95% YoY) và LNST đạt gần 6.899 tỷ đồng (gấp hơn 3,2 lần cùng kỳ 2025), chính thức hoàn thành 92,7% kế hoạch doanh thu mới và vượt tới 39% mục tiêu lợi nhuận sau thuế cả năm vừa được điều chỉnh.
Trên sàn chứng khoán, thị giá cổ phiếu POW chốt phiên ngày 10/11 ở mức 12.500 đồng/cổ phiếu, tương ứng vốn hóa thị trường khoảng 38.348 tỷ đồng.
Phân tích tài chính ngắn
1. Chất lượng lợi nhuận bứt phá và tính chất thận trọng của kế hoạch điều chỉnh:
Việc POW nâng mục tiêu LNST cả năm lên 4.973 tỷ đồng (gấp 4,4 lần kế hoạch ban đầu) phản ánh sự hồi phục mạnh mẽ của sản lượng huy động điện khí/thủy điện và hiệu quả vận hành tối ưu trong quý 3 (+119% YoY).
Đáng chú ý, LNST thực tế 9 tháng đã đạt gần 6.899 tỷ đồng — vượt 39% so với chính kế hoạch mới này.
Chênh lệch này cho thấy ban điều hành đặt kế hoạch mới trên cơ sở rất thận trọng, nhằm trích lập dự phòng hoặc hấp thụ các chi phí đại tu, bảo dưỡng định kỳ các tổ máy và biến động giá nhiên liệu đầu vào thường phát sinh trong quý 4.
2. Cơ cấu nguồn vốn giải ngân lành mạnh, giảm thiểu rủi ro đòn bẩy tài chính:
Trong tổng mức giải ngân đầu tư 6.477 tỷ đồng của công ty mẹ, vốn tự có (vốn chủ sở hữu) chiếm tới 78% (5.049 tỷ đồng), trong khi quy mô vốn vay giữ nguyên ở mức 1.428 tỷ đồng.
Việc ưu tiên dành 1.883 tỷ đồng góp vốn vào các đơn vị thành viên (trọng tâm các dự án nguồn điện mới như điện khí LNG) bằng nguồn thặng dư vốn chủ sở hữu giúp POW bảo toàn tỷ lệ đòn bẩy nợ vay an toàn, hạn chế tối đa rủi ro chi phí lãi vay trong bối cảnh mặt bằng lãi suất biến động.
3. Định giá P/E hấp dẫn tạo biên an toàn cao cho cổ phiếu POW:
Với mức vốn hóa thị trường khoảng 38.348 tỷ đồng tại vùng giá 12.500 đồng/cổ phiếu, việc lũy kế 9 tháng đã tạo ra gần 6.899 tỷ đồng LNST đưa hệ số định giá P/E trượt (trailing P/E) của POW về vùng rất thấp so với mức trung bình của ngành tiện ích điện lực.
Đây là bệ đỡ định giá cơ bản vững chắc, kích thích dòng tiền của các nhà đầu tư tổ chức tìm kiếm doanh nghiệp năng lượng có nền tảng tiền mặt và lợi nhuận đột biến.
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


