





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ai thật sự lãi trong "cuộc chơi" dầu khí?
Lợi nhuận quý III/2026 của nhóm dầu khí cao gấp 3,2 lần cùng kỳ, nhưng định giá rẻ chưa chắc là cơ hội. Giá dầu đang hạ nhiệt và lợi nhuận được dự báo đi xuống trong năm 2027.
Đằng sau bức tranh lợi nhuận rực rỡ là sự phân hóa ngày càng lớn giữa các doanh nghiệp, khi giá dầu, biên lọc dầu và chu kỳ vận tải có thể đảo chiều nhanh hơn kỳ vọng của thị trường.
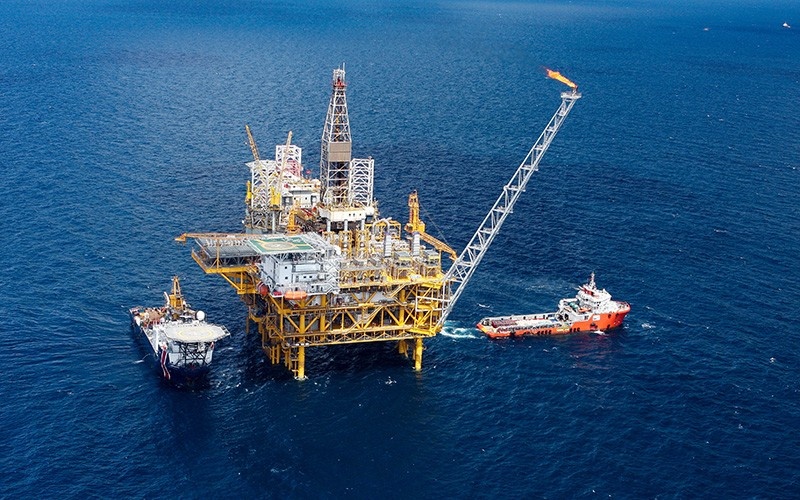
Bảy doanh nghiệp dầu khí niêm yết (PVD, PVS, GAS, BSR, PVT, PLX, OIL) lãi sau thuế quý III đạt 16.263 tỷ đồng, gấp 3,2 lần cùng kỳ nhưng giảm 6,9% so với quý II. Lũy kế 9 tháng là 45.733 tỷ đồng.
Bức tranh phân hóa rõ. BSR và GAS chiếm hơn 83% lợi nhuận quý. BSR lãi 8.968 tỷ đồng, gấp gần 10 lần cùng kỳ, nhờ chênh lệch giá sản phẩm và dầu thô ở mức cao. GAS đạt gần 4.600 tỷ đồng, tăng gần 80%. Nếu loại BSR, lợi nhuận sáu doanh nghiệp còn lại giảm 25,6% so với quý trước.
Nhóm thượng nguồn kém sắc: PVD chỉ lãi 71 tỷ đồng, giảm 74,5% do giàn khoan hoạt động ít ngày hơn và chi phí lãi vay tăng. PLX giảm 55,7% so với quý II vì không còn khoản hoàn nhập dự phòng lớn. PVT giảm 35,2% do tàu bảo dưỡng định kỳ.
Brent bình quân tháng 10 lên 125 USD/thùng, nhưng giá giao ngay đã về 92,1 USD/thùng ngày 11/11. EIA dự báo Brent bình quân 97,4 USD năm 2026 rồi còn 85,8 USD năm 2027. TCBS Research nâng dự phóng lợi nhuận 2026 của nhóm lên gần 58.900 tỷ đồng, nhưng dự báo giảm 7,8% năm 2027 khi biên lọc dầu về mức bình thường và BSR bảo dưỡng tổng thể.
Định giá thấp chưa đủ để kết luận
P/E trung vị của nhóm giảm còn 10,8 lần, từ 14,3 lần hồi quý II. Năm trong bảy cổ phiếu có P/E gần đáy 5 năm. BSR chỉ ở mức 4,5 lần, song lợi nhuận đang ở đỉnh và được dự báo giảm 12,1% năm 2027. TCBS đánh giá GAS (tiền ròng khoảng 46.500 tỷ đồng) và PVT (P/E khoảng 7 lần, cước tàu dầu còn cao) đáng chú ý hơn PVS và OIL.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


