





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
ACB, SCS vào "tầm ngắm" trước phiên mới
Dù nhóm ngân hàng đối mặt với áp lực thu hẹp NIM và chi phí trích lập dự phòng gia tăng, một số mã có chất lượng tài sản tốt vẫn duy trì sức hút nhờ định giá bám sát vùng trung bình dài hạn và dòng tiền đều đặn từ cổ tức.
Hai cổ phiếu ACB và SCS được các công ty chứng khoán khuyến nghị mua dựa trên chất lượng tài sản vững chắc và sinh lời ổn định, với mục tiêu giá tăng lần lượt 24% và 32%.
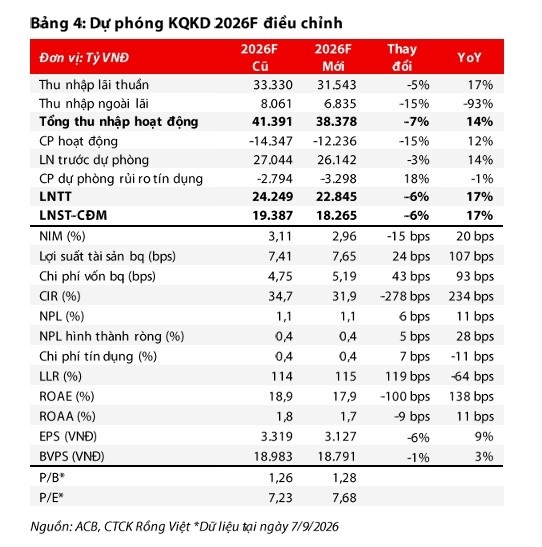
Ngân hàng TMCP Á Châu (ACB) nhận được khuyến nghị mua với giá mục tiêu 27.000 đồng/cổ phiếu. Theo các công ty chứng khoán, ngân hàng dự phóng lợi nhuận trước thuế 2026 đạt 22.845 tỷ đồng, tăng 17% so với cùng kỳ năm trước. Tỷ lệ nợ xấu ở mức 1,03% với bao phủ nợ xấu 104%, cho thấy chất lượng tài sản thuộc nhóm tốt nhất ngành. EPS 2026 dự phóng đạt 3.127 đồng/cổ phiếu. Hiện ACB giao dịch ở mức định giá tương đối hợp lý, tạo cơ hội cho nhà đầu tư.
Dù chất lượng tài sản vững chắc, các yếu tố rủi ro cần theo dõi bao gồm áp lực lãi suất ròng (NIM) không còn mở rộng trong môi trường lãi suất suy yếu, cùng xu hướng nợ xấu hình thành ròng. Khả năng cải thiện chất lượng tài sản sẽ ảnh hưởng lớn đến dư địa tăng giá trong ngắn hạn. Tốc độ thu hồi nợ xấu ngoài bảng cũng cần được theo dõi sát sao.
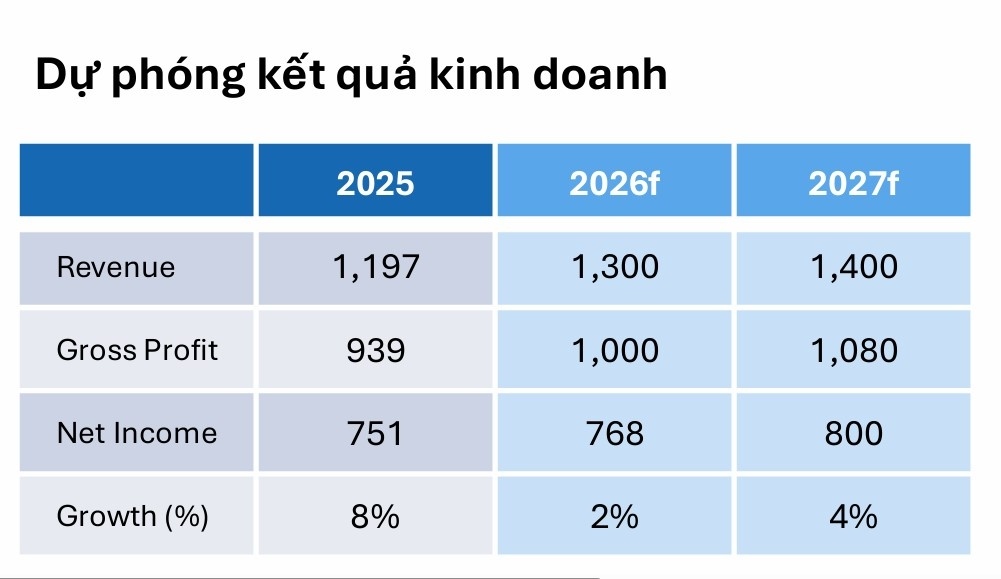
CTCP Dịch Vụ Hàng Hóa Sài Gòn (SCS) cũng được khuyến nghị mua với giá mục tiêu 56.789 đồng/cổ phiếu, tương ứng upside 32%. Quý 2/2026, SCS ghi nhận doanh thu 279 tỷ đồng và lợi nhuận 188 tỷ đồng, duy trì ổn định nhờ đơn giá dịch vụ tăng hơn 5%. Lũy kế 6 tháng, công ty hoàn thành 50% kế hoạch lợi nhuận năm 2026. Năm 2026, dự phóng doanh thu 1.300 tỷ đồng và lợi nhuận ròng 768 tỷ đồng.
SCS duy trì chi trả cổ tức tiền mặt tối thiểu 5.000 đồng/cổ phiếu.Đối với SCS, câu hỏi chính là liệu khả năng tăng đơn giá dịch vụ có bền vững khi sản lượng vận chuyển hàng hóa tiếp tục suy yếu. Mức chi trả cổ tức hiện tại có phản ánh đầy đủ tiềm năng tăng trưởng lợi nhuận hay chỉ là chiến lược duy trì nhà đầu tư. Diễn biến của nhu cầu dịch vụ hàng hóa cảng sẽ là động lực chính cho triển vọng công ty.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


