





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
VietABank tăng 9% lãi trước thuế quý 3 nhờ hoàn nhập dự phòng, nợ dưới tiêu chuẩn chiếm 98% nợ xấu
Theo BCTC hợp nhất quý 3/2026 vừa được công bố, Ngân hàng TMCP Việt Á (VietABank, HOSE: VAB) lãi trước thuế hơn 366 tỷ đồng, tăng 9% so với cùng kỳ năm trước, nhờ hoàn nhập dự phòng rủi ro. Đáng chú ý, nợ dưới tiêu chuẩn chiếm gần 98% nợ xấu của Ngân hàng tính đến cuối quý 3.
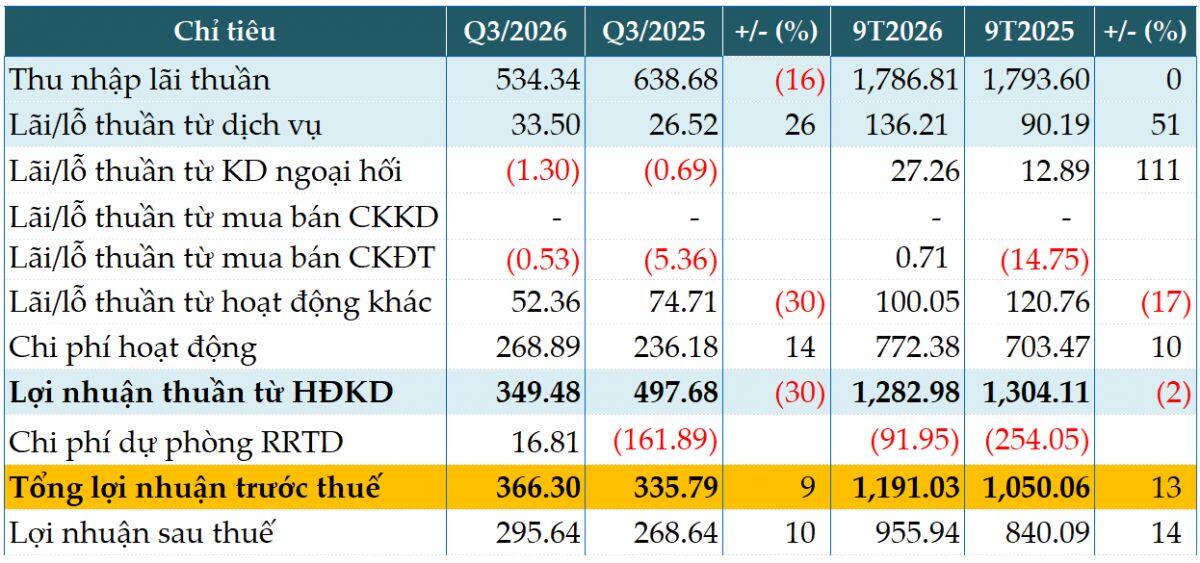
Riêng quý 3, thu nhập lãi thuần của VietABank giảm 16% so với cùng kỳ, chỉ còn hơn 534 tỷ đồng.
Lãi từ dịch vụ là nguồn thu ngoài lãi duy nhất tăng trưởng trong quý, tăng 26% lên gần 34 tỷ đồng. Theo giải trình, thu nhập từ hoạt động dịch vụ gia tăng nhờ cải tiến, đa dạng hóa sản phẩm, đáp ứng tốt nhu cầu của tất cả phân khúc khách hàng. VAB chủ động quản lý, cơ cấu hiệu quả danh mục chứng khoán đầu tư bao gồm trái phiếu Chính phủ, giấy tờ có giá... do đó, thu nhập từ hoạt động này tăng so với cùng kỳ.
Chiều ngược lại, các nguồn thu ngoài lãi khác sụt giảm như lãi từ hoạt động khác giảm 30%, chỉ còn hơn 52 tỷ đồng. Hoạt động kinh doanh ngoại hối và mua bán chứng khoán đầu tư báo lỗ.
Chi phí hoạt động trong quý tăng 14% lên gần 269 tỷ đồng. Theo đó, lợi nhuận thuần từ hoạt động kinh doanh giảm 30%, còn hơn 349 tỷ đồng. Tuy nhiên, Ngân hàng được hoàn nhập gần 17 tỷ đồng chi phí dự phòng rủi ro tín dụng, do đó lợi nhuận trước thuế tăng 9% lên hơn 366 tỷ đồng. Theo giải trình, chất lượng tín dụng cải thiện, giảm nợ quá hạn, thu nợ một số khách hàng quá hạn, nợ xấu nên hoàn nhập dự phòng rủi ro tín dụng.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế tăng 13% so với cùng kỳ, đạt hơn 1,191 tỷ đồng, nhờ giảm chi phí dự phòng rủi ro tín dụng. So với kế hoạch lợi nhuận 1,945 tỷ đồng đề ra cho cả năm, VietABank thực hiện được khoảng 61% mục tiêu sau 9 tháng.
Kết quả kinh doanh quý 3 và 9 tháng đầu năm 2026 của VAB. Đvt: Tỷ đồng
Nguồn: VietstockFinance
Tổng tài sản Ngân hàng tính đến cuối quý 3 tăng 11% so với đầu năm, lên 156,490 tỷ đồng. Cho vay khách hàng tăng 9% (đạt 96,680 tỷ đồng), tiền gửi khách hàng tăng 8% (107,187 tỷ đồng).
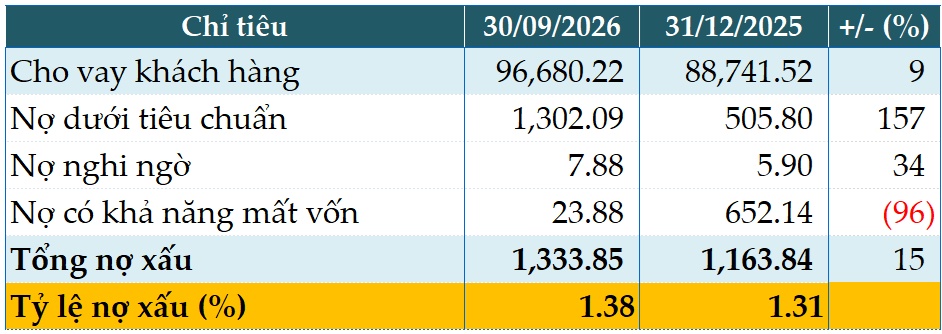
Tổng nợ xấu tính đến 30/09/2026 gần 1,334 tỷ đồng, tăng 15% so với đầu năm. Đáng chú ý, gần 98% trong đó là nợ dưới tiêu chuẩn (nhóm 3), chiếm 1,302 tỷ đồng. Tỷ lệ nợ xấu/dư nợ tăng từ mức 1.31% đầu năm lên 1.38%.
Chất lượng nợ vay của VAB tính đến 30/09/2026. Đvt: Tỷ đồng
Nguồn: VietstockFinance
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


