





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Vì sao lãi suất khó giảm?
Dù nhiều ngân hàng đã giảm lãi suất huy động theo định hướng của Ngân hàng Nhà nước, cuộc cạnh tranh hút tiền gửi vẫn diễn ra dưới nhiều hình thức. Tăng trưởng tín dụng vượt huy động tiếp tục tạo áp lực thanh khoản, khiến mặt bằng lãi suất khó giảm sâu trong ngắn hạn.
Khoảng cách giữa tín dụng và huy động ngày càng nới rộng, trong khi nhu cầu vốn trung - dài hạn của nền kinh tế vẫn lớn. Đây được xem là nguyên nhân khiến các ngân hàng chưa thể "hạ nhiệt" cuộc đua huy động, bất chấp định hướng ổn định lãi suất.
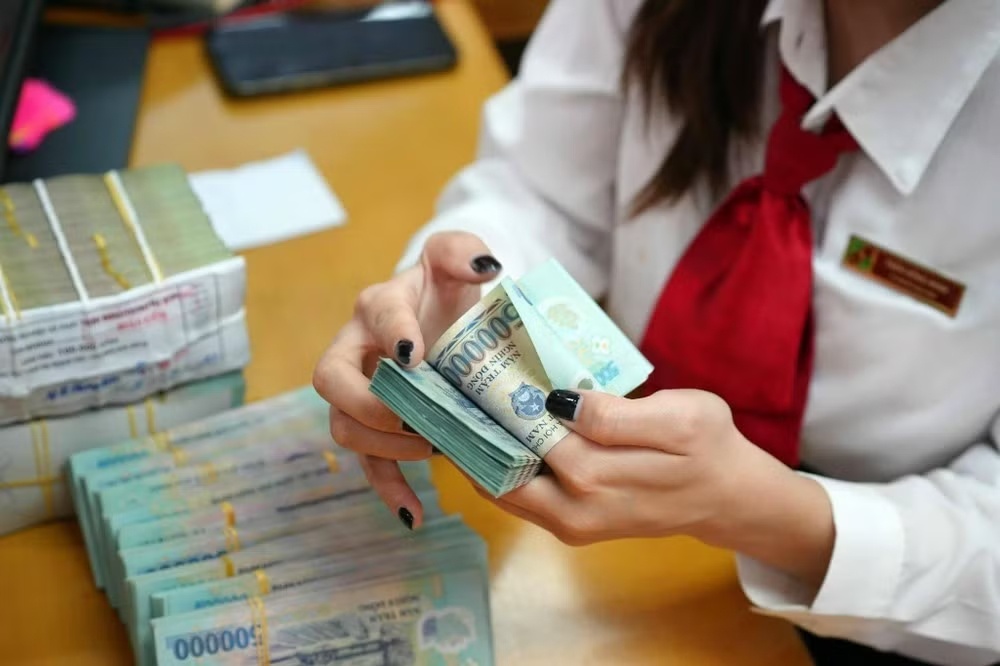
Bức tranh lãi suất huy động những tháng gần đây đang xuất hiện nghịch lý: lãi suất niêm yết tại nhiều ngân hàng đã giảm, nhưng mức sinh lời thực tế dành cho người gửi tiền vẫn ở vùng cao thông qua các chương trình cộng lãi suất, ưu đãi hoặc phát hành chứng chỉ tiền gửi.
Một số ngân hàng số tiếp tục đưa ra mức lãi suất thực nhận 8,9-9,2%/năm cho kỳ hạn 10-12 tháng, trong khi nhiều tổ chức tín dụng phát hành chứng chỉ tiền gửi với lãi suất lên tới 8,2%/năm. Thậm chí, trên thị trường vẫn xuất hiện các khoản tiền gửi hưởng mức lãi thực tế khoảng 9%/năm, cao hơn đáng kể so với biểu niêm yết.
Diễn biến này phản ánh áp lực huy động vốn chưa hề giảm bớt khi tăng trưởng tín dụng tiếp tục vượt tốc độ huy động.
Theo số liệu của Ngân hàng Nhà nước, đến ngày 26/6/2026, dư nợ tín dụng toàn nền kinh tế đạt hơn 19,97 triệu tỷ đồng, tăng 7,41% so với cuối năm trước và tăng 18,1% so với cùng kỳ. Trong khi đó, tốc độ huy động vốn thấp hơn khoảng 2 điểm phần trăm, khiến khoảng cách giữa nguồn vốn và nhu cầu cho vay ngày càng lớn.
Xu hướng này cũng thể hiện rõ tại nhiều ngân hàng thương mại.
Tại Techcombank, dư nợ cho vay tăng 10,4%, trong khi tiền gửi khách hàng chỉ tăng khoảng 7% sau 6 tháng đầu năm.
VPBank ghi nhận tín dụng tại ngân hàng mẹ tăng 24,6%, cao hơn tốc độ tăng 22,7% của tổng tiền gửi và giấy tờ có giá hợp nhất.
Ở LPBank và VIB, tăng trưởng huy động cũng thấp hơn tốc độ mở rộng tín dụng, cho thấy áp lực cân đối nguồn vốn đang diễn ra trên diện rộng thay vì chỉ xuất hiện ở một vài nhà băng.
Theo giới phân tích, nguyên nhân không chỉ đến từ nhu cầu tín dụng tăng mạnh mà còn xuất phát từ cơ cấu nguồn vốn của hệ thống. Thống đốc Ngân hàng Nhà nước cho biết khoảng 80% nguồn vốn huy động hiện là vốn ngắn hạn, trong khi nhu cầu vay trung và dài hạn của doanh nghiệp trong các lĩnh vực hạ tầng, năng lượng, bất động sản và sản xuất vẫn rất lớn.
Sự mất cân đối này buộc các ngân hàng phải tiếp tục duy trì sức hấp dẫn của lãi suất huy động nhằm đảm bảo thanh khoản cũng như đáp ứng các tỷ lệ an toàn.
Các công ty chứng khoán cũng đưa ra góc nhìn tương đối thận trọng. KBSV cho rằng áp lực huy động vốn sẽ còn kéo dài do tín dụng tăng nhanh hơn huy động và dư địa nới lỏng tiền tệ không còn nhiều trước áp lực lạm phát, tỷ giá.
Trong khi đó, ACBS nhận định môi trường tài chính quốc tế cũng đang tạo thêm sức ép. Giá năng lượng duy trì ở mức cao, nguy cơ lạm phát kéo dài cùng lập trường thận trọng của nhiều ngân hàng trung ương lớn khiến dư địa giảm lãi suất của Việt Nam bị thu hẹp.
Tuy nhiên, một số tín hiệu tích cực vẫn được ghi nhận. Đồng Việt Nam duy trì ổn định khi chỉ mất giá khoảng 0,4% so với USD tính đến giữa tháng 7, tạo thêm không gian để Ngân hàng Nhà nước điều tiết thanh khoản thông qua các công cụ như hoán đổi ngoại tệ, điều chuyển tiền gửi Kho bạc Nhà nước hoặc hoàn thiện thị trường trái phiếu doanh nghiệp.
Theo dự báo của KBSV, nếu áp lực lạm phát, giá dầu và địa chính trị hạ nhiệt, mặt bằng lãi suất huy động có thể tiến gần vùng đỉnh và giảm dần từ quý IV/2026. Dù vậy, trong ngắn hạn, cuộc cạnh tranh hút vốn giữa các ngân hàng nhiều khả năng vẫn chưa thể sớm kết thúc.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


