





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Trung Quốc trở thành “nguồn vốn rẻ” mới của thế giới: Nhân dân tệ bắt đầu mở rộng ảnh hưởng
Trong khi lãi suất tại Mỹ, Nhật Bản và nhiều nền kinh tế lớn vẫn ở mức cao, Trung Quốc đang nổi lên như một trong số ít thị trường còn cung cấp nguồn vốn chi phí thấp. Điều này đang thu hút ngày càng nhiều ngân hàng, doanh nghiệp và thậm chí chính phủ nước ngoài tìm đến thị trường trái phiếu nhân dân tệ để vay vốn.
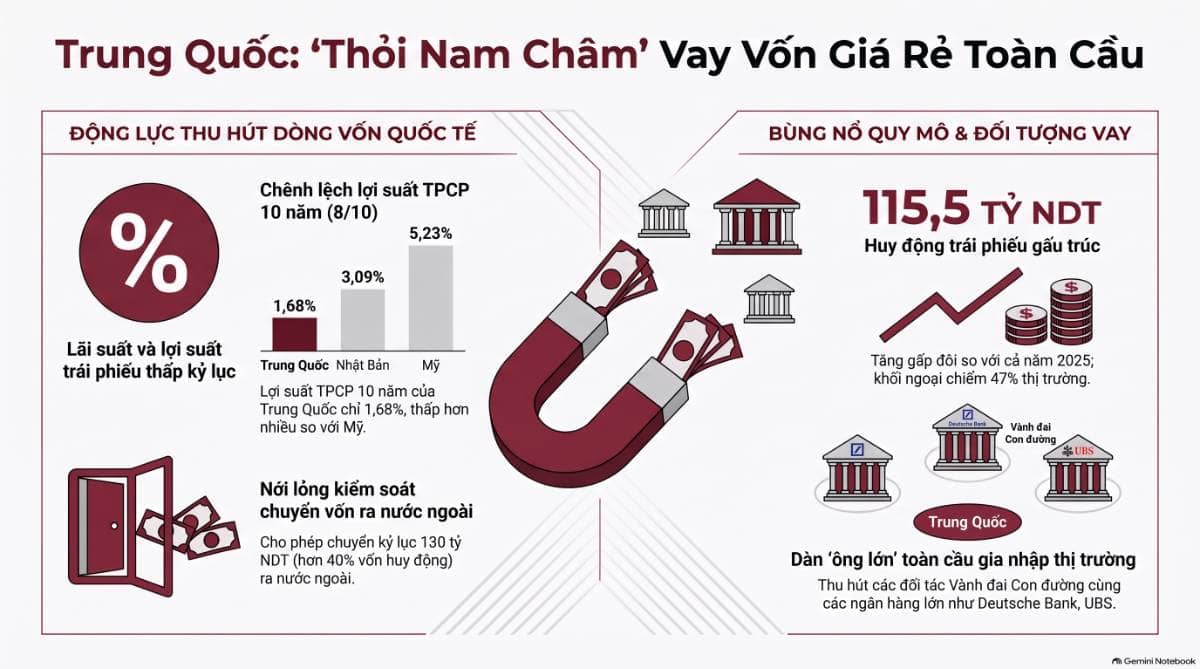
Công cụ nổi bật nhất là trái phiếu gấu trúc – loại trái phiếu bằng nhân dân tệ do các tổ chức nước ngoài phát hành tại Trung Quốc đại lục. Từ đầu năm đến ngày 8/10/2026, các tổ chức nước ngoài đã huy động khoảng 115,5 tỷ nhân dân tệ, gấp đôi tổng giá trị phát hành của cả năm 2025.
Điểm hấp dẫn lớn nhất nằm ở chênh lệch lãi suất. Ngày 8/10, lợi suất trái phiếu chính phủ Trung Quốc kỳ hạn 10 năm chỉ khoảng 1,68%, trong khi Nhật Bản ở mức 3,09% và Mỹ lên tới 5,23%. Khoảng cách này khiến chi phí vay bằng nhân dân tệ trở nên cạnh tranh hơn đáng kể so với USD hoặc nhiều đồng tiền lớn khác.
Một ví dụ rõ nhất là UBS. Tập đoàn tài chính Thụy Sĩ đã huy động 2 tỷ nhân dân tệ thông qua trái phiếu gấu trúc kỳ hạn 5 năm với lãi suất chỉ 1,78%/năm, mức thấp kỷ lục đối với một định chế tài chính nước ngoài trên thị trường này.
Không chỉ UBS, những tên tuổi lớn như Deutsche Bank, Morgan Stanley và Crédit Agricole cũng đã tham gia. Công ty khai khoáng Fortescue của Australia đang cân nhắc phát hành khoảng 3 tỷ nhân dân tệ, tương đương 450 triệu USD.
Về bản chất, Trung Quốc đang tận dụng chính điểm yếu của nền kinh tế trong nước để tạo ra lợi thế tài chính đối ngoại. Áp lực giảm phát, nhu cầu tín dụng yếu và tăng trưởng chậm khiến lãi suất trong nước được duy trì ở mức rất thấp. Trong khi đó, các thị trường lớn khác lại phải duy trì lãi suất cao để chống lạm phát.
Sự chênh lệch này tạo ra một dạng “carry trade ngược”: thay vì vay USD hoặc các đồng tiền lãi suất thấp rồi đầu tư sang nơi có lợi suất cao như trước, các tổ chức quốc tế giờ có thể vay trực tiếp nhân dân tệ với chi phí thấp để tài trợ cho hoạt động kinh doanh tại các thị trường khác.
Điểm quan trọng hơn là Bắc Kinh đang chủ động mở cửa dòng vốn. Trong năm nay, hơn 40% số tiền huy động từ trái phiếu gấu trúc được phép chuyển ra ngoài Trung Quốc, tương đương khoảng 130 tỷ nhân dân tệ, tức gần 19 tỷ USD – mức cao nhất từ trước đến nay.
Đây là thay đổi rất lớn nếu so với trước năm 2017, khi nguồn vốn huy động từ trái phiếu gấu trúc gần như không được phép chuyển ra nước ngoài. Từ cuối năm 2022, Trung Quốc bắt đầu cho phép tổ chức phát hành chuyển đổi nguồn vốn huy động sang ngoại tệ để sử dụng cả trong và ngoài lãnh thổ.
Vì vậy, câu chuyện không chỉ là Trung Quốc muốn cung cấp vốn rẻ cho thế giới. Đằng sau đó còn là chiến lược dài hạn nhằm mở rộng vai trò quốc tế của đồng nhân dân tệ và giảm sự phụ thuộc vào hệ thống tài chính dựa trên USD.
Trung Quốc có một lợi thế lớn để thực hiện chiến lược này: lượng tiết kiệm nội địa rất cao và thặng dư thương mại kéo dài. Khi nền kinh tế trong nước không hấp thụ hết lượng vốn dư thừa, việc cho doanh nghiệp và chính phủ nước ngoài vay bằng nhân dân tệ trở thành một cách để “xuất khẩu vốn” ra thế giới.
Xu hướng này không chỉ diễn ra trong thị trường trái phiếu gấu trúc. Quy mô trái phiếu dim sum – trái phiếu nhân dân tệ phát hành ngoài Trung Quốc đại lục, chủ yếu tại Hong Kong – đã vượt 1.000 tỷ nhân dân tệ, lập kỷ lục mới. Tỷ trọng tổ chức phát hành ngoài Trung Quốc cũng tăng từ 23% lên 35%.
Điều này cho thấy một hệ sinh thái tài chính bằng nhân dân tệ đang dần hình thành cả trong và ngoài Trung Quốc. Nếu doanh nghiệp ngày càng vay bằng RMB, thanh toán thương mại bằng RMB và nhà đầu tư quốc tế nắm giữ nhiều tài sản RMB hơn, nhu cầu dự trữ đồng tiền này cũng sẽ tăng theo.
Đồng nhân dân tệ tăng hơn 6% so với USD trong một năm qua cũng hỗ trợ quá trình này. Một đồng tiền ổn định hoặc tăng giá giúp giảm rủi ro tỷ giá cho người đi vay, đồng thời khiến Bắc Kinh bớt lo ngại về khả năng vốn tháo chạy khi nới lỏng kiểm soát dòng vốn.
Tuy nhiên, nguồn vốn rẻ không hoàn toàn miễn phí. Các doanh nghiệp vay bằng nhân dân tệ nhưng tạo doanh thu bằng USD, EUR hoặc đồng nội tệ khác vẫn phải đối mặt với rủi ro tỷ giá. Nếu RMB tăng mạnh, chi phí trả nợ quy đổi sang ngoại tệ có thể tăng lên và làm mất một phần lợi thế từ lãi suất thấp.
Với thị trường tài chính toàn cầu, đây là một chuyển biến đáng chú ý. Trong nhiều thập kỷ, USD gần như thống trị tuyệt đối vai trò đồng tiền vay và dự trữ quốc tế. Trung Quốc hiện chưa thể thay thế vị thế đó, nhưng việc ngày càng nhiều định chế lớn chủ động vay bằng nhân dân tệ cho thấy RMB đang bắt đầu có một chức năng quan trọng hơn trong hệ thống tài chính quốc tế.
Tóm lại, lãi suất cực thấp đang biến Trung Quốc từ một nước chủ yếu thu hút vốn thành một nguồn cung vốn giá rẻ cho thế giới. Nếu quá trình mở cửa tiếp tục và thị trường trái phiếu nhân dân tệ ngày càng sâu hơn, Trung Quốc không chỉ “xuất khẩu hàng hóa”, mà còn có thể từng bước xuất khẩu vốn và đồng tiền của mình ra toàn cầu.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


