





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Triển vọng bứt phá của ELC và NT2
ELC được kỳ vọng tăng trưởng doanh thu và lợi nhuận trong năm 2026, trong khi NT2 đứng trước giai đoạn lợi nhuận chịu tác động bởi nền cao và các khoản thu nhập bất thường. Hai doanh nghiệp vì vậy đang cho thấy những động lực tăng trưởng khá khác nhau.
Hai cổ phiếu ELC và NT2 đang được nhà đầu tư quan tâm do định giá tương đối thấp so với tiềm năng tăng trưởng của các công ty.
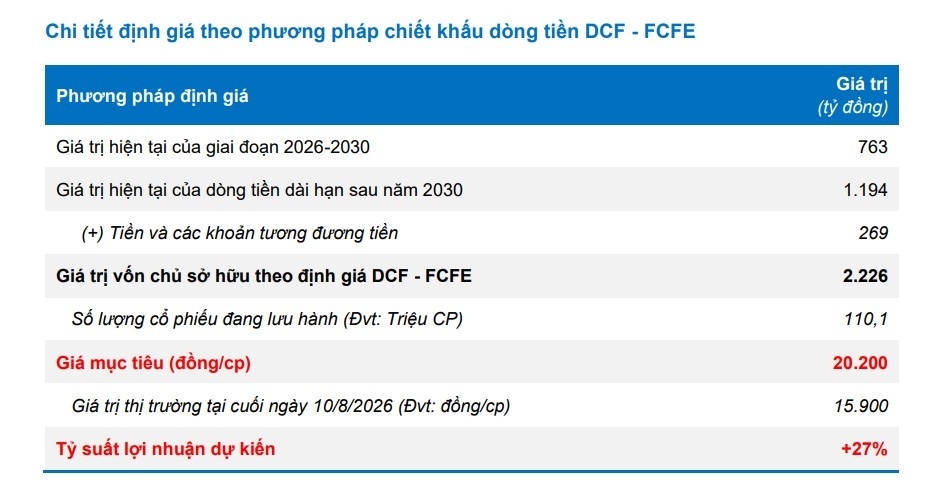
Theo cập nhật ngày 18/9, BVSC dự báo ELC đạt 1.819 tỷ đồng doanh thu thuần năm 2026, tăng 19,8%, trong khi lợi nhuận sau thuế đạt 146 tỷ đồng, tăng 13,8% so với năm trước. EPS dự phóng ở mức 1.319 đồng/cổ phiếu.
Đáng chú ý, tốc độ tăng lợi nhuận thấp hơn doanh thu khi biên lợi nhuận gộp dự kiến giảm từ 17,8% năm 2025 xuống 16,5%. Nguyên nhân chủ yếu đến từ giá linh kiện phần cứng đầu vào tăng. Điều này cho thấy tăng trưởng doanh thu chưa hoàn toàn chuyển hóa tương ứng thành lợi nhuận.
Ở chiều ngược lại, thu nhập tài chính của ELC được dự báo đạt 59 tỷ đồng, tăng 53,6%, nhờ lượng tiền mặt cao. Như vậy, ngoài hoạt động kinh doanh cốt lõi, dòng tiền nhàn rỗi cũng trở thành một nguồn đóng góp đáng kể vào lợi nhuận doanh nghiệp.
Với NT2, câu chuyện nằm nhiều hơn ở sản lượng, chi phí vận hành và cấu trúc lợi nhuận. VCSC dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2026 giảm 6% so với cùng kỳ, chủ yếu do khoản bồi thường lỗ tỷ giá thấp hơn, chênh lệch giá giảm 34%, chi phí bán hàng và quản lý tăng 37%, trong khi thuế suất dự kiến tăng lên 20%.
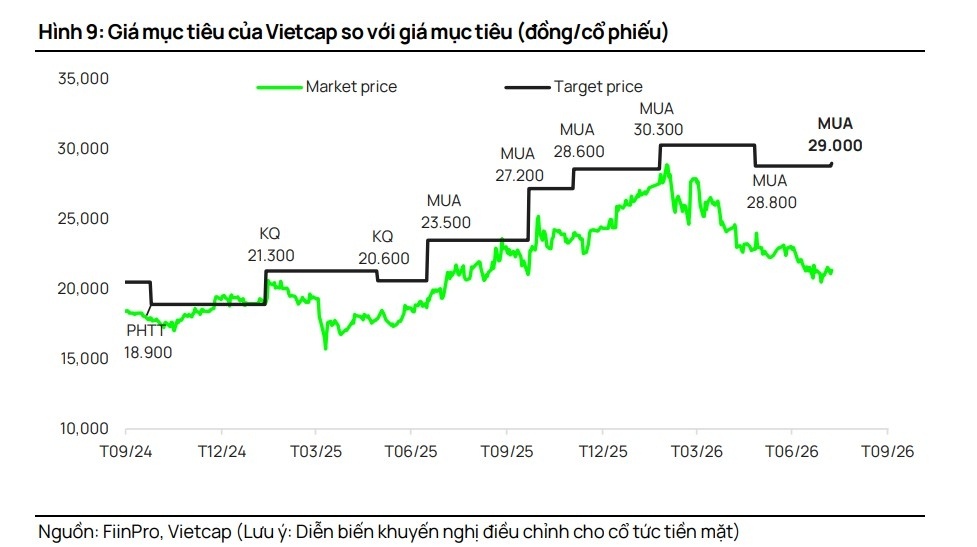
Dù vậy, sản lượng bán được dự báo tăng 39%, khấu hao giảm khoảng 390 tỷ đồng và chi phí bảo dưỡng giảm khoảng 30% sẽ tạo lực đỡ cho kết quả kinh doanh. Sang năm 2027, lợi nhuận cốt lõi được dự báo tăng 6% lên 1.100 tỷ đồng.
Một điểm đáng chú ý khác là lượng tiền mặt gộp của NT2 đạt khoảng 4.400 tỷ đồng cuối quý II/2026, tương đương 74% vốn hóa theo số liệu trong báo cáo. Cấu trúc tiền mặt lớn giúp thu nhập tài chính trở thành một biến số đáng kể đối với lợi nhuận những năm tới.
Ở cấp độ ngành, ELC chịu ảnh hưởng trực tiếp từ giá linh kiện và tiến độ các dự án công nghệ, trong khi NT2 nhạy cảm hơn với sản lượng điện, giá khí, chênh lệch giá và chi phí bảo dưỡng. Vì vậy, triển vọng của hai doanh nghiệp không chỉ phụ thuộc vào tăng trưởng doanh thu mà còn nằm ở khả năng kiểm soát các biến số đầu vào.
Các yếu tố này cho thấy bức tranh lợi nhuận đang phân hóa: ELC cần duy trì tốc độ tăng trưởng đủ lớn để bù đắp áp lực biên lợi nhuận, còn NT2 cần chuyển hóa lợi thế sản lượng và chi phí thành tăng trưởng lợi nhuận bền vững hơn sau giai đoạn có các khoản thu nhập đặc thù.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


