





300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tín dụng lớn hết thời dễ dãi?
Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng rà soát nhóm khách hàng có dư nợ lớn, kiểm soát chặt khoản vay góp vốn, mua cổ phần và định giá lại tài sản thế chấp sát thị trường. Động thái này có thể tác động đáng kể đến dòng vốn ngân hàng và doanh nghiệp bất động sản.
Việc kiểm soát tín dụng tập trung được kỳ vọng hạn chế nợ xấu, nhưng cũng đặt những doanh nghiệp phụ thuộc vốn vay trước áp lực tài chính lớn hơn.
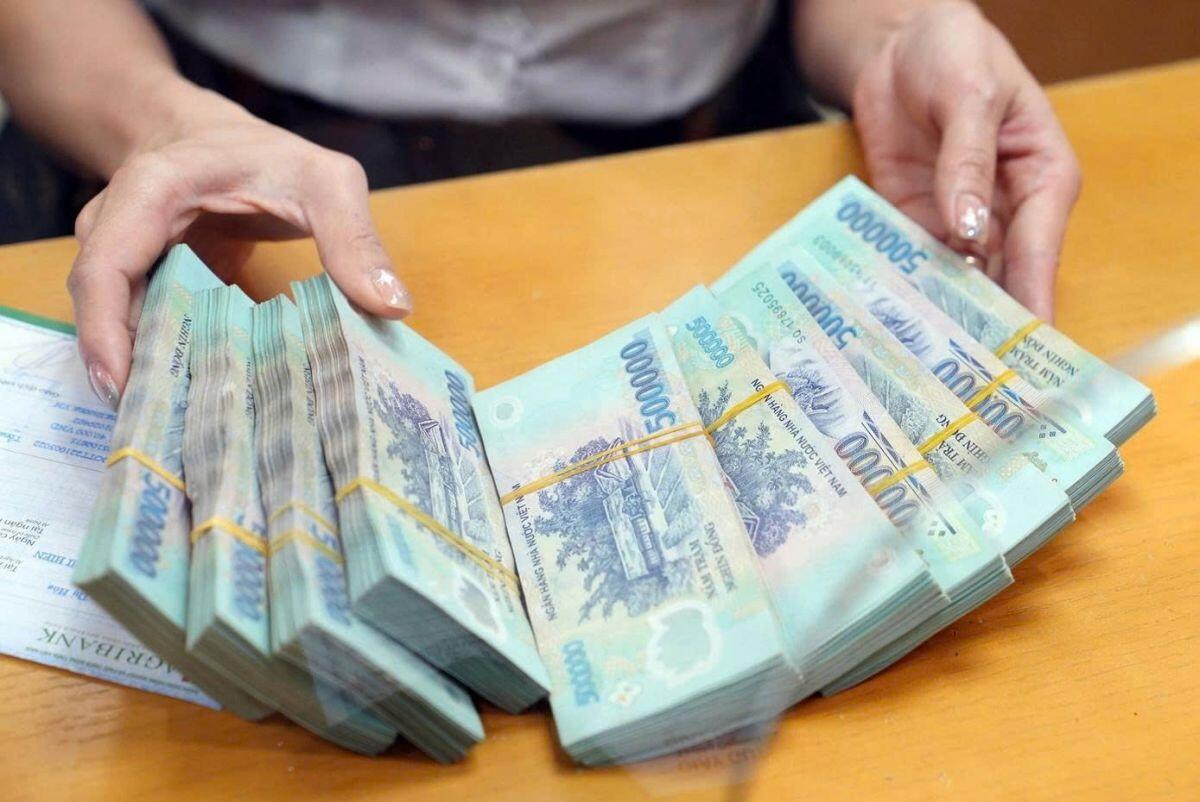
Theo văn bản số 9608/NHNN-CSTT, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng tăng cường kiểm soát khoản vay đối với khách hàng, nhóm khách hàng liên quan có dư nợ lớn và các lĩnh vực tiềm ẩn rủi ro.
Đáng chú ý, ngân hàng phải rà soát những khách hàng có chung người quản lý, người đại diện pháp luật hoặc cổ đông sở hữu trên 5% vốn điều lệ. Các trường hợp sử dụng chung tài sản bảo đảm, cùng nguồn trả nợ hoặc tập trung vốn vào một dự án cũng thuộc diện giám sát.
Cơ quan điều hành đặc biệt lưu ý hoạt động cho vay góp vốn, mua cổ phần tại doanh nghiệp chưa niêm yết, cũng như các hợp đồng hợp tác đầu tư vào dự án chưa đủ điều kiện kinh doanh.
Với khoản vay bù đắp tài chính, một trong những điều kiện áp dụng ngoại lệ là chi phí đã thanh toán bằng vốn tự có phát sinh không quá 12 tháng trước thời điểm quyết định cho vay.
Đây được xem là bước kiểm soát nhằm hạn chế tình trạng vốn tín dụng luân chuyển qua nhiều pháp nhân, che giấu mức độ tập trung rủi ro.
Bất động sản đối mặt áp lực định giá
Một yêu cầu quan trọng khác là định giá tài sản bảo đảm sát thực tế, thường xuyên cập nhật biến động thị trường và điều chỉnh tỷ lệ cho vay phù hợp.
Chẳng hạn, tài sản thế chấp được định giá 1.000 tỷ đồng với tỷ lệ cho vay 70% có thể bảo đảm khoản vay 700 tỷ đồng. Nếu giá trị tài sản giảm 20%, xuống 800 tỷ đồng, hạn mức tương ứng chỉ còn 560 tỷ đồng, chênh lệch 140 tỷ đồng.
Đối với doanh nghiệp bất động sản, áp lực có thể xuất hiện khi tài sản bảo đảm suy giảm giá trị, dự án chậm triển khai hoặc thanh khoản thị trường yếu.
Các doanh nghiệp có danh mục dự án lớn như VHM, KDH, NLG hay PDR có thể chịu tác động khác nhau tùy cấu trúc nợ, tài sản bảo đảm và tiến độ pháp lý.
Ở nhóm ngân hàng, VCB, BID, CTG, TCB hay VPB đứng trước yêu cầu nâng cao chất lượng thẩm định, kiểm soát dư nợ tập trung và khả năng thu hồi vốn.
Trong ngắn hạn, quy trình cấp tín dụng chặt chẽ hơn có thể ảnh hưởng tốc độ giải ngân. Tuy nhiên, về dài hạn, việc định giá minh bạch và kiểm soát dòng tiền sẽ góp phần giảm nguy cơ nợ xấu, hạn chế tổn thất tín dụng và củng cố chất lượng tài sản toàn hệ thống.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


