





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tháng 8: Cửa sáng hay bull trap?
Sau tuần phục hồi ấn tượng đưa VN-Index chạm mốc 1.735,78 điểm, thị trường chứng khoán tháng 8/2026 bước vào giai đoạn bản lề. Dù nền tảng lợi nhuận doanh nghiệp quý II tăng trưởng tích cực, hiện tượng "giá tăng nhưng thanh khoản sụt giảm" vẫn đặt ra cảnh báo lớn về nguy cơ bẫy tăng giá.
Áp lực bán ròng hơn 92.000 tỷ đồng của khối ngoại cùng vùng kháng cự cứng 1.750–1.770 điểm sẽ là bài kiểm tra sức bền đối với dòng tiền nội trong những tuần tới.
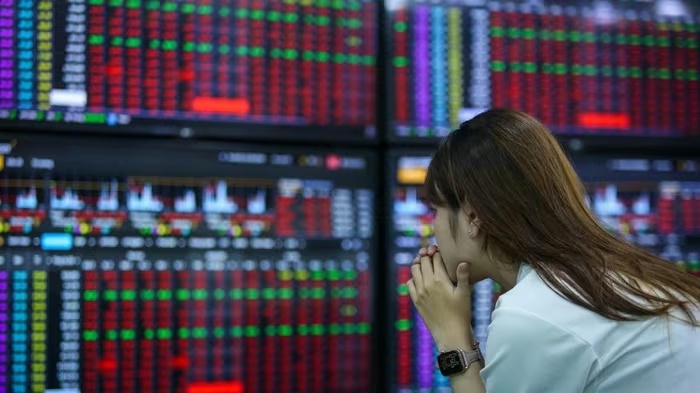
Sau bốn tuần điều chỉnh liên tiếp, VN-Index đã ghi nhận tuần tăng gần 3%, đóng cửa tại 1.735,78 điểm. Động lực chủ yếu đến từ nhóm cổ phiếu vốn hóa lớn, đặc biệt là hệ sinh thái Vingroup và nhóm ngân hàng quốc doanh, giúp tâm lý nhà đầu tư cải thiện đáng kể.
Tuy nhiên, theo đánh giá của nhiều chuyên gia, tín hiệu tích cực hiện nay vẫn chưa đủ để xác nhận thị trường đã hình thành đáy trung hạn. Điểm đáng chú ý là thanh khoản trên HoSE chỉ đạt khoảng 17.500 tỷ đồng/phiên trong tuần hồi phục, thấp hơn gần 13% so với tuần trước và thấp hơn khoảng 6,4% so với mức bình quân 20 tuần. Giá tăng nhưng dòng tiền chưa cải thiện đồng pha được xem là dấu hiệu cần theo dõi, đặc biệt khi VN-Index đang tiến sát vùng kháng cự 1.750-1.770 điểm.
Ở góc nhìn tích cực, mặt bằng định giá đã trở nên hấp dẫn hơn sau nhịp điều chỉnh gần 15%, khi P/E của VN-Index lùi về quanh 12 lần. Cùng với đó, mùa công bố kết quả kinh doanh quý II cho thấy bức tranh khả quan khi hơn 670 doanh nghiệp niêm yết ghi nhận lợi nhuận sau thuế tăng khoảng 25,6%, tạo nền tảng cơ bản cho thị trường.
Ngoài yếu tố nội tại, tháng 8 còn chứng kiến nhiều thông tin có khả năng chi phối tâm lý nhà đầu tư. Trong nước là các quyết sách chính sách và kỳ vọng nâng hạng thị trường của FTSE Russell vào cuối tháng 9. Trong khi đó, quốc tế vẫn xoay quanh diễn biến chính sách tiền tệ của Fed, lợi suất trái phiếu Mỹ, giá dầu và căng thẳng địa chính trị tại Trung Đông.
Một yếu tố khác được giới phân tích theo dõi sát là dòng vốn ngoại. Dù áp lực bán ròng đã giảm so với trước, khối ngoại vẫn bán ròng lũy kế hơn 92.000 tỷ đồng từ đầu năm. Nếu xu hướng này chậm lại hoặc đảo chiều nhờ kỳ vọng nâng hạng, thanh khoản và định giá thị trường có thể được cải thiện đáng kể trong những tháng cuối năm.
Về nhóm ngành, dòng tiền vẫn tập trung vào các cổ phiếu dẫn dắt như ngân hàng, Vingroup, công nghệ, thép và bán lẻ. Trong khi đó, các nhóm hưởng lợi từ đầu tư công, logistics, khu công nghiệp và xuất khẩu cũng được đánh giá có cơ hội thu hút dòng tiền nếu triển vọng kinh tế tiếp tục cải thiện.
Nhìn chung, giới chuyên gia nghiêng về kịch bản thị trường đang trong giai đoạn tạo nền thay vì bước ngay vào một xu hướng tăng bền vững. Khả năng chinh phục vùng 1.750-1.770 điểm cùng sự cải thiện của thanh khoản sẽ là phép thử quan trọng đối với VN-Index trong tháng 8. Nếu dòng tiền lan tỏa rộng hơn và khối ngoại giảm áp lực bán, đà hồi phục có thể được củng cố. Ngược lại, việc thanh khoản tiếp tục suy yếu sẽ làm gia tăng nguy cơ thị trường chỉ đang trải qua một nhịp hồi kỹ thuật.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


