





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Tài sản số: Cơ hội đầu tư đi cùng những cạm bẫy khó lường
Tài sản số ngày càng hiện diện trong đời sống, từ tiền mã hóa, vật phẩm trò chơi điện tử đến nội dung số có giá trị thương mại. Tuy nhiên, cùng với cơ hội giao dịch và sở hữu những giá trị mới, người dùng cũng đối mặt nhiều rủi ro lừa đảo, từ token giả, mô hình Ponzi đến website giả mạo.
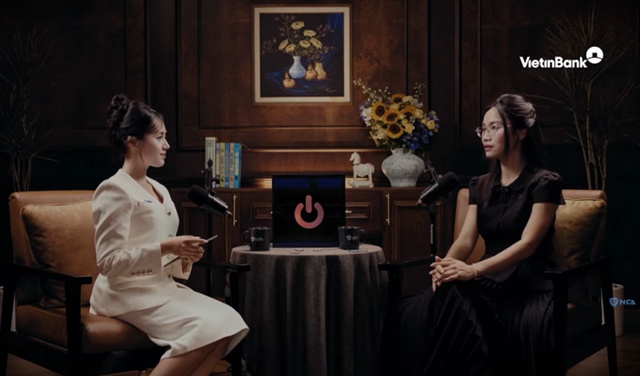
Bà Vũ Thị Ái Tâm chia sẻ tại podcard Ngoại Tuyến với chủ đề: “Khi tài sản không còn hữu hình”.
Trong tập podcast “Ngoại Tuyến” với chủ đề: “Khi tài sản không còn hữu hình” do Hiệp hội An ninh mạng Quốc gia thực hiện, bà Vũ Trần Ái Tâm - Giám đốc Phát triển Kinh doanh tại OKX Global, cho rằng việc hiểu đúng bản chất tài sản số, kiểm chứng thông tin và thiết lập nhiều lớp bảo mật là những yếu tố quan trọng để người dùng hạn chế nguy cơ mất tài sản.
Tài sản số không chỉ là Bitcoin hay Ethereum
Theo bà Ái Tâm, tài sản số là khái niệm rộng, không chỉ giới hạn ở các loại tài sản mã hóa như Bitcoin, Ethereum, stablecoin hay NFT. Những vật phẩm trong trò chơi điện tử có thể giao dịch, video, nội dung âm nhạc của nhà sáng tạo hay tiền trong tài khoản ngân hàng cũng có thể được xem là những hình thái tài sản tồn tại trên môi trường số.
Điểm đáng chú ý là không phải mọi thứ xuất hiện trên Internet đều trở thành tài sản số. Chuyên gia lấy ví dụ một bức ảnh có thể tìm thấy trên Google chưa chắc là tài sản số, bởi người xem không nhất thiết có quyền giao dịch hay chuyển nhượng bức ảnh đó. Trong khi đó, Bitcoin có giá trị và có thể chuyển giao giữa các chủ thể nên được xem là tài sản số.
Bên cạnh đó, blockchain cũng không chỉ phục vụ giao dịch tiền mã hóa. Bà Ái Tâm ví công nghệ này như một cuốn sổ cái ghi nhận các giao dịch, trong đó có thể lưu trữ thông tin về nhiều loại tài sản khác nhau, chẳng hạn NFT.
Một khái niệm khác được đề cập là tokenization, hay token hóa tài sản trong thế giới thực (Real World Assets - RWA). Theo đó, việc đưa tài sản thực lên môi trường token cần có tài sản bảo chứng và quy trình kế toán, kiểm toán rõ ràng để tạo cơ sở tin cậy cho nhà đầu tư. Token hóa có thể giúp tài sản được tiếp cận nhanh chóng và rộng rãi hơn, thay vì chỉ giới hạn trong các thị trường truyền thống.
Tuy nhiên, việc sở hữu một NFT không đồng nghĩa với việc người mua đương nhiên sở hữu tài sản thực mà NFT đại diện.
Với stablecoin, chuyên gia cho biết các đồng phổ biến như USDT, USDC hay USDG thường được thiết kế để duy trì giá trị tương ứng với một đồng tiền pháp định, chẳng hạn USD, thông qua lượng tài sản dự trữ tương ứng. Dù vậy, tên gọi “ổn định” không có nghĩa giá trị luôn được bảo đảm tuyệt đối. Người dùng cần xem xét báo cáo tài chính, chất lượng kiểm toán và mức độ minh bạch của đơn vị phát hành trước khi lựa chọn.
Theo bà Ái Tâm, người dùng không nhất thiết phải trực tiếp đầu tư Bitcoin hay các tài sản mã hóa mới cần tìm hiểu về tài sản số. Khi hoạt động ngân hàng, giải trí và sáng tạo nội dung ngày càng diễn ra trên môi trường điện tử, việc hiểu và biết cách bảo vệ những giá trị này đã trở thành nhu cầu thiết thực.
Cạm bẫy đánh vào lòng tham và tâm lý FOMO
Theo bà Ái Tâm, các hình thức lừa đảo liên quan đến tài sản số có nhiều điểm tương đồng với những chiêu thức lừa đảo truyền thống. Trong đó, lòng tham và tâm lý sợ bỏ lỡ cơ hội (FOMO) thường bị lợi dụng để khiến nạn nhân đưa ra quyết định thiếu cân nhắc.
Một trong những thủ đoạn là tạo ra token giả hoặc nền tảng giao dịch giả, hiển thị mức tăng giá rất nhanh để người dùng tin rằng khoản đầu tư đang sinh lời. Khi thấy tài sản tăng giá, nhà đầu tư có xu hướng tiếp tục nạp tiền, nhưng thực chất những con số lợi nhuận chỉ được hiển thị trên hệ thống do đối tượng lừa đảo kiểm soát.
Một hình thức khác là cam kết mức lãi suất cao bất thường, chẳng hạn hứa trả lợi nhuận 30-40% trong khi lãi suất ngân hàng thấp hơn nhiều. Đây có thể là biểu hiện của mô hình Ponzi, lấy tiền của người tham gia sau để trả cho người trước. Ban đầu, nạn nhân có thể rút được một khoản tiền và tin rằng mô hình hoạt động hiệu quả, nhưng sau khi tiếp tục nạp vốn, họ có thể mất khả năng truy cập tài khoản.
Ngoài ra, các đối tượng còn làm giả website của những tổ chức tài chính lớn. Chúng sao chép giao diện, thương hiệu và chỉ thay đổi một phần nhỏ trong tên miền. Khi người dùng đăng nhập vào website giả bằng tài khoản, mật khẩu và mã xác thực hai lớp (2FA), thông tin có thể bị thu thập để chiếm quyền truy cập tài khoản thật.
Đáng chú ý, sau khi nạn nhân mất tiền, một nhóm đối tượng khác có thể tiếp tục xuất hiện dưới danh nghĩa hỗ trợ thu hồi tài sản. Chúng yêu cầu người bị hại đóng phí để được hướng dẫn hoặc lấy lại tiền, khiến nạn nhân tiếp tục mất thêm tài sản.
Bên cạnh đó, lỗ hổng công nghệ không phải yếu tố duy nhất tạo ra rủi ro. Tâm lý lo sợ cũng là điểm yếu thường bị khai thác. Chẳng hạn, người dùng nhận được email thông báo tài khoản ngân hàng có giao dịch đáng ngờ và yêu cầu đổi mật khẩu ngay lập tức. Nếu vội vàng nhấn vào đường dẫn mà không xác minh nguồn gửi, họ có thể rơi vào bẫy giả mạo.
Về tính ẩn danh của tài sản mã hóa, chuyên gia lưu ý cần phân biệt giữa việc không dễ xác định danh tính chủ ví và tính minh bạch của giao dịch trên blockchain. Các giao dịch chuyển tài sản giữa những ví có thể được ghi nhận công khai và truy vết thông qua nhiều công cụ. Do đó, blockchain không hoàn toàn ẩn danh như cách nhiều người vẫn nghĩ.
Để phân biệt cơ hội hợp pháp với mô hình có nguy cơ lừa đảo, người dùng không nên chỉ kiểm tra tên doanh nghiệp, địa chỉ hay người đứng sau dự án. Theo bà Ái Tâm, cần đối chiếu thông tin với website của cơ quan quản lý có thẩm quyền, xác minh tình trạng pháp lý và tìm hiểu cách thức vận hành thực tế. Những yêu cầu nạp tiền liên tục, cam kết lợi nhuận cao hoặc đòi hỏi cung cấp dữ liệu cá nhân quá sớm cũng là dấu hiệu cần cảnh giác.
Cần phối hợp để hạn chế rủi ro xuyên biên giới
Theo đó, việc xây dựng hành lang pháp lý cho tài sản mã hóa có ý nghĩa trong việc tạo ra môi trường giao dịch minh bạch và an toàn hơn. Nếu hoạt động này chỉ tồn tại trong vùng xám, người dân có thể tìm đến những nền tảng không rõ nguồn gốc, khó xác minh và thiếu cơ chế bảo vệ.
Theo kinh nghiệm từ các thị trường như Mỹ, Singapore, UAE, châu Âu và Australia cho thấy nhiều quốc gia đã xây dựng khung pháp lý dành cho tài sản mã hóa và các sàn giao dịch. Việc có cơ chế quản lý rõ ràng giúp người dân có thêm cơ sở lựa chọn nơi giao dịch, thay vì phải tự tìm đến những lời mời đầu tư không thể kiểm chứng.
Tuy nhiên, bảo vệ tài sản số không thể chỉ dựa vào một phía. Bà Ái Tâm nhấn mạnh vai trò phối hợp giữa cơ quan quản lý, doanh nghiệp công nghệ, tổ chức tài chính và cộng đồng, đặc biệt trong xử lý các vụ lừa đảo xuyên biên giới.
Bởi Internet và blockchain không có biên giới, người bị lừa có thể ở Việt Nam trong khi đối tượng thực hiện hành vi phạm tội hoặc trung gian giao dịch lại nằm ở quốc gia khác. Khi tài sản được chia nhỏ và chuyển qua nhiều ví trong thời gian ngắn, việc phối hợp chậm trễ có thể làm giảm khả năng truy vết.
Do đó, bên cạnh hoạt động giáo dục và nâng cao nhận thức để phòng ngừa, các bên cần xây dựng quy trình phối hợp từ trước để có thể hành động nhanh khi sự cố xảy ra. Chuyên gia đánh giá cao ý nghĩa của hợp tác quốc tế trong phòng, chống tội phạm mạng, trong đó có Công ước Hà Nội về chống tội phạm mạng.
Tăng lớp bảo mật và xử lý nhanh khi xảy ra sự cố
Về phía người dùng, bà Ái Tâm khuyến nghị cần kiểm tra các lớp bảo mật trước khi đưa tiền vào một nền tảng tài sản số. Việc chỉ sử dụng mã OTP qua SMS hoặc email có thể chưa đủ an toàn nếu đối tượng xấu đã chiếm được quyền truy cập vào điện thoại hoặc tài khoản email.
Ngoài xác thực hai lớp, người dùng có thể cân nhắc kết hợp ứng dụng xác thực (Authentication app), SMS OTP, Email OTP và Passkeys – phương thức xác thực bằng sinh trắc học như vân tay hoặc khuôn mặt. Bên cạnh đó, cần thiết lập giới hạn rút tiền theo ngày và bật thêm cơ chế bảo mật khi thực hiện giao dịch rút tiền trên website.
Khi nghi ngờ bị lừa đảo hoặc đã mất tiền, điều quan trọng đầu tiên là giữ bình tĩnh và bảo vệ những gì còn lại. Người dùng nên nhanh chóng đổi mật khẩu, thay đổi thông tin email liên kết với tài khoản tài chính hoặc ngân hàng nếu có nguy cơ bị xâm nhập.
Đồng thời, cần lưu giữ toàn bộ lịch sử trò chuyện, thông tin giao dịch và các bằng chứng liên quan, không nên xóa bỏ. Đây có thể là dữ liệu cần thiết để cơ quan chức năng xác minh, truy vết và hỗ trợ xử lý vụ việc.
Người bị hại cũng cần thông báo sớm cho cơ quan chức năng gần nhất và liên hệ ngay với doanh nghiệp cung cấp dịch vụ để đề nghị tạm khóa tài khoản hoặc hỗ trợ truy vết giao dịch. Theo chuyên gia, trong môi trường blockchain, mỗi giây đều có giá trị, do đó tốc độ phản ứng là yếu tố quan trọng để hạn chế thiệt hại.
Về nguồn tìm hiểu, bà Ái Tâm khuyến nghị người dân theo dõi thông tin từ các cơ quan chức năng tại Việt Nam như Bộ Công an, Ủy ban Chứng khoán Nhà nước và Ngân hàng Nhà nước. Người dùng cũng có thể tham khảo các chương trình giáo dục tài chính công khai tại những thị trường đã có khung pháp lý rõ ràng, chẳng hạn khóa học MoneySense của Cơ quan Tiền tệ Singapore (MAS).
Khép lại cuộc trò chuyện, thông điệp được nữ chuyên gia lựa chọn là “Hãy cảnh giác" (Stay vigilant). Theo bà, việc chậm lại để kiểm tra thông tin, cân nhắc trước mỗi quyết định và chủ động bật nhiều lớp bảo mật có thể giúp người dùng hạn chế nguy cơ mất đi tài sản đã tích lũy trong thế giới số.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


