





 Mã liên quan



400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sức hút mới từ MWG và PDR
Hai cổ phiếu MWG và PDR đang đứng trước hai câu chuyện kinh doanh khá khác biệt. Trong khi Thế giới Di động ghi nhận lợi nhuận tăng mạnh và mở rộng Bách Hóa Xanh, Phát Đạt bước vào giai đoạn tái cấu trúc với áp lực vốn và lợi nhuận được dự báo giảm.
Dòng tiền bán lẻ và khả năng chuyển hóa tăng trưởng doanh thu thành lợi nhuận đang tạo khác biệt đáng kể giữa hai doanh nghiệp
MWG tăng tốc nhờ sức mua và BHX
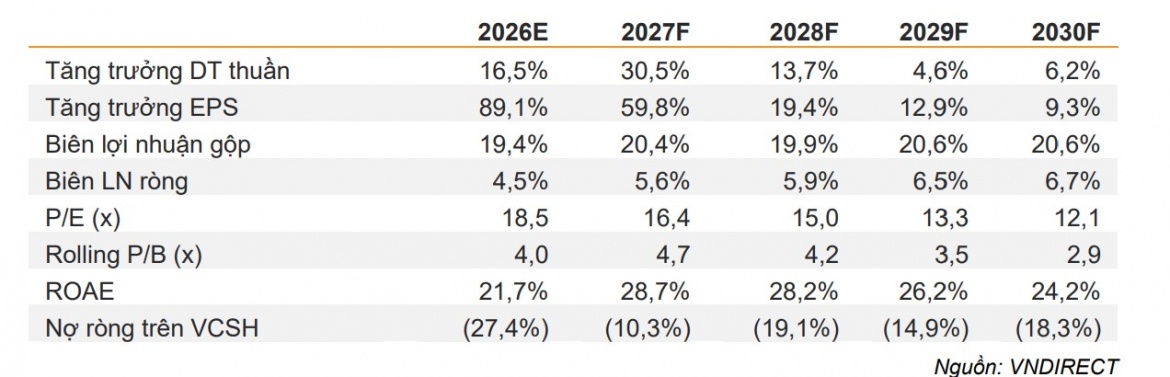
Theo VNDIRECT, MWG được nâng giá mục tiêu lên 125.700 đồng/cổ phiếu, trên cơ sở triển vọng tích cực từ mảng ICT/điện máy và Bách Hóa Xanh. Doanh nghiệp ghi nhận lợi nhuận sau thuế quý II/2026 đạt 3.400 tỷ đồng, tăng 102% so với cùng kỳ, trong đó laptop, iPhone, TV và điều hòa là những động lực đáng chú ý.
Lũy kế 6 tháng, lợi nhuận sau thuế đạt 6.100 tỷ đồng, tăng 91% và hoàn thành 66% kế hoạch năm. VNDIRECT dự phóng lợi nhuận quý III đạt 2.600 tỷ đồng, tăng 46%, trong khi cả năm có thể đạt 11.400 tỷ đồng, tăng 61%.
Đáng chú ý, Bách Hóa Xanh tiếp tục trở thành động lực mở rộng hệ sinh thái bán lẻ. Doanh thu chuỗi này được dự phóng đạt 62.000 tỷ đồng và lợi nhuận sau thuế 1.900 tỷ đồng trong năm 2026.
PDR đối mặt vùng trũng lợi nhuận
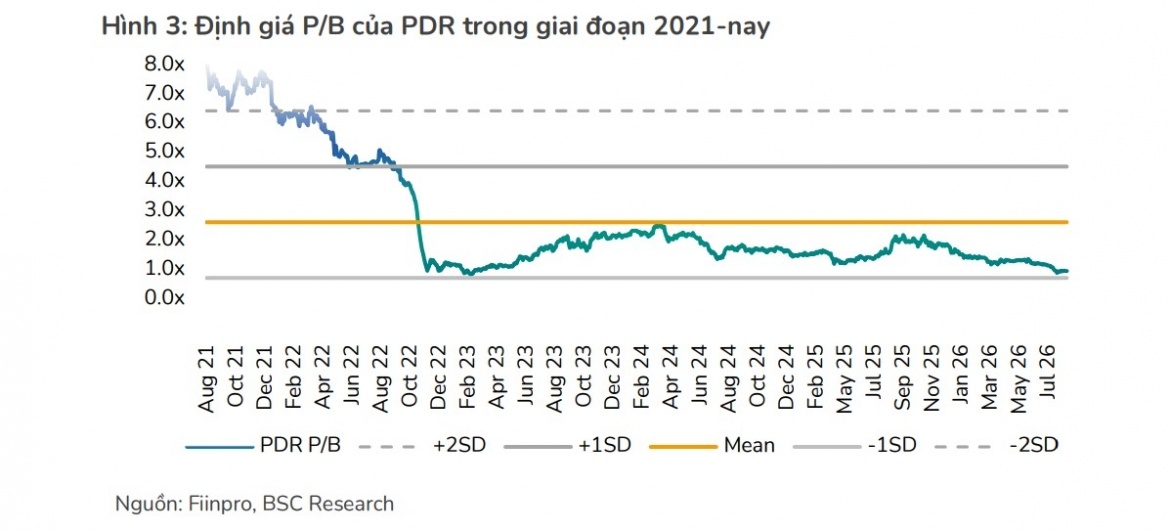
Ở chiều ngược lại, BSC hạ đánh giá PDR xuống mức theo dõi và giảm giá mục tiêu còn 13.100 đồng, phản ánh rủi ro về nhu cầu vốn và khả năng hấp thụ thị trường khi doanh nghiệp tái cấu trúc danh mục dự án.
BSC dự phóng doanh thu PDR năm 2026 đạt 654 tỷ đồng, giảm 51%, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 302 tỷ đồng, giảm 41%. Doanh nghiệp đang chuyển trọng tâm sang các quỹ đất như 239 CMT8, Hàn Riverside và đặc biệt là Lotte Eco Smart City Thủ Thiêm.
Theo BSC, giai đoạn 2026-2027 có thể là vùng trũng lợi nhuận do chi phí tài chính cao, nhu cầu vốn lớn và lợi nhuận phụ thuộc đáng kể vào khả năng thoái vốn. P/B dự phóng 2026 của PDR ở mức 0,91 lần.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


