





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Sacombank lãi 1.347 tỷ đồng, giảm 53%: Nợ xấu tăng mạnh, dự phòng phình to
NIM quý II/2026 của Sacombank tăng lên 2,82%, thu nhập ngoài lãi tăng hơn gấp đôi, nhưng lợi nhuận sau thuế vẫn giảm 53,5% khi chi phí dự phòng tăng gần 4,6 lần.
Công ty TNHH Chứng khoán NH Việt Nam (NHSV) vừa công bố báo cáo phân tích cổ phiếu STB của Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank), cho rằng chất lượng tài sản đang trở thành lực cản lớn đối với lợi nhuận ngân hàng.
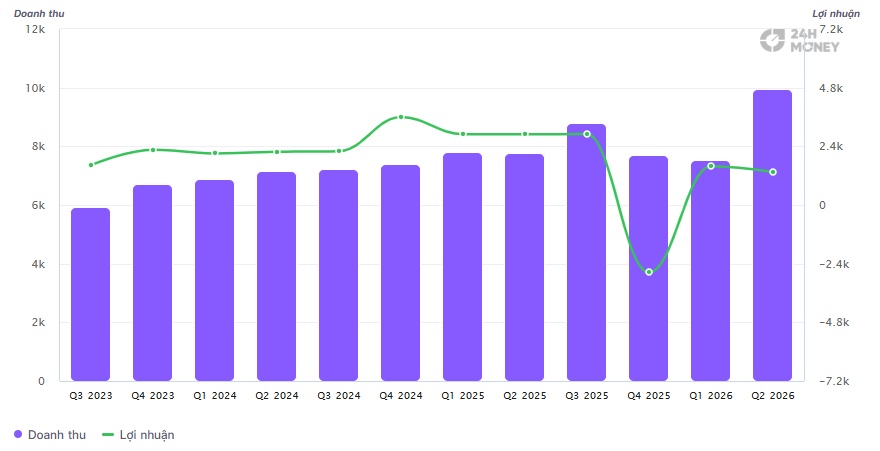
Trong quý II/2026, lợi nhuận sau thuế của Sacombank chỉ đạt 1.347 tỷ đồng, giảm tới 53,5% so với cùng kỳ, dù tổng thu nhập hoạt động (TOI) vẫn tăng 28,1%. Nguyên nhân chính đến từ việc chi phí dự phòng rủi ro tín dụng tăng mạnh khi chất lượng tài sản suy giảm.
NIM cải thiện, thu nhập ngoài lãi bứt phá
Một điểm tích cực trong quý II là biên lãi thuần (NIM) của Sacombank đã có dấu hiệu phục hồi. NIM tăng 6,8 điểm cơ bản so với quý trước, lên 2,82%, nhờ lợi suất tài sản sinh lãi tăng nhanh hơn chi phí vốn.
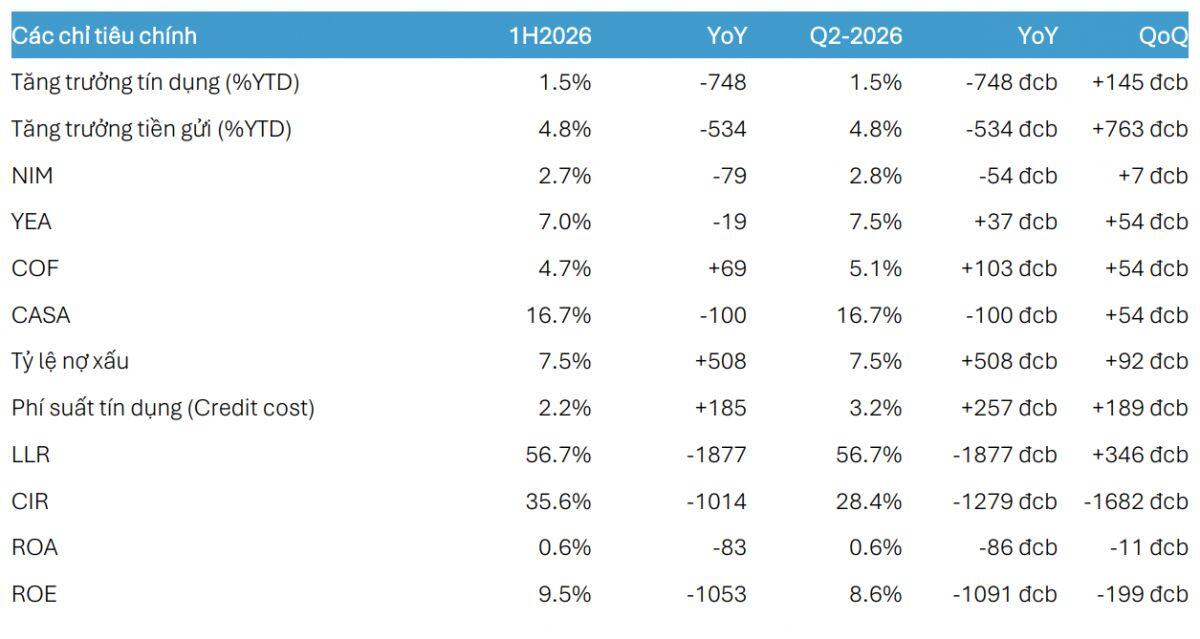
Thu nhập lãi thuần đạt 6.247 tỷ đồng, giảm 5,1% so với cùng kỳ nhưng tăng 3,4% so với quý trước. Đáng chú ý, nguồn thu ngoài lãi tăng hơn gấp đôi lên 3.703 tỷ đồng, trong đó thu nhập từ hoạt động dịch vụ tăng 2,5 lần, còn kinh doanh ngoại hối tăng 54,4%.
Những tín hiệu này cho thấy hoạt động kinh doanh cốt lõi của Sacombank vẫn có điểm sáng. Tuy nhiên, mức tăng thu nhập chưa đủ để bù đắp áp lực ngày càng lớn từ chi phí tín dụng.
Nợ xấu tăng mạnh, dự phòng trở thành “gánh nặng”
Trong quý II, Sacombank phải tăng trích lập dự phòng gần 4,6 lần so với cùng kỳ và tăng khoảng 1,5 lần so với quý trước. Đây là yếu tố trực tiếp kéo giảm lợi nhuận của ngân hàng.
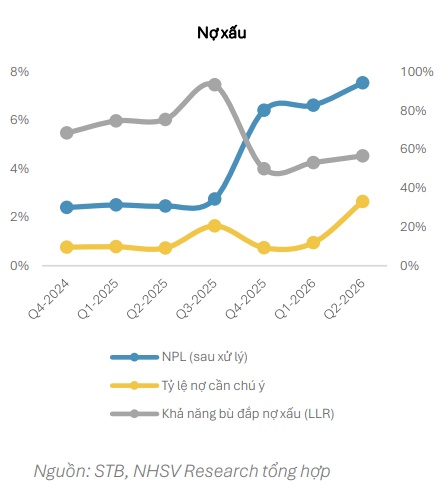
Đáng chú ý, dư nợ nhóm 3-5 tăng 19,5% so với đầu năm, đẩy tỷ lệ nợ xấu lên mức 7,54%. Không chỉ nợ xấu hiện hữu gia tăng, nợ cần chú ý cũng tăng thêm 1,7 điểm %, lên 2,6%.
Theo NHSV, diễn biến này cho thấy áp lực hình thành nợ xấu mới vẫn chưa được giải quyết, đồng nghĩa Sacombank có thể tiếp tục phải duy trì mức trích lập dự phòng cao trong các quý tới.
Tín dụng tăng chậm, Sacombank thận trọng giải ngân
Chất lượng tài sản suy giảm cũng tác động trực tiếp đến tăng trưởng tín dụng. Đến cuối quý II, dư nợ tín dụng của Sacombank chỉ tăng 1,5% so với đầu năm, thấp hơn đáng kể mức tăng trưởng bình quân 7,41% của toàn ngành ngân hàng.
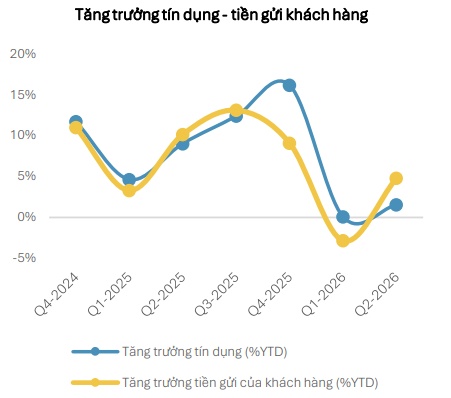
NHSV cho rằng Sacombank đang thận trọng hơn trong giải ngân do áp lực chất lượng tài sản, đồng thời phải điều chỉnh lại tệp khách hàng trong quá trình tái cơ cấu.
Ở chiều ngược lại, tiền gửi khách hàng vẫn ghi nhận diễn biến tích cực, tăng 4,8% so với đầu năm và 7,6% so với quý trước. Điều này cho thấy khả năng huy động vốn từ khách hàng, đặc biệt nguồn vốn dân cư, vẫn được duy trì.
Dự phòng vẫn là biến số lớn với lợi nhuận Sacombank
Theo NHSV, triển vọng lợi nhuận của Sacombank trong thời gian tới sẽ phụ thuộc đáng kể vào diễn biến chất lượng tài sản và chi phí tín dụng.
NIM đã bắt đầu cải thiện, trong khi hoạt động dịch vụ và kinh doanh ngoại hối tăng trưởng mạnh là những điểm sáng đáng ghi nhận. Tuy nhiên, tỷ lệ nợ xấu ở mức cao cùng nợ cần chú ý tiếp tục gia tăng có thể buộc Sacombank duy trì mức trích lập lớn, qua đó gây sức ép lên lợi nhuận trong các quý tiếp theo.
Nói cách khác, bài toán của Sacombank lúc này không nằm ở khả năng tạo thu nhập, mà ở chi phí để xử lý những rủi ro đã tích tụ trên bảng cân đối.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


