





 Mã liên quan

300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
P/E về mốc 13x: Bẫy định giá hay cơ hội 10 năm?
Theo nhận định từ Dragon Capital, năm 2026 đang hướng tới mốc tăng trưởng lợi nhuận doanh nghiệp tốt nhất trong vòng một thập kỷ. Dù P/E thị trường đã lùi về vùng hấp dẫn 13,x lần, rủi ro vĩ mô và sự phân hóa sức khỏe tài chính vẫn yêu cầu nhà đầu tư chọn lọc khắt khe.
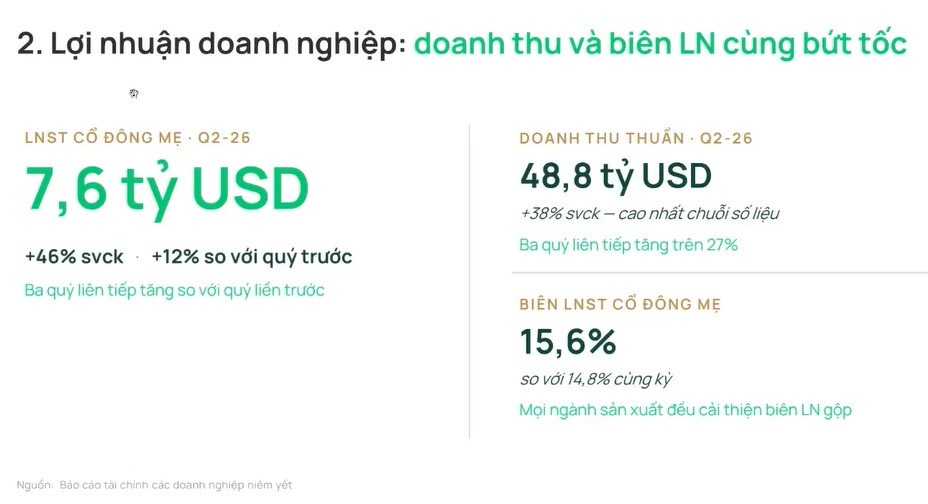
Quý 2/2026 ghi nhận lợi nhuận toàn thị trường đạt 7,6 tỷ USD (+46% YoY), nhưng áp lực chi phí vốn đang tạo ra khoảng cách lớn giữa nhóm Mid/Smallcap và các tập đoàn VN30.
Thị trường chứng khoán Việt Nam hiện có P/E trailing khoảng 13-13,4 lần, ở mức hấp dẫn so với các giai đoạn căng thẳng địa chính trị trước. Tuy nhiên, bối cảnh vĩ mô toàn cầu đặt ra thách thức. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tiệm cận 4,6-4,7%, với khả năng Fed tăng lãi suất cuối năm. Bên cạnh đó, Việt Nam xuất siêu sang Mỹ 104 tỷ USD trong nửa đầu năm, vượt Trung Quốc, tạo ra biến số chính sách cần theo dõi.
Lợi nhuận doanh nghiệp quý II đạt khoảng 7,6 tỷ USD, tăng 46% so với cùng kỳ và 12% so với quý I. Doanh thu tăng gần 40%, biên lợi nhuận cải thiện tích cực. Dự kiến lợi nhuận cả năm tăng 22-25%, doanh nghiệp đã hoàn thành 59-60% kế hoạch nửa đầu năm, cao hơn 46% cùng kỳ năm 2025. Nửa cuối năm dự kiến tăng 12-16%, giảm tốc so với nửa đầu. Tuy nhiên, sự phân hóa rõ ràng giữa các nhóm doanh nghiệp: doanh nghiệp lớn tăng trưởng tốt hơn và chịu áp lực chi phí vốn thấp hơn, trong khi doanh nghiệp nhỏ chịu áp lực chi phí vốn cao hơn.
Trong bối cảnh hiện tại, khi định giá đã về vùng hấp dẫn nhưng rủi ro vĩ mô vẫn tồn tại, nhà đầu tư nên áp dụng chiến lược tích lũy có chọn lọc hoặc phương pháp DCA (đầu tư định kỳ). Ưu tiên những doanh nghiệp có lợi nhuận bền bỉ và triển vọng dài hạn. Tránh mua toàn bộ một nhóm cổ phiếu, đặc biệt khi đó là những cổ phiếu mang tính đầu cơ cao. Đây là lựa chọn phù hợp khi môi trường vĩ mô vẫn còn nhiều bất ổn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


