





 Mã liên quan


100+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nới trần cho vay lên 95%: Ngân hàng được “bung lụa”, các CTCK nói gì?
Thông tư mới được kỳ vọng giảm áp lực thanh khoản, hỗ trợ các ngân hàng cân đối nguồn vốn và duy trì tăng trưởng tín dụng trong trung, dài hạn.
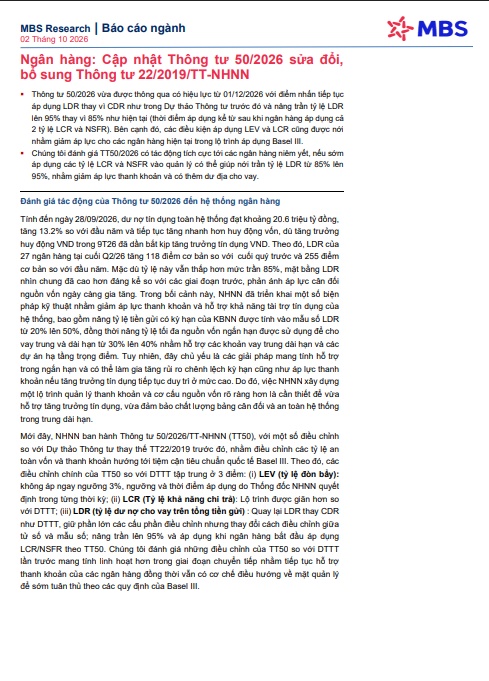
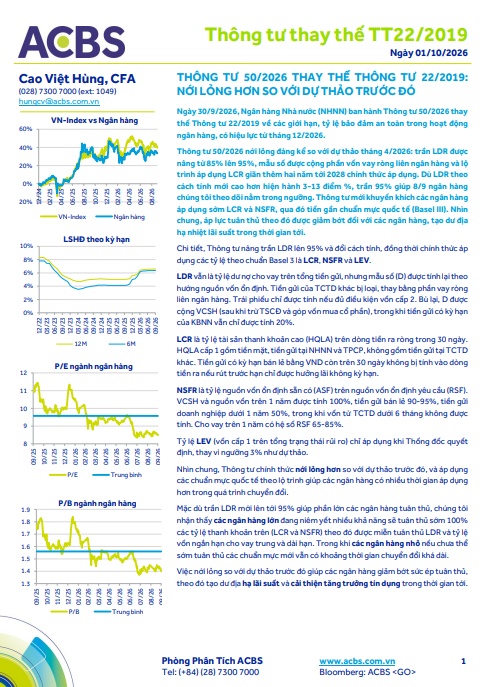
Theo MBS, Thông tư 50/2026/TT-NHNN sẽ chính thức có hiệu lực từ ngày 1/12/2026, với mục tiêu từng bước đưa các quy định về an toàn vốn và thanh khoản của hệ thống ngân hàng tiệm cận chuẩn Basel III.
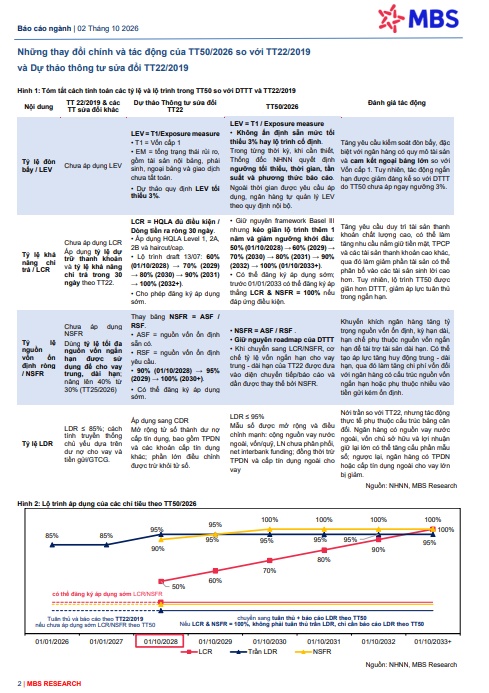
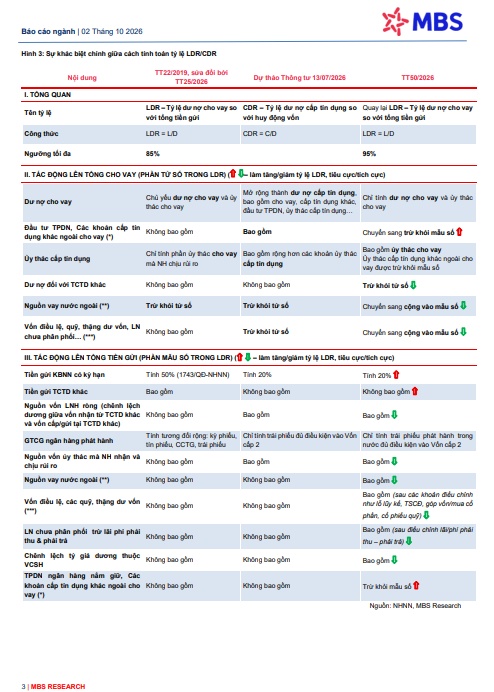
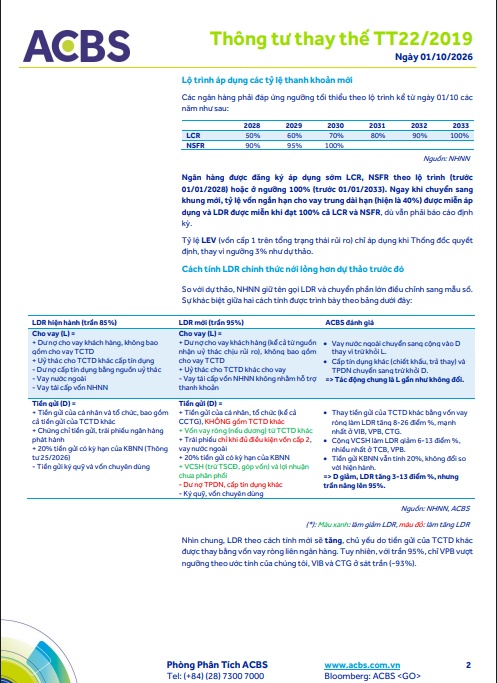
Đáng chú ý, Ngân hàng Nhà nước tiếp tục sử dụng tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) thay vì chuyển sang CDR như phương án từng được đề xuất. Trần LDR cũng được nâng từ 85% lên 95%, nhưng chỉ áp dụng sau khi ngân hàng triển khai cả hai chỉ tiêu LCR và NSFR.
Quy định mới đồng thời điều chỉnh lộ trình áp dụng tỷ lệ đòn bẩy (LEV) và tỷ lệ bao phủ thanh khoản (LCR). Với LEV, ngưỡng 3% chưa được áp dụng ngay mà thời điểm thực hiện sẽ do Thống đốc Ngân hàng Nhà nước quyết định theo từng giai đoạn. Lộ trình LCR cũng được kéo giãn so với dự thảo trước.
Theo MBS Research, cách thiết kế này tạo ra cơ chế chuyển tiếp linh hoạt hơn, giúp các ngân hàng giảm áp lực thanh khoản trong quá trình tiến tới Basel III. Những ngân hàng sớm triển khai LCR và NSFR sẽ có thêm dư địa từ việc nâng trần LDR.
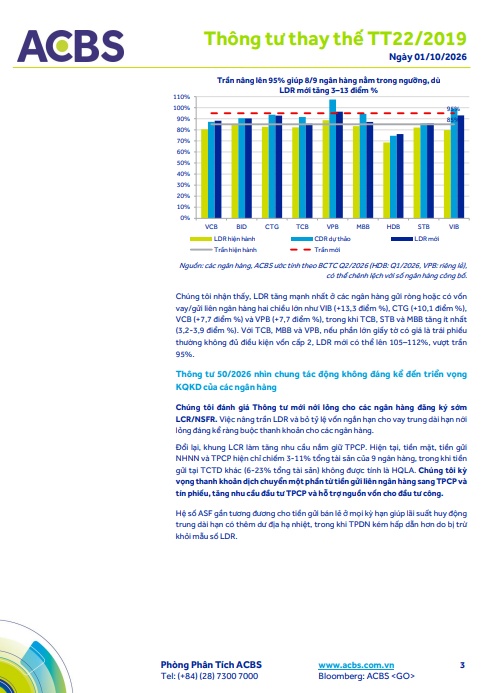
ACBS đánh giá Thông tư 50 không tác động trực tiếp quá lớn đến lợi nhuận ngân hàng trong ngắn hạn. Tuy nhiên, cách tính mới khiến tỷ lệ LDR tại các ngân hàng trong nhóm theo dõi tăng thêm khoảng 3 - 13 điểm %.
Việc nâng trần tỷ lệ cho vay trên huy động (LDR) lên 95% đang tạo thêm dư địa tăng trưởng tín dụng cho nhiều ngân hàng. Tuy nhiên, mức độ hưởng lợi giữa các nhà băng có sự khác biệt đáng kể.
Theo phân tích của ACBS, VIB ghi nhận mức tăng LDR mạnh nhất, thêm 13,3 điểm %, tiếp đến là VietinBank với 10,1 điểm %. Vietcombank và VPBank cùng tăng khoảng 7,7 điểm %. Trong khi đó, Techcombank, Sacombank và MB có mức tăng thấp hơn, khoảng 3,2–3,9 điểm %.
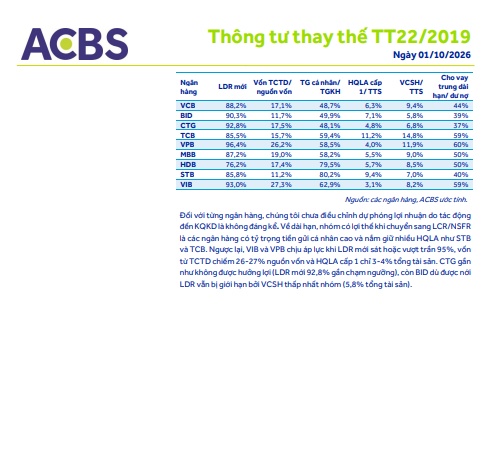
Sau khi áp dụng mức trần mới, 8/9 ngân hàng được khảo sát vẫn nằm trong giới hạn. VPBank là trường hợp duy nhất vượt ngưỡng với LDR ước tính 96,4%. VIB và VietinBank cũng đã tiến khá sát trần, lần lượt ở mức 93% và 92,8%.
Ở chiều ngược lại, HDBank có dư địa lớn nhất, khi LDR mới khoảng 76,2%. Các mức tiếp theo gồm Techcombank 85,5%, Sacombank 85,8%, MB 87,2% và Vietcombank khoảng 88,2%.
Không chỉ LDR, khả năng tận dụng dư địa tín dụng còn phụ thuộc vào chất lượng nguồn vốn và thanh khoản. Những ngân hàng có tỷ trọng tiền gửi cá nhân cao cùng lượng tài sản thanh khoản chất lượng cao (HQLA) lớn được đánh giá có lợi thế hơn.
Sacombank có khoảng 80,2% tiền gửi đến từ khách hàng cá nhân, trong khi HQLA cấp 1 tương đương 9,4% tổng tài sản. Với Techcombank, HQLA cấp 1 đạt 11,2% tổng tài sản và vốn chủ sở hữu chiếm 14,8%.
Ngược lại, VIB và VPBank chịu áp lực lớn hơn khi LDR đã sát hoặc vượt trần, đồng thời nguồn vốn từ các tổ chức tín dụng khác chiếm khoảng 26–27% tổng nguồn vốn. VietinBank cũng không còn nhiều khoảng trống, trong khi BIDV bị hạn chế bởi tỷ lệ vốn chủ sở hữu trên tổng tài sản chỉ khoảng 5,8%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


