





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nhập siêu 20,46 tỷ USD, Fed tăng lãi suất – vì sao tiền đồng vẫn lên giá?
Tám tháng đầu năm 2026, Việt Nam nhập siêu 20,46 tỷ USD, đảo chiều mạnh so với mức xuất siêu cùng kỳ năm trước. Fed vừa nâng lãi suất lên 3,75–4,00%. Chỉ số DXY cũng tăng khoảng 1,9% lên trên 100 điểm. Thế nhưng VND vẫn tăng khoảng 1% so với USD từ đầu năm.
Đáng chú ý, mức biến động của VND chỉ khoảng 1%, thấp hơn đáng kể so với mức khoảng 5% của một số đồng tiền trong khu vực.
Nhập siêu, Fed tăng lãi suất và USD mạnh lên toàn cầu về lý thuyết đều là những yếu tố gây sức ép lên đồng nội tệ. Việc VND vẫn ổn định cho thấy tỷ giá không thể chỉ được giải thích bằng cán cân thương mại.
Nhập siêu lớn, nhưng phần lớn là để sản xuất
Theo Cục Thống kê, tổng kim ngạch xuất nhập khẩu 8 tháng đầu năm đạt 770,14 tỷ USD, tăng 28,7% so với cùng kỳ.
Xuất khẩu đạt 374,84 tỷ USD, tăng 22,4%, trong khi nhập khẩu tăng 35,3%, lên 395,3 tỷ USD. Cán cân thương mại vì vậy thâm hụt 20,46 tỷ USD.
Tuy nhiên, điểm đáng chú ý nằm ở cơ cấu nhập khẩu.
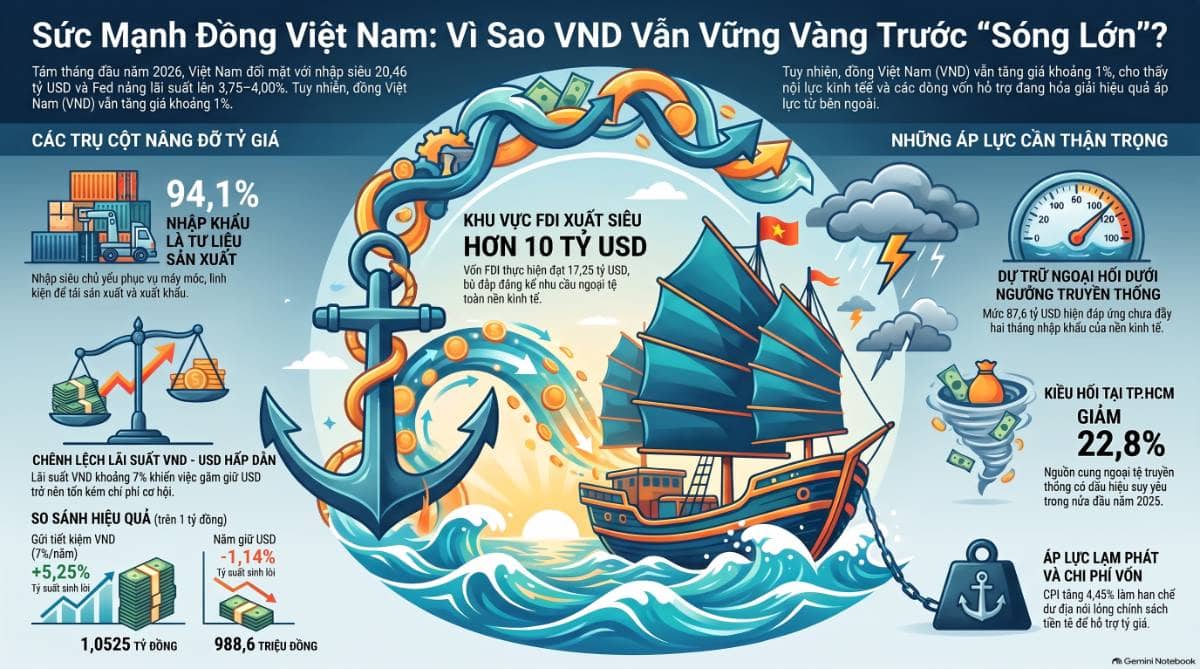
Tư liệu sản xuất chiếm tới 94,1% tổng kim ngạch nhập khẩu, trong khi hàng tiêu dùng chỉ chiếm 5,9%. Phần lớn ngoại tệ được sử dụng để mua máy móc, thiết bị, linh kiện và nguyên liệu phục vụ sản xuất.
Ngành điện tử là ví dụ điển hình. Việt Nam nhập khoảng 162 tỷ USD máy vi tính, sản phẩm điện tử và linh kiện trong 8 tháng, nhưng đồng thời xuất khẩu nhóm hàng này khoảng 101 tỷ USD, chưa kể 45,6 tỷ USD điện thoại và linh kiện.
Một phần đáng kể hàng nhập khẩu hôm nay chính là đầu vào cho hoạt động sản xuất và xuất khẩu trong những tháng tiếp theo.
Do đó, nhập siêu phục vụ mở rộng sản xuất mang ý nghĩa khác với nhập siêu xuất phát chủ yếu từ tiêu dùng.
Khu vực FDI vẫn tạo nguồn ngoại tệ lớnKg 17,25 tỷ USD, tăng 12% và ở mức cao đối với cùng kỳ nhiều năm. Xét đơn thuần về quy mô, lượng vốn này tương đương khoảng 84% mức nhập siêu hàng hóa.
Hai con số không thể bù trừ cơ học với nhau, nhưng cho thấy việc chỉ nhìn vào cán cân thương mại có thể chưa phản ánh đầy đủ cung – cầu ngoại tệ. UOB cũng nhấn mạnh cần nhìn rộng hơn vào cán cân thanh toán và các dòng vốn ra vào nền kinh tế.
Chênh lệch lãi suất đang làm giảm động cơ “ôm USD”
Một yếu tố đáng chú ý khác là sự thay đổi của chênh lệch lợi suất giữa VND và USD.
Từ cuối năm 2025, mặt bằng lãi suất huy động VND tăng rõ rệt, trong khi lãi suất tiền gửi USD trong nước vẫn ở mức 0%.
Theo ông Đinh Đức Quang, Giám đốc Khối Kinh doanh Tiền tệ UOB Việt Nam, mức chênh lệch hiện nay đủ hấp dẫn để doanh nghiệp và cá nhân giảm kỳ vọng nắm giữ hoặc đầu cơ USD. UOB ghi nhận lượng ngoại tệ được chuyển đổi sang VND từ đầu năm có thể lên tới vài tỷ USD.
Có thể hình dung bằng một phép tính đơn giản.
Giả sử cuối năm 2025, một nhà đầu tư dùng 1 tỷ đồng mua USD tại mức 26.300 đồng/USD, tương đương khoảng 38.023 USD. Với lãi suất tiền gửi USD bằng 0%, nếu đổi ngược lại tại tỷ giá 26.000 đồng hiện nay, số tiền còn khoảng 988,6 triệu đồng, tức giảm khoảng 1,14%.
Trong khi đó, nếu gửi VND với mức lãi suất khoảng 7%/năm, quy đổi đơn giản cho khoảng 9 tháng sẽ thu được khoảng 1,0525 tỷ đồng.
Khoảng cách giữa hai lựa chọn vào khoảng 64 triệu đồng, tương đương hơn 6,4 điểm phần trăm chỉ trong khoảng 9 tháng.
Đây là chi phí cơ hội đủ lớn để làm giảm động cơ găm giữ ngoại tệ.
Không chỉ lãi suất: hai kênh “rò rỉ ngoại tệ” cũng đang thay đổi
UOB còn đề cập tới hai yếu tố ít được chú ý hơn.
Thứ nhất là thị trường vàng. Chênh lệch giá vàng trong nước và thế giới từng vượt 20 triệu đồng/lượng vào cuối năm 2025 nhưng hiện đã giảm xuống dưới 10 triệu đồng/lượng. Theo ông Quang, việc chênh lệch thu hẹp cùng tâm lý thận trọng hơn đối với tài sản biến động mạnh có thể làm giảm một phần nhu cầu tìm kiếm ngoại tệ phục vụ các giao dịch bên ngoài hệ thống chính thức.
Thứ hai là quá trình chuẩn hóa thị trường tài sản số. Theo nhận định được đại diện UOB đưa ra, việc định hướng hoạt động giao dịch qua các nền tảng trong nước có thể góp phần hạn chế dòng ngoại tệ chảy ra ngoài và giữ một phần dòng vốn trong nền kinh tế.
Các yếu tố này không đủ để tự mình quyết định tỷ giá, nhưng khi kết hợp với chênh lệch lãi suất VND – USD và nguồn vốn FDI, chúng giúp giải thích vì sao cung ngoại tệ vẫn tương đối ổn định.
Fed tăng lãi suất nhưng chưa làm thay đổi xu hướng
Ngày 16/9, Fed nâng lãi suất thêm 25 điểm cơ bản lên 3,75–4,00%.
UOB cho rằng chu kỳ tăng lãi suất có thể chưa kết thúc và dự báo Fed còn khả năng tiếp tục thắt chặt trong những quý tới.
Lãi suất USD cao hơn có thể làm tài sản Mỹ hấp dẫn hơn, đồng thời đẩy chi phí vốn toàn cầu lên cao. Đây là yếu tố bất lợi đối với các thị trường mới nổi.
Tuy nhiên, UOB hiện đánh giá áp lực lên VND vẫn tương đối hạn chế. Ngân hàng dự báo USD/VND quanh 26.200 đồng trong quý IV/2026, sau đó giảm dần về 25.900 đồng trong quý III/2027.
Kịch bản cơ sở vì vậy vẫn là VND dao động trong biên độ tương đối hẹp thay vì bước vào một chu kỳ mất giá mạnh.
Nhưng vẫn có những điểm cần thận trọng
Sự ổn định hiện tại không đồng nghĩa áp lực tỷ giá đã biến mất.
Thứ nhất là lạm phát và mặt bằng lãi suất trong nước.
CPI bình quân 8 tháng tăng 4,45%, trong khi lạm phát cơ bản tăng 4,24%. Áp lực giá khiến dư địa nới lỏng tiền tệ hạn chế hơn.
Lãi suất VND cao giúp duy trì chênh lệch lợi suất với USD và hỗ trợ tỷ giá, nhưng đồng thời cũng làm tăng chi phí vốn của nền kinh tế.
Thứ hai là dự trữ ngoại hối.
Theo Ngân hàng Nhà nước, dự trữ ngoại hối đạt khoảng 87,6 tỷ USD vào ngày 18/6/2026, thấp hơn mức đỉnh 111,8 tỷ USD hồi đầu năm 2022.
Với kim ngạch nhập khẩu bình quân hiện quanh 49 tỷ USD/tháng, con số trên tương đương chưa đầy hai tháng nhập khẩu.
Trong khi đó, ba tháng nhập khẩu là một mốc tham chiếu truyền thống thường được sử dụng khi đánh giá mức độ dự trữ ngoại hối. Tuy nhiên, IMF cũng lưu ý chỉ tiêu này không nên được sử dụng riêng lẻ với những nền kinh tế ngày càng mở cửa về tài chính.
Điều này không đồng nghĩa dự trữ ngoại hối đang ở trạng thái mất an toàn, nhưng cho thấy dư địa can thiệp tỷ giá cần được sử dụng thận trọng nếu thị trường quốc tế xuất hiện cú sốc lớn.
Thứ ba là giá năng lượng và lợi suất trái phiếu Mỹ.
Nếu giá dầu duy trì ở mức cao, Việt Nam vừa chịu áp lực tăng hóa đơn nhập khẩu, vừa đối mặt nguy cơ lạm phát cao hơn.
Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ dài hạn là tham chiếu quan trọng đối với chi phí vốn toàn cầu. Nếu lợi suất tiếp tục neo cao, yêu cầu tỷ suất sinh lời của dòng vốn quốc tế cũng tăng, từ đó có thể tác động tới FDI và dòng vốn danh mục vào các thị trường mới nổi.
Cuối cùng là kiều hối.
Kiều hối vẫn là một nguồn cung ngoại tệ quan trọng, nhưng không nên mặc định đây sẽ luôn là điểm tựa.
Riêng TP.HCM nhận khoảng 4,037 tỷ USD kiều hối trong nửa đầu năm 2026, giảm 22,8% so với cùng kỳ. Đây là một tín hiệu cho thấy một trong những nguồn cung ngoại tệ truyền thống cũng đang có dấu hiệu suy yếu.
Nhập siêu chưa đồng nghĩa với VND phải mất giá
Diễn biến năm 2026 cho thấy một điểm đáng chú ý:
Cán cân thương mại không đồng nghĩa với cán cân ngoại tệ của cả nền kinh tế.
Việt Nam có thể nhập siêu hàng hóa nhưng tỷ giá vẫn ổn định nếu FDI, nguồn thu xuất khẩu, du lịch và các dòng vốn khác đủ lớn để cân bằng nhu cầu USD.
Trong khi đó, chênh lệch lãi suất VND – USD đang làm tăng chi phí cơ hội của việc nắm giữ ngoại tệ, góp phần giảm động cơ đầu cơ và găm giữ USD.
Tuy nhiên, trạng thái này không phải bất biến.
Thay vì chỉ đặt câu hỏi “Việt Nam nhập siêu bao nhiêu?”, diễn biến VND trong thời gian tới có lẽ cần được nhìn qua một câu hỏi rộng hơn:
Liệu tổng nguồn cung ngoại tệ có tiếp tục đủ lớn để cân bằng nhu cầu USD trong bối cảnh Fed duy trì lãi suất cao, giá năng lượng biến động và bộ đệm dự trữ ngoại hối không còn dày như trước?
Đây mới là bài toán quan trọng đối với tỷ giá trong giai đoạn tiếp theo.
Nguồn số liệu: Cục Thống kê, Ngân hàng Nhà nước, UOB, Fed, NHNN Chi nhánh Khu vực 2 và các nguồn công bố liên quan.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


