






300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Nguồn cung tăng 256%, địa ốc vẫn khó
Nguồn cung nhà ở tăng tới 256%, nhưng giao dịch bất động sản lại giảm 16%, tồn kho phình thêm 55%. Nghịch lý cung tăng, cầu yếu đang đẩy doanh nghiệp địa ốc vào cuộc cạnh tranh khốc liệt, trong khi chi phí vốn và phát triển dự án tiếp tục bào mòn biên lợi nhuận.
Giá căn hộ sơ cấp tại Hà Nội đã lên khoảng 95 triệu đồng/m², song tỷ lệ hấp thụ giảm còn 67%. Áp lực tài chính, cạnh tranh và chi phí đầu tư được dự báo tiếp tục thử thách nhóm cổ phiếu bất động sản, dù nhiều mã đã mất 30–50% thị giá.
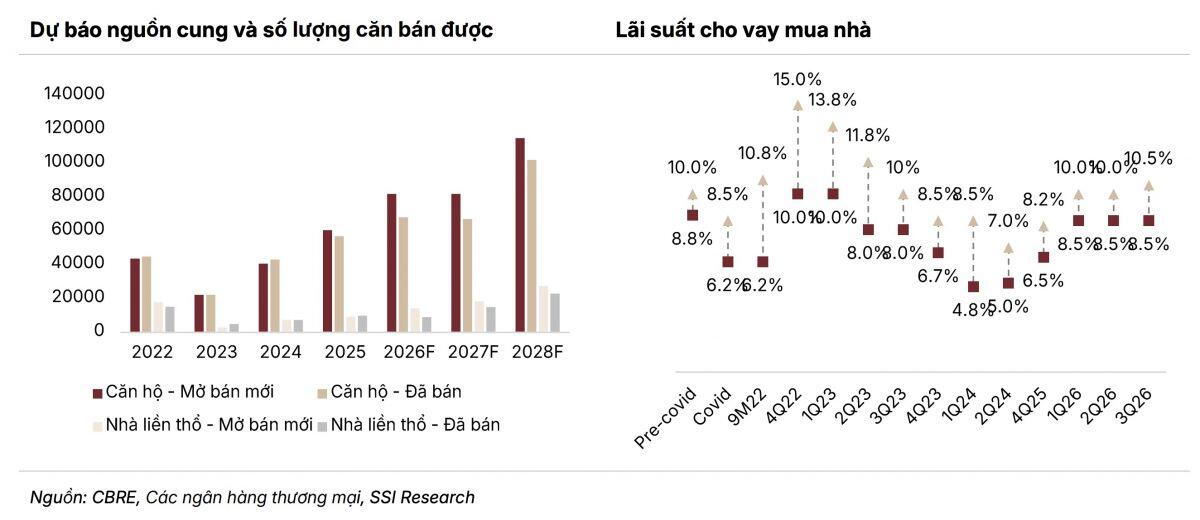
Thị trường bất động sản đang xuất hiện sự lệch pha rõ rệt giữa nguồn cung và sức mua.
Trong nửa đầu năm 2026, cả nước có 171 dự án nhà ở thương mại được phê duyệt, tăng 256% so với cùng kỳ, tương ứng khoảng 135.005 căn. Đồng thời, 237 dự án đủ điều kiện mở bán, tăng 76%, cung cấp gần 99.500 căn.
Tại Hà Nội và TP.HCM, nguồn cung căn hộ mới tăng 39%, đạt gần 27.400 căn. Tuy nhiên, số giao dịch toàn thị trường lại giảm 16%, còn 244.860 giao dịch.
Đáng chú ý, tồn kho bất động sản quý II tăng 55% so với cùng kỳ, lên 39.284 căn. Tỷ lệ hấp thụ căn hộ tại Hà Nội giảm từ mức 90–105% xuống 67%.
Dù thanh khoản suy yếu, giá sơ cấp vẫn neo cao. Giá căn hộ Hà Nội đạt khoảng 95 triệu đồng/m², tăng 21%, trong khi TP.HCM đạt 76 triệu đồng/m², tăng 17%.
Diễn biến này phản ánh cơ cấu nguồn cung nghiêng về phân khúc cao cấp, trong khi khả năng chi trả của người mua chưa theo kịp.
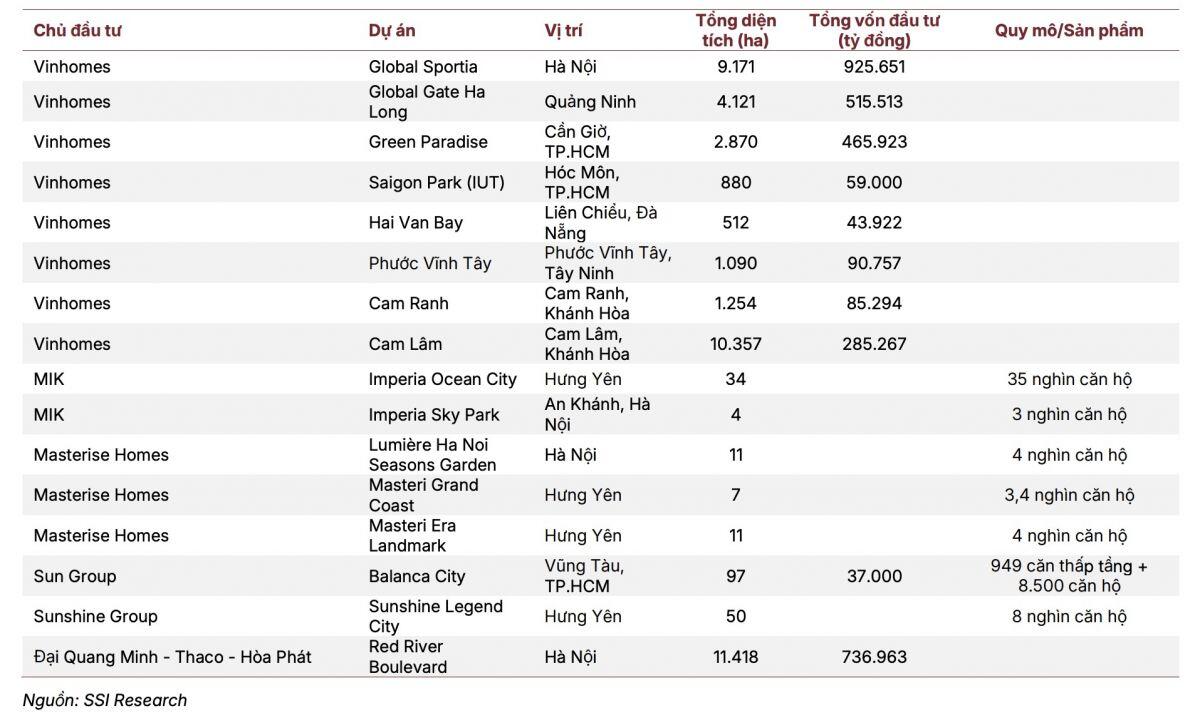
Các dự án đại đô thị và nguồn cung nhà ở trong thời gian tới.
Theo phân tích của SSI, doanh nghiệp bất động sản đang chịu ba áp lực chính: chi phí tài chính và ưu đãi bán hàng tăng, cạnh tranh nguồn cung gay gắt, cùng chi phí phát triển dự án leo thang.
Những chính sách này có thể giúp duy trì doanh số nhưng đồng thời làm tăng chi phí bán hàng, kéo dài thời gian thu tiền và gây sức ép lên dòng tiền.
Năm 2027, nguồn cung căn hộ mới tại Hà Nội và TP.HCM dự kiến đạt khoảng 82.000 căn; nhà thấp tầng có thể lên 18.500 căn, tăng 30%.
Với các doanh nghiệp như VHM, NLG, KDH, NVL hay PDR, khả năng tiêu thụ dự án, kiểm soát nợ vay và bảo toàn biên lợi nhuận sẽ quyết định mức độ hưởng lợi từ sự phục hồi nguồn cung.
Trên sàn chứng khoán, nhiều cổ phiếu địa ốc đã giảm 30–50% từ đầu năm. NLG và KDH đang có P/B dự phóng năm 2027 khoảng 0,8 lần, thấp hơn đáng kể mức bình quân 5 năm tương ứng 1,6 và 2,2 lần.
Tuy nhiên, định giá thấp không đồng nghĩa triển vọng lợi nhuận lập tức cải thiện. Khi nguồn cung tiếp tục tăng nhanh hơn sức cầu, doanh nghiệp có quỹ đất sạch, năng lực tài chính và tốc độ thu hồi vốn tốt sẽ có lợi thế cạnh tranh rõ rệt.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


