





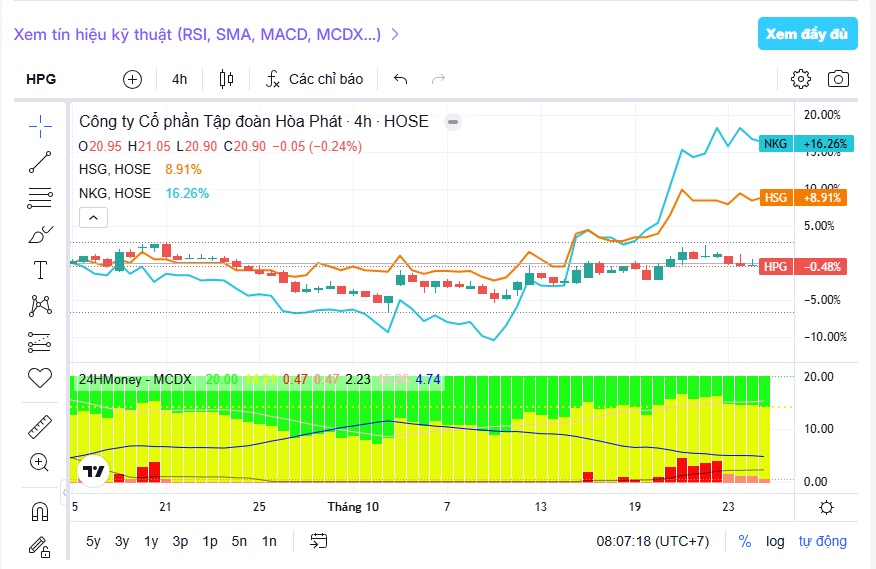
 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Ngành thép bước vào cuộc cạnh tranh mới
Theo báo cáo tháng 10/2026 của Hiệp hội Thép Việt Nam (VSA), tổng lượng bán hàng thép các loại trong 9 tháng đầu năm đạt gần 27,73 triệu tấn, tăng 19,2% so với cùng kỳ năm trước.
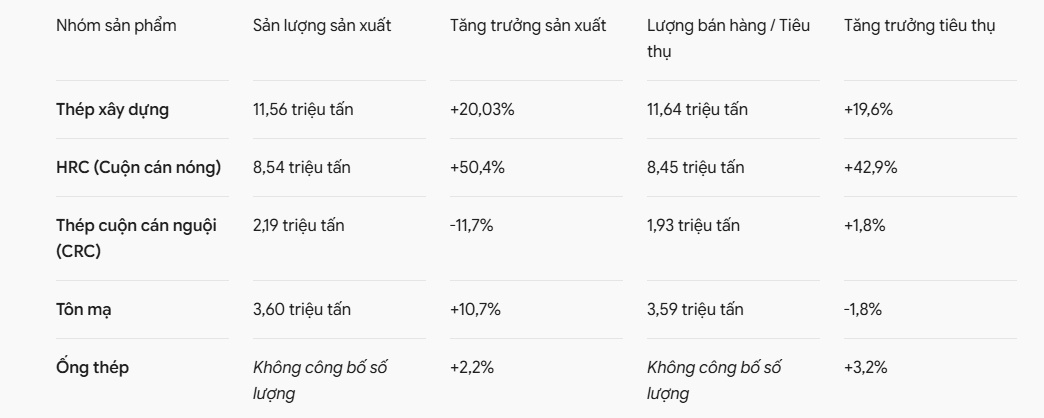
Trong đó, thép xây dựng ghi nhận sản lượng sản xuất gần 11,56 triệu tấn, tăng 20,03%, còn lượng tiêu thụ đạt gần 11,64 triệu tấn, tăng 19,6%.
Đáng chú ý, HRC là phân khúc tăng trưởng nổi bật nhất. Sản lượng sản xuất đạt 8,54 triệu tấn, tăng 50,4% so với cùng kỳ; lượng bán hàng đạt 8,45 triệu tấn, tăng 42,9%. Diễn biến này phản ánh sự gia tăng nhanh chóng của năng lực cung ứng thép cuộn cán nóng trong nước.
Ở các nhóm sản phẩm khác, thị trường có phần trầm lắng hơn. Sản lượng thép cuộn cán nguội (CRC) đạt hơn 2,19 triệu tấn, giảm 11,7%, dù lượng bán hàng tăng nhẹ 1,8%, lên 1,93 triệu tấn. Tôn mạ ghi nhận sản lượng sản xuất 3,6 triệu tấn, tăng 10,7%, nhưng lượng bán hàng giảm 1,8%, còn 3,59 triệu tấn. Trong khi đó, sản xuất và tiêu thụ ống thép lần lượt tăng 2,2% và 3,2%.
Bảng tổng hợp số liệu sản xuất và tiêu thụ thép
Sự trái chiều giữa các phân khúc cho thấy tăng trưởng sản xuất chưa đồng nghĩa với sức tiêu thụ đồng đều. Đặc biệt, HRC đang trở thành tâm điểm cạnh tranh khi vừa là sản phẩm đầu ra của các nhà máy cán nóng, vừa là nguyên liệu đầu vào quan trọng cho thép cán nguội, tôn mạ, ống thép và nhiều ngành công nghiệp chế tạo.
Nguồn cung HRC nội địa tăng lên có thể giúp doanh nghiệp hạ nguồn chủ động hơn về nguyên liệu, giảm phụ thuộc vào nhập khẩu. Tuy nhiên, sự thay đổi này cũng làm gia tăng áp lực cạnh tranh giữa các nhà sản xuất ở những công đoạn khác nhau trong chuỗi giá trị thép.
Hòa Phát củng cố vị thế từ khâu sản xuất đầu nguồn
Trong cuộc đua mở rộng nguồn cung HRC, Hòa Phát (HPG) đang sở hữu lợi thế đáng kể nhờ quy mô sản xuất lớn và hệ thống khu liên hợp gang thép Dung Quất.
Theo công bố của doanh nghiệp, trong 9 tháng đầu năm 2026, Hòa Phát sản xuất 10,7 triệu tấn thép thô, tăng 35% so với cùng kỳ. Tổng lượng bán hàng HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép đạt 10,3 triệu tấn, tăng 39%.
Riêng HRC đạt 5,47 triệu tấn, tăng 59% so với cùng kỳ. Trong quý III/2026, lượng tiêu thụ mặt hàng này vượt 2 triệu tấn, tăng 64%. Đây là động lực quan trọng góp phần mở rộng quy mô hoạt động của tập đoàn.
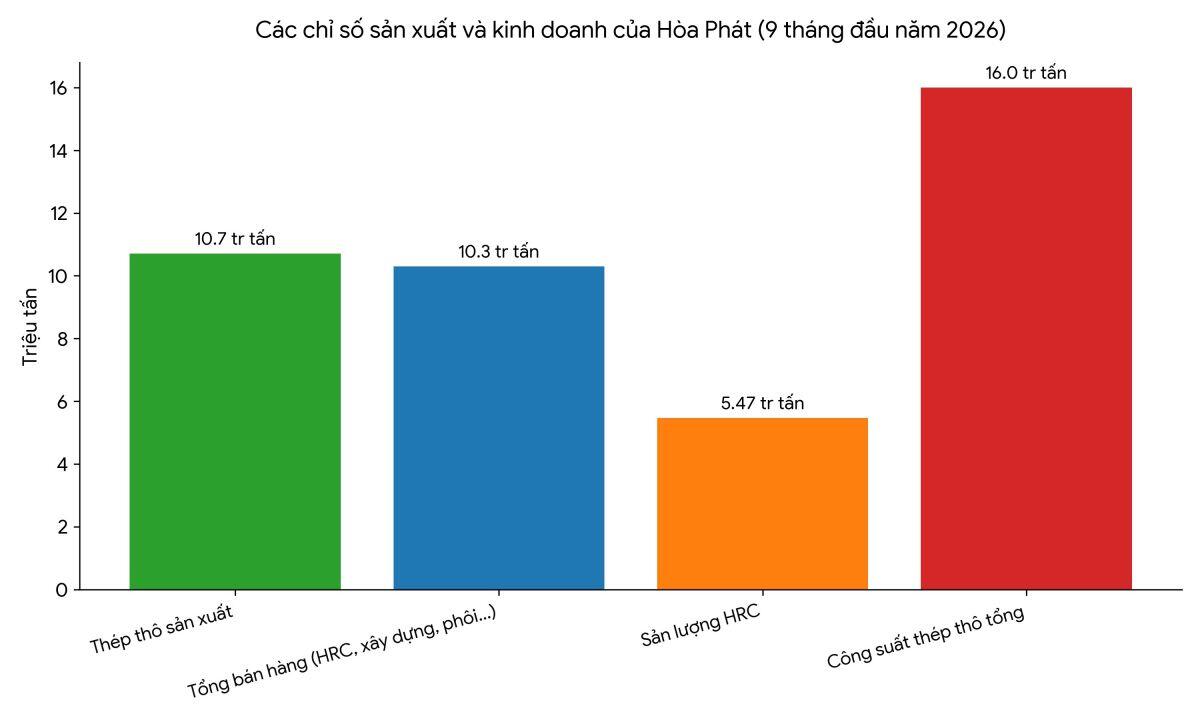
Hiện Hòa Phát có tổng công suất sản xuất thép thô khoảng 16 triệu tấn/năm, trong đó Khu liên hợp Dung Quất đóng góp khoảng 12 triệu tấn/năm.
Nếu trước đây doanh nghiệp thường được nhắc đến với vị thế hàng đầu trong lĩnh vực thép xây dựng, năng lực HRC đang ngày càng trở thành một trụ cột quan trọng trong chiến lược phát triển. Việc gia tăng sản lượng thép cuộn cán nóng không chỉ mở rộng thị trường đầu ra mà còn giúp Hòa Phát nâng cao vai trò trong chuỗi cung ứng thép dẹt.
Tuy nhiên, mở rộng công suất cũng đi kèm yêu cầu duy trì đầu ra đủ lớn. Khi sản lượng tăng nhanh, khả năng hấp thụ của thị trường, biến động giá thép và chi phí nguyên liệu sẽ ảnh hưởng trực tiếp đến hiệu quả kinh doanh. Vì vậy, lợi thế về quy mô chỉ có thể chuyển hóa thành tăng trưởng lợi nhuận bền vững nếu doanh nghiệp kiểm soát tốt chi phí và duy trì được biên lợi nhuận.
Hoa Sen và Nam Kim đối mặt áp lực cạnh tranh ở khâu hạ nguồn
Trong khi Hòa Phát đẩy mạnh sản xuất đầu nguồn, Hoa Sen (HSG) và Nam Kim (NKG) tập trung nhiều hơn vào các sản phẩm thép dẹt thành phẩm, đặc biệt là tôn mạ.
Hoa Sen có lợi thế từ hệ thống phân phối rộng và khả năng tiếp cận người tiêu dùng cuối cùng. Với Nam Kim, việc phát triển năng lực sản xuất tôn mạ giúp doanh nghiệp tăng cường sự hiện diện trong chuỗi cung ứng thép dẹt.
Bảng tổng hợp định hướng và lợi thế của các doanh nghiệp hạ nguồn
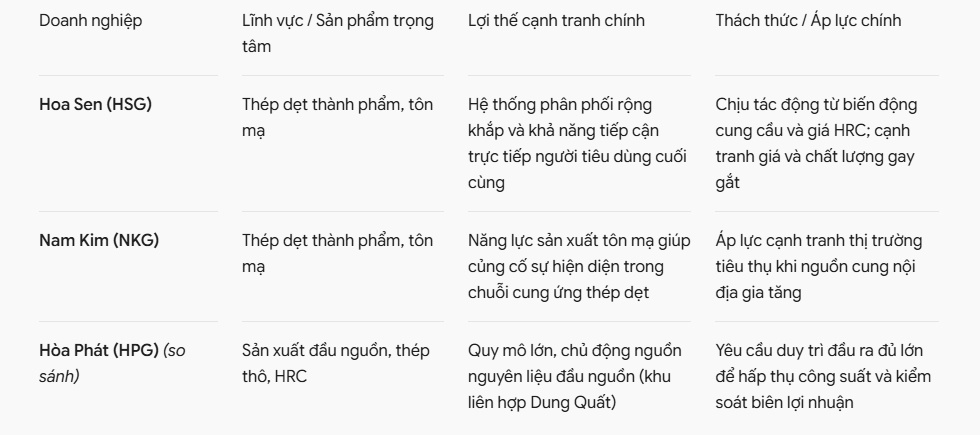
Dù lựa chọn những hướng đi khác nhau, cả ba doanh nghiệp đều chịu tác động từ biến động cung cầu HRC. Nguồn nguyên liệu trong nước dồi dào hơn có thể tạo thuận lợi cho các nhà sản xuất hạ nguồn, nhưng đồng thời cũng khiến cạnh tranh về giá, chất lượng và thị trường tiêu thụ trở nên gay gắt hơn.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


