





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
MWG và GAS cùng sáng triển vọng
Hai cổ phiếu MWG và GAS đang thu hút sự chú ý khi triển vọng lợi nhuận năm 2026 lần lượt được dự báo tăng 77% và 47%. Tuy nhiên, phía sau những con số tích cực là hai bài toán khác biệt: MWG đối mặt nguy cơ hạ nhiệt sức mua điện máy, trong khi GAS bước vào chu kỳ đầu tư hạ tầng năng lượng quy mô lớn.
Với kế hoạch đầu tư 60.000–120.000 tỷ đồng giai đoạn 2026–2030, GAS kỳ vọng mở rộng đáng kể nguồn cung khí nội địa và LNG. Lợi nhuận trước thuế năm 2026 dự kiến tăng 47%, song tiến độ dự án và biến động giá năng lượng vẫn là những yếu tố cần theo dõi.
MWG kỳ vọng lãi hơn 12.400 tỷ đồng
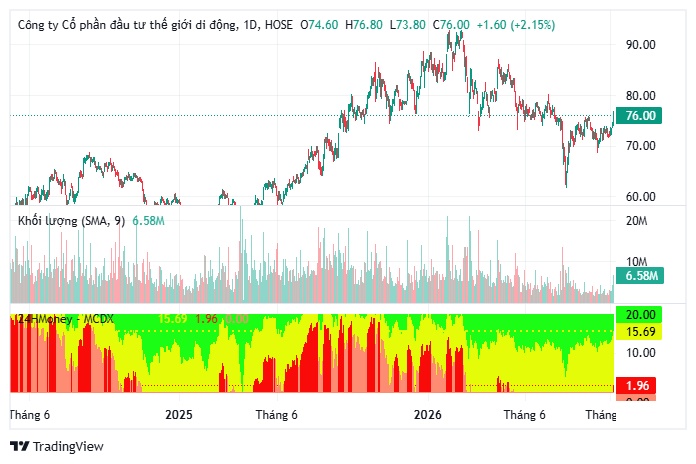
CTCP Đầu tư Thế giới Di động (HOSE: MWG) đang ghi nhận sự phục hồi mạnh của hoạt động bán lẻ.
Trong nửa đầu năm 2026, doanh thu thuần đạt 95.213 tỷ đồng, tăng 30% so với cùng kỳ. Lợi nhuận ròng thuộc cổ đông công ty mẹ đạt 6.017 tỷ đồng, tăng 88%.
Động lực đến từ chu kỳ thay mới thiết bị điện tử sau 4–5 năm, các chương trình trả góp ưu đãi và sự cải thiện của Bách Hóa Xanh. Riêng chuỗi bán lẻ thực phẩm ghi nhận doanh thu tăng 25%, lợi nhuận ròng tăng 149%.
Dự báo quý III, doanh thu MWG có thể tăng 34%, lợi nhuận tăng 79%. Cả năm 2026, lợi nhuận ròng dự kiến đạt 12.431 tỷ đồng, tăng 77%.
Tuy nhiên, triển vọng năm 2027 xuất hiện dấu hiệu chững lại. Doanh thu Điện Máy Xanh được dự báo giảm 6% khi nhu cầu thiết bị lâu bền qua đỉnh, kéo lợi nhuận hợp nhất MWG giảm nhẹ 2%, xuống 12.232 tỷ đồng.
Bù lại, Bách Hóa Xanh được kỳ vọng duy trì đà mở rộng, với số cửa hàng cuối năm 2026 và 2027 tăng lần lượt 56% và 20%.
Giá mục tiêu MWG được xác định ở mức 107.500 đồng/cổ phiếu, tương ứng dư địa tăng 42%. P/E dự phóng 2026–2027 khoảng 9–9,2 lần, thấp hơn đáng kể mức bình quân ba năm là 19 lần.
GAS hưởng lợi từ chu kỳ đầu tư khí LNG
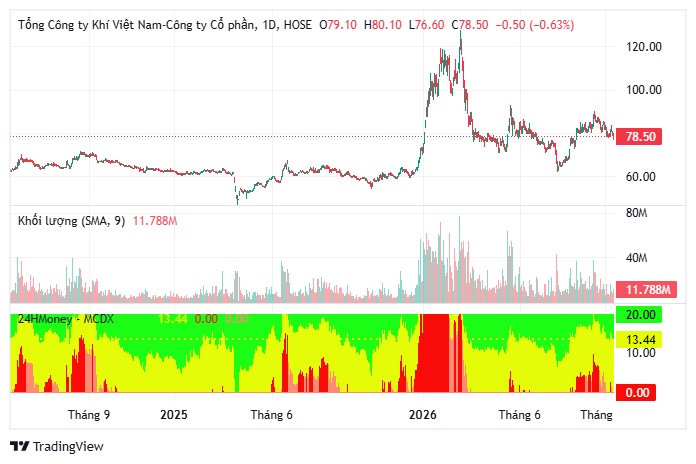
Tổng công ty Khí Việt Nam (HOSE: GAS) cũng đứng trước triển vọng tăng trưởng tích cực nhờ sản lượng tiêu thụ và giá khí cải thiện.
Sáu tháng đầu năm 2026, sản lượng khí khô bán nội địa đạt 3,61 tỷ m³, tăng 16%. Cả năm, sản lượng dự kiến đạt 7,4–7,5 tỷ m³, tăng khoảng 20%.
Doanh thu năm 2026 được dự báo đạt 170.399 tỷ đồng, tăng 26%, trong khi lợi nhuận trước thuế đạt 21.080 tỷ đồng, tăng 47%.
Giai đoạn 2026–2030, GAS dự kiến đầu tư 60.000–120.000 tỷ đồng vào các dự án khí nội địa và hạ tầng LNG. Nguồn khí khai thác trong nước có thể tăng lên 11–12 tỷ m³ vào năm 2030, gần gấp đôi cuối năm 2025.
Đáng chú ý, doanh nghiệp sở hữu 45.457 tỷ đồng tiền và đầu tư tài chính ngắn hạn, trong khi dư nợ vay chỉ 2.930 tỷ đồng. Nền tảng này tạo lợi thế tài trợ dự án nhưng không loại trừ rủi ro chậm tiến độ và biến động giá khí.
GAS được định giá mục tiêu 97.200 đồng/cổ phiếu, cao hơn thị giá tham chiếu khoảng 23%.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


