





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Margin cao nhất lịch sử: Cơ hội hay rủi ro?
Dư nợ margin trên thị trường chứng khoán đã vượt 446.000 tỷ đồng, mức cao nhất từ trước đến nay, phản ánh vai trò ngày càng lớn của dòng vốn nội trong việc hấp thụ lực bán ròng của khối ngoại. Tuy nhiên, khi lãi suất vẫn neo cao, dư địa mở rộng đòn bẩy được cho là không còn nhiều như giai đoạn 2024-2025.
Theo Chứng khoán Rồng Việt (VDSC), triển vọng nâng hạng thị trường và chu kỳ tăng trưởng vốn mới vẫn là những yếu tố hỗ trợ tích cực. Tuy nhiên, bài toán thanh khoản, lãi suất và áp lực bán ròng của nhà đầu tư nước ngoài sẽ tiếp tục là biến số quan trọng trong nửa cuối năm.
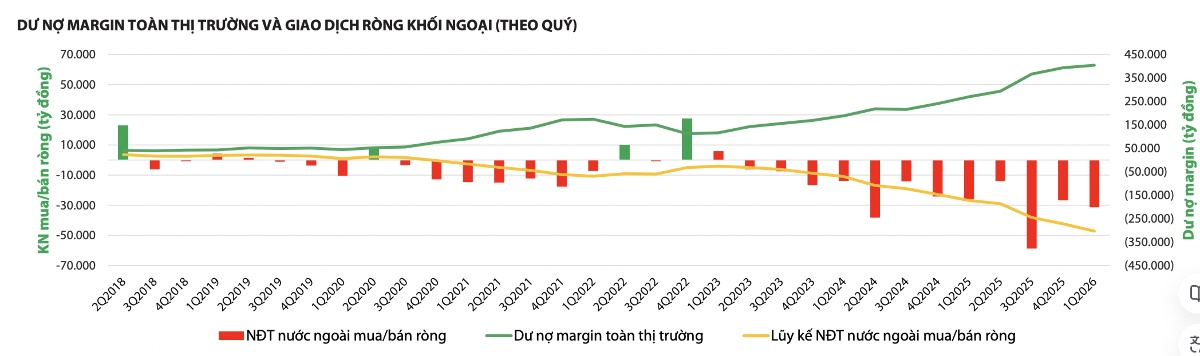
Dư nợ ký quỹ trên toàn thị trường liên tục lập đỉnh mới, với giá trị hơn 446 nghìn tỷ đồng vào cuối tháng 6/2026 tại 80-85 công ty chứng khoán. Con số này tăng 8,1% so với cuối tháng 3/2026 và 11,2% so với cuối năm 2025. Tốc độ mở rộng nhanh nhất vào các giai đoạn khối ngoại bán ròng mạnh, thể hiện mối quan hệ 'cân lẫn nhau' giữa hai dòng vốn từ quý 2/2024 đến quý 1/2026. Điều này cho thấy dòng vốn nội đang bù đắp cho những đợt bán ròng của khối ngoại.
Trong bối cảnh lãi suất trong nước vẫn neo ở mức cao, dư địa để dòng vốn nội tiếp tục mở rộng đòn bẩy với tốc độ như giai đoạn 2024-2025 sẽ khó mở rộng thêm. Lãi suất cao làm giảm sức cạnh tranh của chứng khoán so với kênh tiền gửi tiết kiệm, đồng thời tăng chi phí vay ký quỹ cho nhà đầu tư. Nếu vòng quay dư nợ (thanh khoản thị trường so với dư nợ ký quỹ bình quân) không cải thiện tương ứng, mối quan hệ cân bằng hiện tại sẽ trở nên mong manh hơn.
Tỷ lệ dư nợ ký quỹ trên vốn hóa toàn thị trường hiện vẫn nằm trong biên độ tương đối an toàn so với các giai đoạn căng thẳng trước đây. Hệ số an toàn tài chính tại nhiều công ty chứng khoán niêm yết đã được củng cố hơn nhờ các đợt tăng vốn liên tục. Ngoài ra, triển vọng nâng hạng thị trường lên nhóm mới nổi thứ cấp của FTSE có hiệu lực từ 21/9/2026 có thể tạo lực đối trọng, từng bước thu hút dòng vốn ngoại quay trở lại và giảm bớt gánh nặng đối với đòn bẩy của nhà đầu tư nội địa.
Với kỳ vọng chu kỳ tăng trưởng vốn mới sẽ mở ra, mục tiêu tăng trưởng cao giai đoạn 2026-2030 đòi hỏi quy mô vốn lớn, trong khi tín dụng ngân hàng vẫn là kênh tài trợ chủ đạo. Điều này hỗ trợ tăng trưởng tài sản và thu nhập lãi của ngành ngân hàng, đồng thời thúc đẩy nhu cầu huy động vốn trung và dài hạn thông qua thị trường chứng khoán. Khi kinh tế tư nhân được xác định là trụ cột của tăng trưởng, cùng với đầu tư công và FDI, đầu tư toàn xã hội dự kiến sẽ quay trở lại quỹ đạo phục hồi.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay

Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


