





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận vẫn được kỳ vọng tăng mạnh, vì sao cổ phiếu HPG vẫn giảm?
Theo dự báo của VCBS, quý II/2026, Hòa Phát có thể đạt khoảng 59.600 tỷ đồng doanh thu và hơn 5.300 tỷ đồng lợi nhuận sau thuế, đều tăng mạnh so với cùng kỳ năm trước.
Nếu đúng như dự báo, cả năm 2026 doanh nghiệp có thể mang về gần 194.300 tỷ đồng doanh thu và hơn 18.000 tỷ đồng lợi nhuận, tiếp tục duy trì đà tăng trưởng.
Đáng chú ý là động lực vẫn chủ yếu đến từ mảng thép. Giá bán duy trì ở mức cao, trong khi sản lượng cũng tăng rất mạnh. Chỉ trong 6 tháng đầu năm, Hòa Phát đã sản xuất gần 7 triệu tấn thép thô, tăng hơn 30% so với cùng kỳ.
Ở đầu ra, lượng tiêu thụ các sản phẩm thép cũng tăng đáng kể, đặc biệt là thép cuộn cán nóng (HRC) với mức tăng hơn 50%. Phần lớn sản lượng được tiêu thụ trong nước, còn lại xuất khẩu sang khoảng 20 quốc gia.
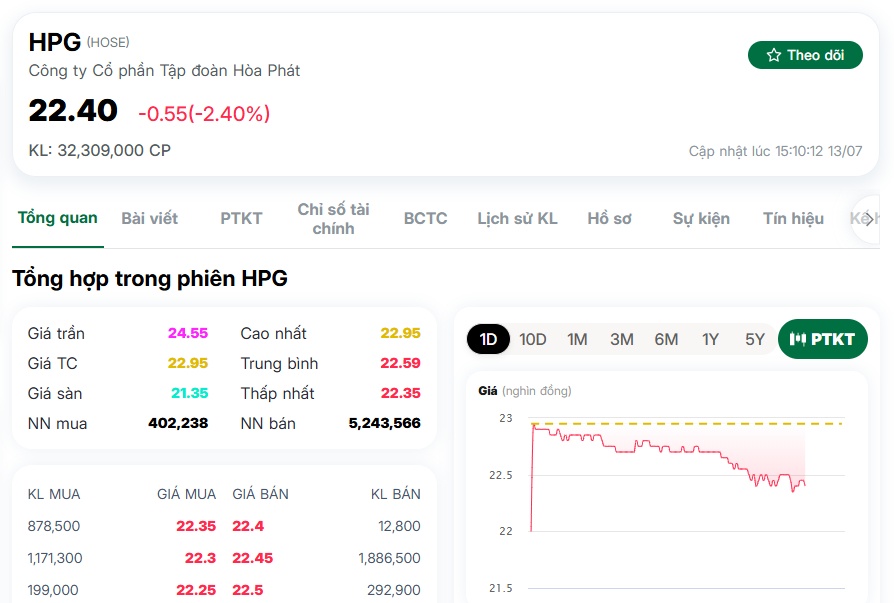
Kết phiên 13/7, cổ phiếu HPG giảm 2,4% xuống còn 22.400 đồng/cổ phiếu, đánh dấu mức giá thấp nhất kể từ khoảng tháng 8/2025.
Nếu tính từ đầu tháng 4 đến nay, cổ phiếu này đã mất khoảng 15% giá trị. Điều đáng nói là lực bán xuất hiện khá mạnh khi thanh khoản tăng vọt lên hơn 32 triệu cổ phiếu, cao gấp nhiều lần so với các phiên gần đây.
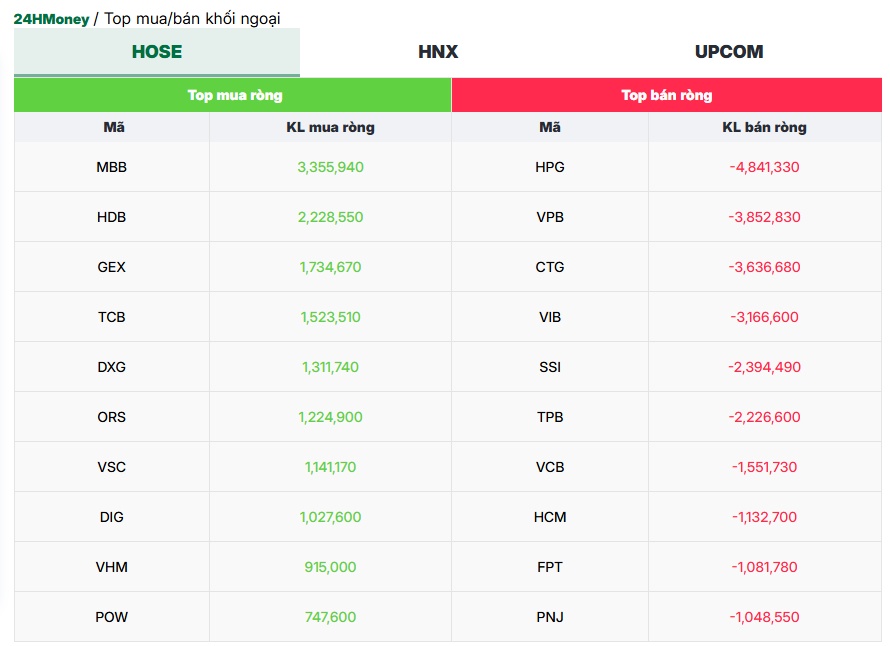
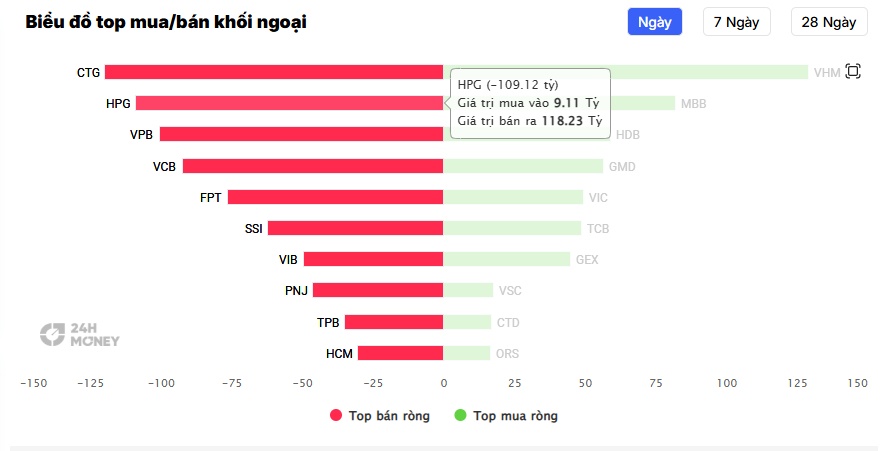
Khối ngoại cũng tiếp tục bán ròng với hơn 4,8 triệu cổ phiếu, tương ứng khoảng 109 tỷ đồng. Sau nhịp giảm này, vốn hóa của Hòa Phát còn khoảng 189.000 tỷ đồng.
Điều khá thú vị là diễn biến giá cổ phiếu đang trái ngược với kỳ vọng kết quả kinh doanh mà nhiều đơn vị phân tích đưa ra.
Có lẽ thị trường đang phản ánh nhiều yếu tố hơn là chỉ những con số lợi nhuận.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


