





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận Sao Ta (FMC) dự báo tăng 22% nhờ điều này
Dù xuất khẩu tôm sang Mỹ được dự báo giảm tới 52% trong năm 2026, CTCP Thực phẩm Sao Ta (FMC) vẫn được Chứng khoán Rồng Việt (VDSC) dự báo lợi nhuận sau thuế tăng 22%, đạt 425 tỷ đồng. Động lực đến từ giá nguyên liệu giảm, tỷ trọng sản phẩm chế biến sâu tăng và khả năng tự chủ nguồn tôm nguyên liệu.
Xuất khẩu sang Mỹ giảm hơn một nửa, Sao Ta chuyển hướng thị trường
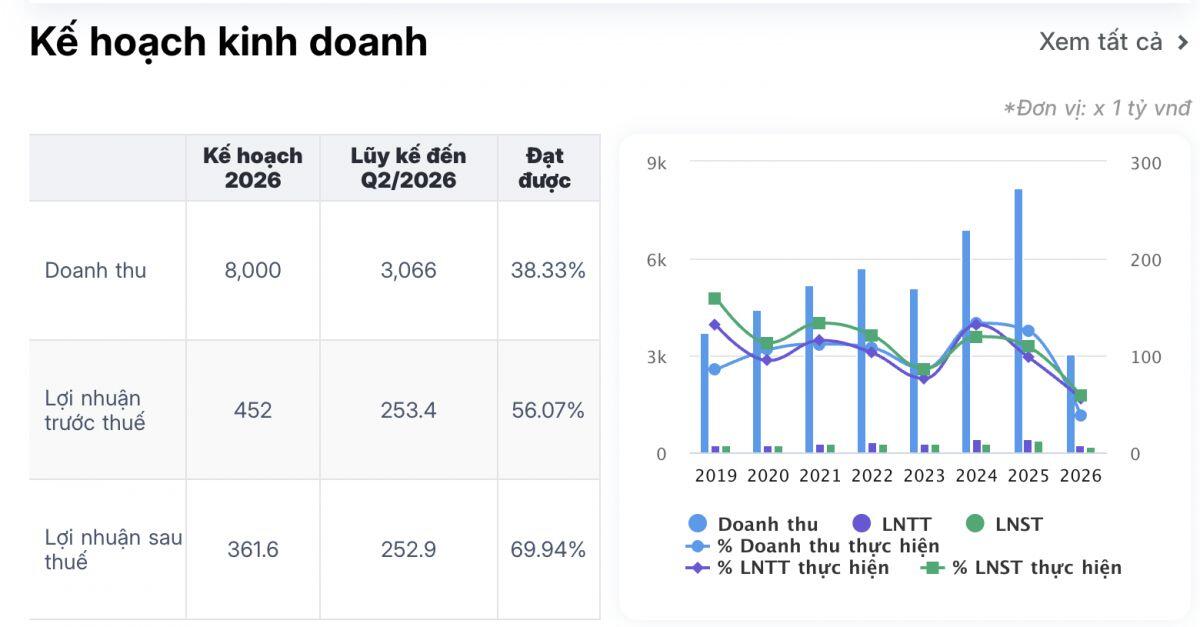
Theo báo cáo của VDSC, quý II/2026, Sao Ta ghi nhận doanh thu thuần 1.675 tỷ đồng, giảm 11% so với cùng kỳ, nhưng lợi nhuận sau thuế đạt 155 tỷ đồng, tăng 92%. Lũy kế 6 tháng đầu năm, doanh thu đạt 3.073 tỷ đồng, giảm 21%, trong khi lợi nhuận sau thuế tăng 78%, lên 196 tỷ đồng.
Riêng mảng tôm, doanh thu quý II giảm 11%. Sản lượng tiêu thụ giảm 8%, còn giá bán bình quân giảm 3%, xuống khoảng 334.000 đồng/kg.
Nguyên nhân chính là Sao Ta chủ động hạn chế xuất khẩu sang Mỹ để chờ kết quả rà soát thuế chống bán phá giá kỳ POR20. Doanh nghiệp còn chịu sức ép từ thuế chống bán phá giá và thuế theo Điều 301, buộc phải tăng cường xuất khẩu sang châu Âu, Nhật Bản và các thị trường khác.
Năm 2025, xuất khẩu tôm của Sao Ta sang Mỹ đạt khoảng 133 triệu USD, chiếm 42% tổng kim ngạch xuất khẩu tôm. Sang năm 2026, VDSC dự báo giá trị này giảm 52%, còn khoảng 64 triệu USD, tương đương 25% tổng kim ngạch.
Ở chiều ngược lại, xuất khẩu sang châu Âu được dự báo đạt 67 triệu USD, Nhật Bản đạt khoảng 58 triệu USD và các thị trường khác đạt 68 triệu USD.
Tuy nhiên, việc chuyển hướng cũng không hoàn toàn thuận lợi. Giá bán bình quân tại một số thị trường thay thế thấp hơn, trong khi cạnh tranh gia tăng khi nhiều doanh nghiệp cùng tìm cách giảm phụ thuộc vào Mỹ.
Doanh thu giảm nhưng biên lợi nhuận cải thiện
Điểm sáng trong hoạt động kinh doanh của Sao Ta là khả năng cải thiện biên lợi nhuận giữa lúc doanh thu và sản lượng đi xuống.
Trong quý II/2026, biên lợi nhuận gộp của doanh nghiệp đạt 15%, tăng 4,44 điểm phần trăm so với cùng kỳ. Riêng mảng tôm, biên lợi nhuận gộp tăng từ 9,8% lên 14,1%.
Theo VDSC, nguyên nhân chủ yếu là giá tôm nguyên liệu giảm nhanh hơn giá bán thành phẩm. Cụ thể, giá bán tôm thành phẩm bình quân giảm khoảng 3%, trong khi giá nguyên liệu đầu vào giảm tới 17%.
Nguồn cung dồi dào nhờ điều kiện thời tiết thuận lợi, kết hợp với nhu cầu xuất khẩu gặp khó khăn, đã tạo áp lực giảm giá tôm nguyên liệu. Sao Ta tận dụng giai đoạn này để tăng tích trữ, khiến số ngày tồn kho trong quý II tăng khoảng 20 ngày so với cùng kỳ.
Thời điểm đó, giá tôm nguyên liệu dao động quanh 114.000 đồng/kg, thấp hơn mức bình quân khoảng 119.000 đồng/kg trong giai đoạn từ tháng 1/2020 đến tháng 5/2026.
Bên cạnh lợi thế giá đầu vào, doanh nghiệp còn đẩy mạnh các sản phẩm chế biến có giá trị cao. Trong 6 tháng đầu năm 2026, tỷ trọng tôm chiên tăng từ 17% lên 20,26%, còn tôm tẩm bột tăng từ 9,2% lên 13,33%. Ngược lại, tỷ trọng tôm luộc và tôm tươi giảm.
Theo VDSC, tôm chiên và tôm tẩm bột có biên lợi nhuận cao hơn tôm luộc và tôm tươi. Việc thay đổi cơ cấu sản phẩm vì vậy giúp Sao Ta cải thiện hiệu quả kinh doanh ngay cả khi sản lượng tiêu thụ suy giảm.
Dự báo lãi năm 2026 đạt 425 tỷ đồng, cổ phiếu FMC được khuyến nghị mua
Một lợi thế khác của Sao Ta là khả năng tự chủ nguồn nguyên liệu. VDSC dự báo tỷ lệ tôm tự nuôi của doanh nghiệp tăng từ 28% lên 35% trong năm 2026. Chi phí tôm tự nuôi thấp hơn khoảng 10-20% so với nguyên liệu mua ngoài, qua đó góp phần giảm giá vốn.
Dù vậy, lợi thế từ giá nguyên liệu thấp có thể suy yếu trong năm 2027. Khi đó, động lực tăng trưởng được kỳ vọng chuyển sang cơ cấu sản phẩm có giá trị cao hơn và nâng chất lượng con giống nhằm giảm chi phí nuôi.
VDSC đã điều chỉnh giảm dự báo doanh thu năm 2026 của Sao Ta xuống 6.855 tỷ đồng do sản lượng tiêu thụ giảm mạnh hơn dự kiến. Ngược lại, lợi nhuận sau thuế được nâng dự báo lên 425 tỷ đồng, tăng khoảng 22% so với năm trước.
Sang năm 2027, doanh thu dự kiến đạt 6.806 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo ở mức 473-474 tỷ đồng, tăng khoảng 10-11%.
Trong ngắn hạn, VDSC dự báo quý III/2026, Sao Ta đạt doanh thu 2.475 tỷ đồng, giảm 17% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến đạt khoảng 95 tỷ đồng, giảm nhẹ 2%.
Trên cơ sở triển vọng lợi nhuận và phương pháp định giá P/E, VDSC duy trì khuyến nghị mua cổ phiếu FMC với giá mục tiêu ngắn hạn 42.900 đồng/cổ phiếu, cao hơn 21% so với thị giá 21.450 đồng/cổ phiếu được nêu trong báo cáo.
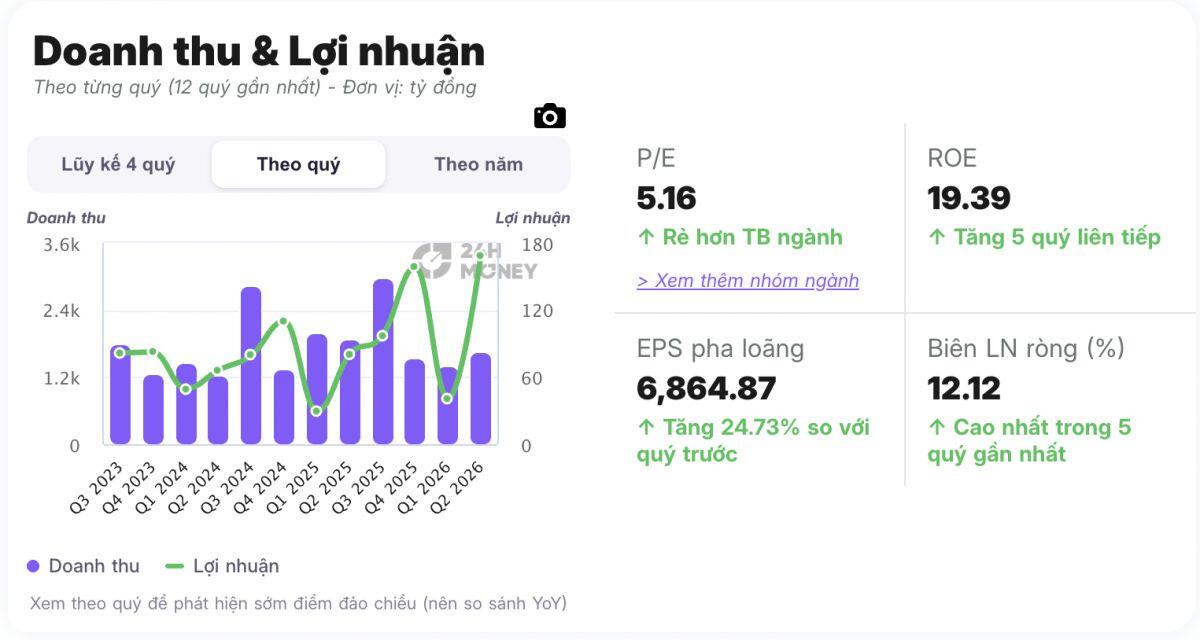
Như vậy, dù xuất khẩu sang Mỹ gặp khó, Sao Ta vẫn được kỳ vọng tăng lợi nhuận nhờ tối ưu chi phí nguyên liệu và chuyển dịch sang sản phẩm chế biến sâu. Tuy nhiên, khả năng duy trì biên lợi nhuận và mở rộng thị trường thay thế sẽ là những yếu tố quan trọng cần theo dõi.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


