





 Mã liên quan


200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Lợi nhuận Hà Đô tăng vọt sau soát xét: Vì sao hơn 800 tỷ đồng liên quan 2 dự án điện mặt trời vẫn là dấu hỏi lớn?
Lợi nhuận bán niên của CTCP Tập đoàn Hà Đô (HoSE: HDG) bất ngờ tăng mạnh 86% sau soát xét nhờ bất động sản, nhưng doanh nghiệp đồng thời phải trích lập toàn bộ hơn 804 tỷ đồng khoản phải thu từ EVN liên quan đến 2 dự án điện mặt trời. Liệu “niềm vui” từ lợi nhuận có đủ lớn để bù đắp những rủi ro đang treo tại mảng năng lượng?
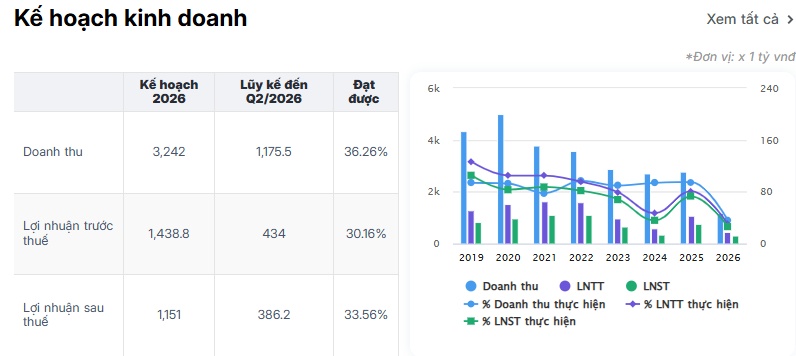
Sau soát xét, Hà Đô ghi nhận lợi nhuận sau thuế bán niên 2026 hơn 386 tỷ đồng, tăng gần 178 tỷ đồng (+86%) so với báo cáo tự lập.
Lợi nhuận thuộc về cổ đông công ty mẹ đạt hơn 301 tỷ đồng, cao hơn hơn 3 lần so với trước soát xét.
Kết quả tích cực chủ yếu đến từ mảng bất động sản, khi giá vốn được điều chỉnh giảm mạnh, giúp lợi nhuận gộp đạt gần 904 tỷ đồng.
Ở chiều ngược lại, Hà Đô phải đối mặt với khoản phải thu lớn từ hoạt động điện mặt trời. Đến cuối tháng 6, phải thu từ EVN vượt 804 tỷ đồng và đã được trích lập dự phòng toàn bộ.
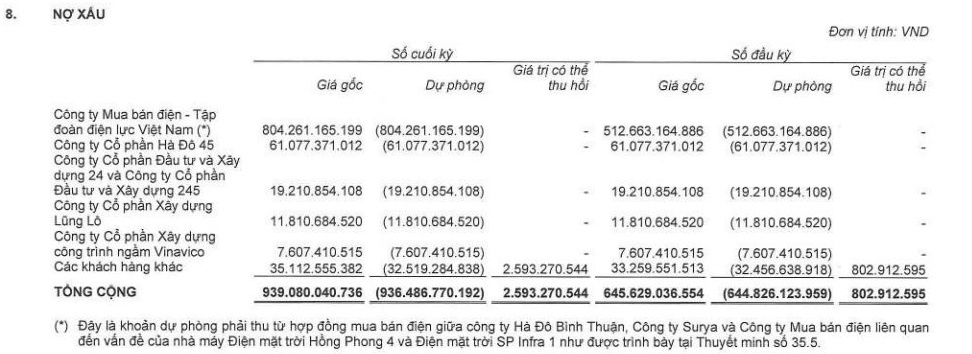
Khoản phải thu này liên quan đến hai dự án Hồng Phong 4 và SP Infra 1, đều đang gặp vấn đề về cơ chế giá điện và điều kiện hưởng giá FIT.
Riêng 6 tháng đầu năm, khoản phải thu từ EVN tăng khoảng 292 tỷ đồng, cho thấy rủi ro thu hồi công nợ vẫn đáng chú ý.
Kiểm toán cũng nhấn mạnh khả năng giá bán điện của hai dự án có thể bị điều chỉnh, dù đến thời điểm lập báo cáo chưa có kết luận chính thức.
Cuối tháng 6, Hà Đô có 4.373 tỷ đồng dư nợ vay, giảm gần 7% so với đầu năm; vốn chủ sở hữu đạt hơn 8.501 tỷ đồng.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


