





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Kỳ vọng gì từ HPG và VTP?
Thị trường chứng khoán ghi nhận sự quan tâm lớn của dòng tiền cá nhân vào nhóm cổ phiếu vốn hóa lớn. Trong đó, HPG và VTP đang nổi lên như những tâm điểm thu hút nhờ các tín hiệu phục hồi rõ nét từ nội tại doanh nghiệp và triển vọng vĩ mô hỗ trợ.
Hai mã cổ phiếu HPG và VTP đang giao dịch ở mức định giá tương đối thấp, tuy nhiên nhà đầu tư cần phân tích kỹ các yếu tố rủi ro ngành và tình hình tài chính thực tế trước khi quyết định.
HPG: lợi nhuận mở rộng theo công suất
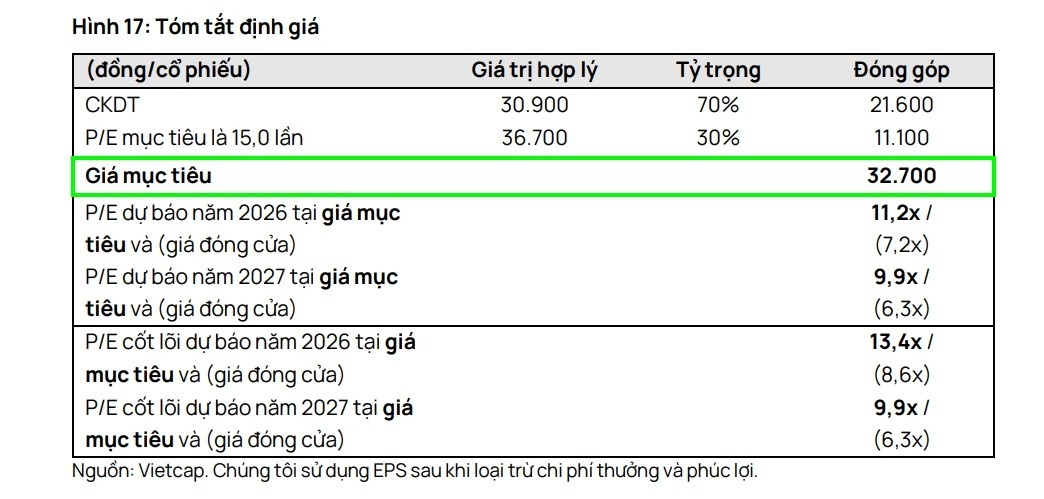
Theo phân tích được công bố ngày 17/9, Vietcap duy trì quan điểm tích cực đối với HPG nhưng điều chỉnh giảm 8% giá mục tiêu xuống 32.700 đồng/cổ phiếu. Nguyên nhân chủ yếu đến từ việc WACC tăng từ 12% lên 12,6%, trong khi giả định lãi suất phi rủi ro được nâng từ 6% lên 7%.
Đáng chú ý, dự báo lợi nhuận của HPG giai đoạn 2028-2030 được điều chỉnh tăng lần lượt 3%, 5% và 7%. Động lực dài hạn đến từ nhà máy thép xây dựng EAF mới tại Tây Ninh, công suất 700.000 tấn, dự kiến đóng góp từ năm 2028.
Vietcap dự báo sản lượng thép xây dựng của HPG trong các năm 2028-2030 có thể tăng thêm lần lượt 6%, 8% và 10%. Lợi nhuận sau thuế cốt lõi được dự báo tăng 37% trong năm 2026 và 35% năm 2027, với CAGR khoảng 31% giai đoạn 2025-2028.
Tuy nhiên, câu chuyện HPG không hoàn toàn một chiều. Chi phí logistics tăng do xung đột tại Trung Đông đã khiến dự báo chi phí bán hàng và quản lý doanh nghiệp năm 2026 được nâng lên. Chi phí than luyện cốc cũng là biến số có thể ảnh hưởng trực tiếp đến biên lợi nhuận.
VTP: doanh thu tăng nhưng lợi nhuận giảm
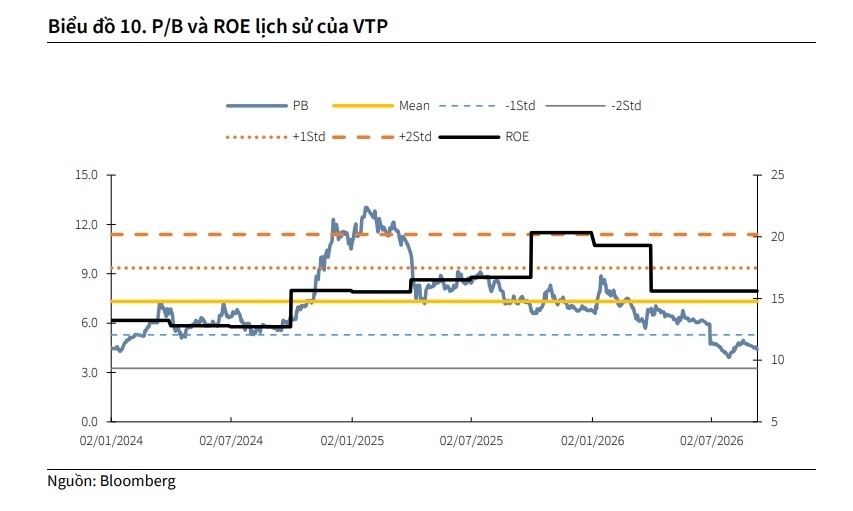
Với VTP, bức tranh lại thận trọng hơn. Sáu tháng đầu năm 2026, doanh thu đạt 10.230 tỷ đồng, tăng 2% so với cùng kỳ, nhưng lợi nhuận sau thuế chỉ đạt 112 tỷ đồng, giảm 33%.
Doanh nghiệp mới hoàn thành 52% kế hoạch doanh thu và 28% kế hoạch lợi nhuận sau thuế năm 2026. KBSV dự phóng cả năm doanh thu đạt 22.601 tỷ đồng, trong khi lợi nhuận sau thuế công ty mẹ khoảng 386 tỷ đồng, giảm 5% và tương đương 97% kế hoạch năm.
Sang năm 2027, doanh thu được dự báo tăng lên 26.002 tỷ đồng nhưng lợi nhuận sau thuế công ty mẹ chỉ khoảng 388 tỷ đồng. Điều này cho thấy bài toán của VTP hiện không đơn thuần nằm ở mở rộng doanh thu mà còn ở khả năng cải thiện hiệu quả hoạt động.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


