





 Mã liên quan


 Vip
800+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Không phải tất cả lợi nhuận đều đi qua báo cáo kết quả kinh doanh
Nay nghiên cứu số liệu báo cáo tài chính mới, nhận ra MWG - Tập đoàn Thế Giới Di Động vừa tăng Khoản “Lợi nhuận chưa phân phối” là khoảng 11400 tỷ đồng (tạm hiểu đây là khoản mục lợi nhuận tích tụ lại của doanh nghiệp), nhưng rõ ràng lợi nhuận quý vừa rồi của MWG chỉ khoảng 3100 tỷ thôi.
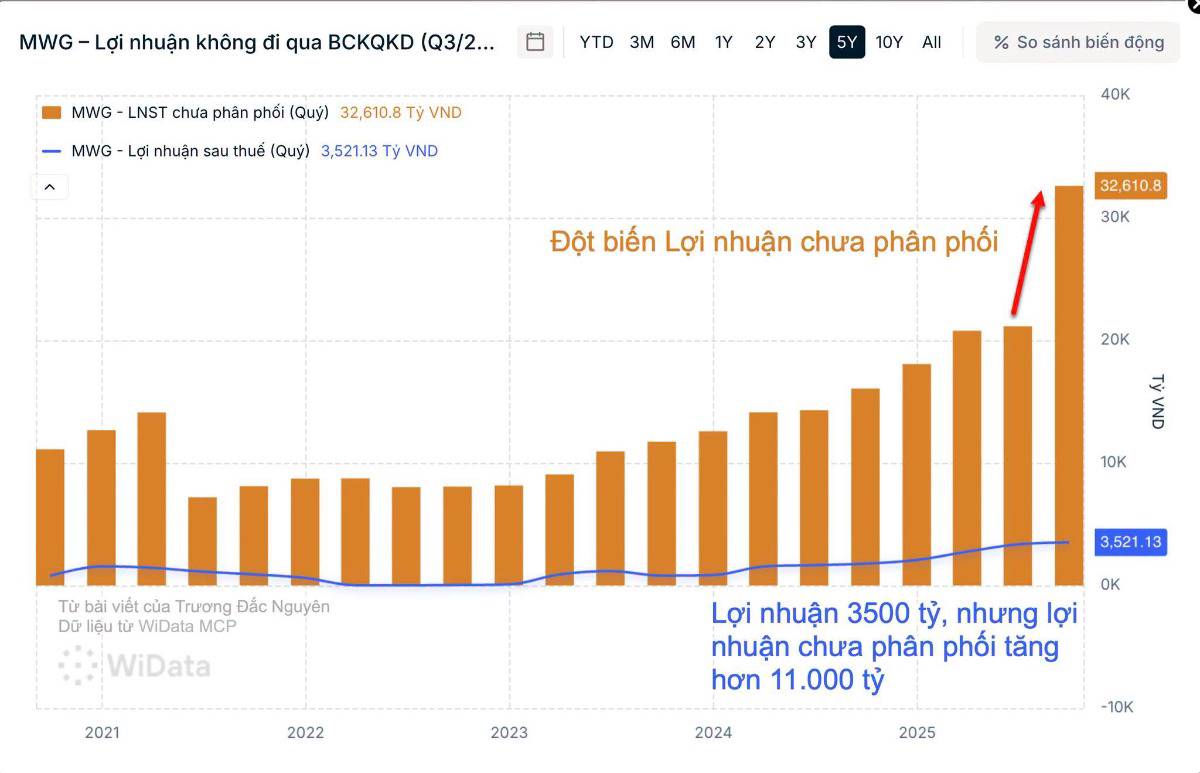
=> À vậy là có khoảng 8300 tỷ là một khoản lợi nhuận đã không đi qua báo cáo tài chính mà đi thẳng vào vốn chủ.
Con số này đã được MWG chú giải ngay trong thuyết minh, nhưng ta có thể tự nhẩm tính ra để kiểm nghiệm nó. Qua các sự kiện:
- Trước đây MWG sở hữu 98,95% cổ phần của Điện Máy Xanh (DMX). Khi đó DMX vốn là khoảng 22.600 tỷ đồng => MWG sở hữu = 98,95% * 22676 = 22435 tỷ (1)
- Công ty DMX đã bán vốn cổ phần ra cho nhà đầu tư và thu về 13162 tỷ đồng (vì sao khác với số báo chí đăng thì mình đã có 1 bài khác giải thích, để trong cmt)
- Giờ đây MWG sở hữu giảm còn 85,96% của DMX => MWG sở hữu = 85,96% * (22676 + 13162) = 30804 tỷ đồng (2)
Chênh lệch giữa (2) và (1) này chính là thứ được ghi vào lợi nhuận chưa phân phối là 8368 tỷ đồng
Ta hãy hiểu như sau :
- MWG không bán cổ phiếu nào.
- Nhà đầu tư mới bỏ ra hơn 13162 tỷ để mua 14,04% DMX, trong khi giá trị phần đó trong sổ sách của MWG thấp hơn nhiều.
- Phần trả cao hơn sổ sách tính ra là 8368 tỷ, chuyển sang phía MWG. Tỷ lệ sở hữu của MWG tại DMX giảm nhưng giờ 85,96% của một DMX lớn hơn, đó là một lợi nhuận mà không đi qua kết quả kinh doanh.
Ta có một vài kinh nghiệm và kiến thức sau:
- Nếu giảm sở hữu mà không kiểm soát (như case này) thì lợi ích sẽ đi thẳng vào lợi nhuận chưa phân phối, không qua báo cáo kết quả kinh doanh
- Nhưng nếu giảm sở hữu mà tỷ lệ rất lớn thì sao ? tới mất quyền kiểm soát => sẽ tạo ra khoản mục Lãi hoặc lỗ thoái vốn đi qua báo cáo kết quả kinh doanh
Và điều này sẽ thay đổi gì trong cách chúng ta đánh giá và nhìn nhận MWG trong thời gian tiếp theo ? Có một số điểm mù về số liệu có thể xảy ra như sau :
1 ) Giá trị sổ sách của MWG tăng. Nhưng ta không thể coi là tích cực hơn. Khi so P/B của MWG với giai đoạn trước, cần điều chỉnh yếu tố này. (mặc dù MWG không mấy ai so P/B nhưng mình vẫn nêu làm casestudy)
2) ROE giảm cơ học vì vốn chủ sở hữu tăng mà lợi nhuận không tăng tương ứng.
3) Từ quý vừa rồi cổ đông của MWG đã “nhận ít lợi ích hơn” gần 400 tỷ, vì lợi ích của cổ đông không kiểm soát đã tăng lên từ 52 lên 427 tỷ.
4) Điều đặc biệt là khoản 8.368 tỷ không phải nguồn chia cổ tức của MWG !! tức là không phải vì phần “Lợi nhuận chưa phân phối” nhiều lên là cổ đông sẽ được cổ tức nhiều hơn đâu nhé. Vì khoản này chỉ có trên báo cáo hợp nhất, không có trên báo cáo riêng của công ty mẹ.
5) MWG đã 2 lần bán vốn công ty con, và nếu sau này BHX IPO thì case này sẽ lặp lại tương tự.
Một chút kiến thức và liên kết các con số của mình, nếu có gì sai mọi người chỉ giúp thêm.
PS: Thực ra không phải Nguyên tự phát hiện ra, mà mình hỏi AI con WiMCP rằng: Hãy tìm cho tôi các doanh nghiệp có số liệu báo cáo tài chính quý 3 bất thường, không logic với hoạt động kinh doanh và quá khứ của doanh nghiệp.
=> Nó chỉ ra vài case như MWG, STB, LPB, GEX, SJS. MSR, VIX và VPX
Kèm lý giải thêm, còn mình tự tra kiểm chứng lại và tìm nốt.
Các case khác mỗi thứ một câu chuyện, không hoàn toàn là bất thường kiểu tiêu cực, mà còn là câu chuyện riêng, mình sẽ chia sẻ dần.
Cre: Trương Đắc Nguyên
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết

Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


