





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
KBC và NT2 hé lộ sức bật mới
Kết quả kinh doanh quý III/2026 tăng trưởng mạnh đang đưa KBC và NT2 trở lại tâm điểm chú ý. Trong khi doanh nghiệp bất động sản khu công nghiệp hưởng lợi từ hoạt động bàn giao đất, nhà máy điện khí ghi nhận lợi nhuận bứt phá nhờ sản lượng tăng và chi phí khấu hao giảm sâu. Các báo cáo phân tích đánh giá hai cổ phiếu vẫn còn dư địa tăng giá đáng kể.
Thị trường chứng kiến sự phân hóa mạnh mẽ của dòng tiền khi nhà đầu tư bắt đầu hướng sự chú ý vào các nhóm ngành có nền tảng cơ bản vững chắc, trong đó KBC và NT2 đang nổi lên như những tâm điểm thu hút dòng vốn nhờ tiềm năng phục hồi từ nội tại doanh nghiệp và động lực ngành.
KBC: Lợi nhuận tăng gấp 3 lần, định giá dưới trung bình lịch sử
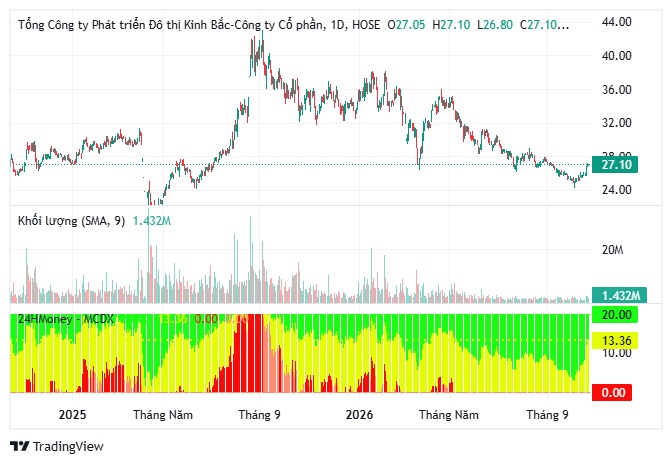
Tổng công ty Phát triển Đô thị Kinh Bắc (KBC) ghi nhận doanh thu thuần quý III/2026 đạt 3.187 tỷ đồng, tăng 137% so với cùng kỳ. Lợi nhuận sau thuế đạt 937 tỷ đồng, gấp khoảng 3 lần năm trước.
Động lực chính đến từ hoạt động bàn giao đất khu công nghiệp với doanh thu 2.465 tỷ đồng, tăng 188%. Đáng chú ý, doanh nghiệp bàn giao khoảng 45 ha tại khu công nghiệp Quế Võ 2 mở rộng cho Luxshare ICT, tạo nguồn thu lớn trong kỳ.
Theo đánh giá của BSC, KBC đang giao dịch với hệ số P/B khoảng 0,9 lần, thấp hơn đáng kể mức trung bình 5 năm là 1,3 lần. Công ty chứng khoán này đưa ra giá mục tiêu 34.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 26% so với thị giá ngày 21/10.
Triển vọng KBC tiếp tục gắn với xu hướng dịch chuyển chuỗi cung ứng theo chiến lược Trung Quốc +1. Hoạt động mở rộng sản xuất của các tập đoàn công nghệ quốc tế được kỳ vọng duy trì nhu cầu thuê đất khu công nghiệp.
Tuy nhiên, biên lợi nhuận gộp quý III giảm xuống 54%, trong khi chi phí tài chính tăng 51%, đạt 358 tỷ đồng. Đây là những yếu tố có thể ảnh hưởng đến hiệu quả tăng trưởng khi doanh nghiệp đẩy mạnh phát triển dự án.
NT2: Lợi nhuận vượt kế hoạch, triển vọng ngành điện khí cải thiện
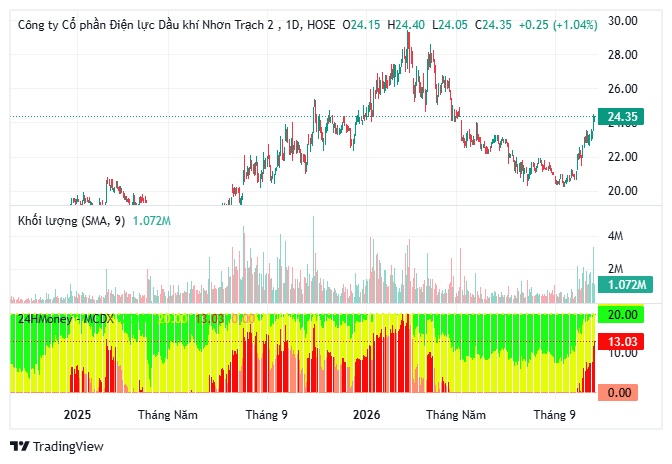
Công ty CP Điện lực Dầu khí Nhơn Trạch 2 (NT2) ghi nhận doanh thu quý III/2026 đạt 2.807 tỷ đồng, tăng 46% so với cùng kỳ. Lợi nhuận sau thuế đạt khoảng 419 tỷ đồng, tăng 96%.
Lũy kế 9 tháng, doanh thu đạt 7.804 tỷ đồng, tăng 44%, trong khi lợi nhuận sau thuế đạt 906 tỷ đồng, tăng 57% và hoàn thành 211% kế hoạch năm.
Kết quả tích cực chủ yếu nhờ sản lượng điện thương phẩm tăng 53%, đạt 3,3 tỷ kWh, cùng chi phí khấu hao giảm 78%.
ACBS đưa ra giá mục tiêu 28.100 đồng/cổ phiếu cho năm 2027, với tổng tỷ suất sinh lời kỳ vọng 22,4%, bao gồm cổ tức.
Đáng chú ý, đơn vị phân tích dự báo NT2 có thể đạt lợi nhuận sau thuế 1.591 tỷ đồng trong năm 2026, tăng 41% so với cùng kỳ.
Dù vậy, lợi nhuận năm 2027 được dự báo giảm 18% do kế hoạch đại tu lớn. Điều này cho thấy triển vọng ngành điện khí vẫn phụ thuộc đáng kể vào sản lượng huy động, nguồn cung khí và chu kỳ bảo dưỡng.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


