





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
KBC chờ định giá, GMD bật lợi nhuận
Bước vào phiên giao dịch 11/9, nhóm cổ phiếu hạ tầng cảng biển và bất động sản khu công nghiệp tiếp tục thu hút sự quan tâm của thị trường. Trong đó, KBC và GMD là hai cái tên nổi bật ghi nhận những biến chuyển quan trọng về nền tảng cơ bản lẫn triển vọng định giá.
Các công ty chứng khoán khuyến nghị tích cực với KBC và GMD dựa trên tiềm năng phát triển trung dài hạn và kết quả kinh doanh cải thiện, mặc dù cả hai đều đối mặt với áp lực ngắn hạn từ nhu cầu vốn và biến động ngành.
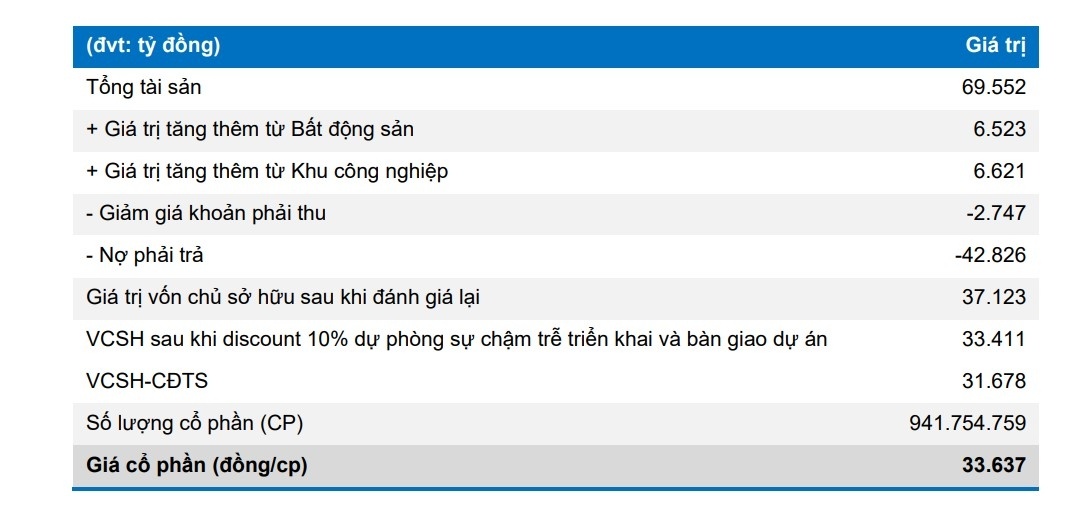
Công ty Chứng khoán Bảo Việt (BVSC) duy trì khuyến nghị OUTPERFORM với KBC, nhằm mục tiêu nắm giữ trung và dài hạn. Công ty Chứng khoán BIDV (BSC) khuyến nghị mua GMD với giá mục tiêu 92.900 đồng/cổ phiếu. Hai mã cổ phiếu này được đánh giá có tiềm năng phát triển dài hạn, tuy nhiên nhà đầu tư cần lưu ý rằng các khuyến nghị này dựa trên phân tích của các công ty chứng khoán và không phải là lời khuyên đầu tư cá nhân hóa.
KBC sở hữu quỹ đất công nghiệp và đô thị quy mô lớn tại các tỉnh thành trọng điểm như Bắc Ninh, Hải Phòng, Long An, Hưng Yên, cung cấp đủ dư địa phát triển cho nhiều năm tới. BVSC định giá mức giá hợp lý của KBC là 34.037 đồng/cổ phiếu dựa trên trung bình hai phương pháp NAV và P/B. Cổ phiếu hiện giao dịch ở định giá P/B quanh 0,9 lần. Tuy nhiên, ngắn hạn, công ty đang đối mặt với áp lực nhu cầu vốn và độ nhạy cảm với triển vọng ngành bất động sản.
GMD ghi nhận doanh thu thuần quý II/2026 đạt 1.762 tỷ đồng, tăng 18% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 1.133 tỷ đồng, tăng 153%, tuy nhiên phần lớn tăng trưởng này đến từ khoản lãi đột biến từ thương vụ thoái vốn tại công ty liên kết CJ Logistics. Loại trừ khoản lãi này, lợi nhuận cốt lõi ước tăng 49%. Luỹ kế 6 tháng đầu năm, GMD đạt doanh thu 3.213 tỷ đồng tăng 16% và lợi nhuận 1.667 tỷ đồng tăng 102%, với lợi nhuận cốt lõi ước tăng 39%.
Trong ngành logistics vận tải, GMD chịu ảnh hưởng từ hoạt động cảng biển. Sản lượng Nam Đình Vũ giảm 10% do các hãng tàu ưu tiên thị trường Trung Quốc và dịch chuyển tuyến dịch vụ. Tuy nhiên, lợi nhuận vẫn vượt tiến độ nhờ biên lợi nhuận gộp cải thiện và đóng góp từ GML (công ty con của GMD hoạt động trong lĩnh vực logistics), đạt 56% dự phóng cả năm. Doanh thu quý II chỉ hoàn thành 45% dự phóng năm, nhưng lợi nhuận ròng (loại trừ khoản doanh thu tài chính đột biến) đạt 54% dự phóng.
 Nhà đầu tư lưu ý



Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


