





 Mã liên quan


400+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG, MBB, NLG, SAS: Mỗi mã một câu chuyện
Trước phiên giao dịch 21/8/2026, các công ty chứng khoán BSC, VCBS và SHS đồng loạt đưa ra góc nhìn tích cực cho nhóm cổ phiếu đầu ngành gồm HPG, MBB, NLG và SAS nhờ nền tảng tài chính lành mạnh và động lực tăng trưởng lợi nhuận rõ nét.
Bên cạnh đà tăng trưởng 81% lợi nhuận dự phóng của HPG và kế hoạch mở rộng quy mô bảng cân đối gấp 2,5 lần tại MBB, sức hút từ nhóm dịch vụ hàng không SAS với thương vụ chuyển sàn HOSE đang tạo điểm tựa thu hút dòng vốn tổ chức.
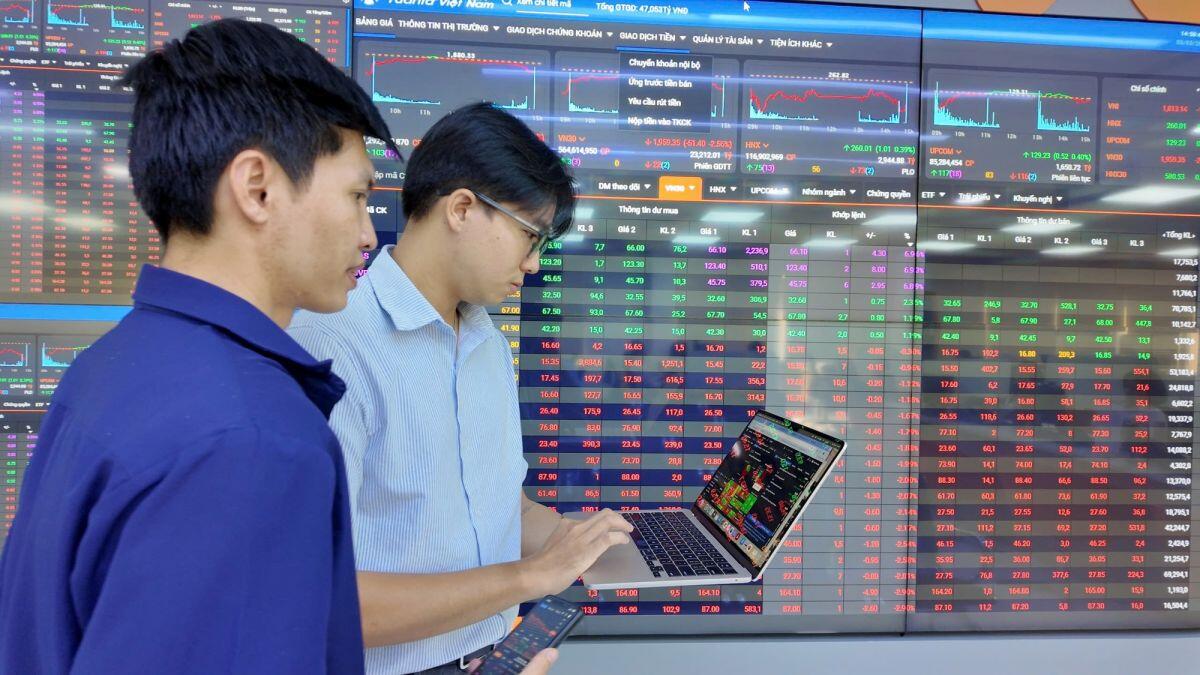
CTCK BIDV dự báo Tập đoàn Hòa Phát (HPG) ghi nhận doanh thu thuần 2026 tăng 42% lên 221.570 tỷ đồng, lợi nhuận sau thuế tăng 81% lên 27.911 tỷ đồng với EPS đạt 3.306 đồng/cổ phiếu. Năm 2027, doanh thu dự kiến tăng 8% lên 239.871 tỷ đồng, lợi nhuận tăng 17% lên 32.576 tỷ đồng. Điều chỉnh giá bán HRC và giá thép xây dựng để phản ánh diễn biến nửa đầu năm, BSC duy trì khuyến nghị mua mạnh với giá mục tiêu 32.700 đồng/cổ phiếu.
Ngân hàng TMCP Quân đội (MBB) được BSC khuyến nghị mua với giá mục tiêu 25.700 đồng/cổ phiếu (upside +29% so với giá tham chiếu 19/08/2026). BSC dự báo lợi nhuận trước thuế 2026 đạt 42.100 tỷ đồng (tăng 23%), năm 2027 đạt 50.300 tỷ đồng (tăng 19,5%). Hạn mức tín dụng vượt trội cho phép MBB lên kế hoạch tăng trưởng 35% hàng năm trong 3 năm tới, với quy mô bảng cân đối dự kiến tăng 2,5 lần. ROAE duy trì trên 20%, cao hơn trung bình ngành 18%.
NLG sở hữu nền tảng tích cực nhờ quỹ đất sạch tích lũy từ nhiều năm. Mặc dù danh mục dự án chủ yếu tập trung vùng ven, dự án Izumi City tại Đồng Nai đang ghi nhận tín hiệu tích cực về hạ tầng kết nối và sức hấp thụ thị trường. Sau giai đoạn điều chỉnh, VCBS đánh giá mức định giá hiện tại trở nên tương đối hấp dẫn so với tiềm năng tăng trưởng khi các dự án trọng điểm triển khai và ghi nhận doanh thu. Khuyến nghị mua được duy trì với giá hợp lý 29.828 đồng/cổ phiếu.
SAS ghi nhận lợi nhuận nửa đầu 2026 tăng 67,6% lên 370,8 tỷ đồng, hoàn thành 54,6% kế hoạch năm. Biên lợi nhuận gộp nhảy vọt lên 67,52% nhờ tối ưu chi phí và hoán đổi công suất sang Nhà ga T3. SHS khuyến nghị tăng tỷ trọng với giá mục tiêu 52.600 đồng/cổ phiếu (upside +57,5%). Dự phóng 2026: doanh thu thuần 3.560 tỷ đồng (tăng 7,4%), lợi nhuận sau thuế 781 tỷ đồng (tăng 12,3%), EPS 5.166 đồng/cổ phiếu với P/E dự phóng 6,5x.
Mặc dù triển vọng tích cực, nhà đầu tư cần cân nhắc các rủi ro: mặt bằng thanh khoản thị trường vẫn còn căng thẳng, tăng trưởng toàn cầu có dấu hiệu chậm lại có thể ảnh hưởng đến giá cả hàng hóa, tiến độ thực hiện các dự án lớn (Long Thành, Izumi City) còn phụ thuộc vào nhiều yếu tố bên ngoài.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


