





 Mã liên quan



300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG, MBB còn dư địa?
Trong phiên giao dịch hôm nay (5/8/2026), các công ty chứng khoán ghi nhận góc nhìn tích cực đối với nhóm cổ phiếu ngành Thép và Ngân hàng, tiêu biểu là HPG và MBB. Nhờ kết quả kinh doanh quý 2/2026 bứt phá mạnh mẽ, định giá của cả hai doanh nghiệp đầu ngành này được đánh giá duy trì ở vùng hấp dẫn so với mức trung bình 5 năm.
Dù chịu áp lực tính mùa vụ trong quý 3 hoặc rủi ro quản trị nợ xấu khi mặt bằng lãi suất neo cao, lợi thế quy mô cùng kế hoạch gia tăng năng lực tài chính đang tạo đệm đỡ tăng trưởng cho HPG và MBB trong cả năm 2026.
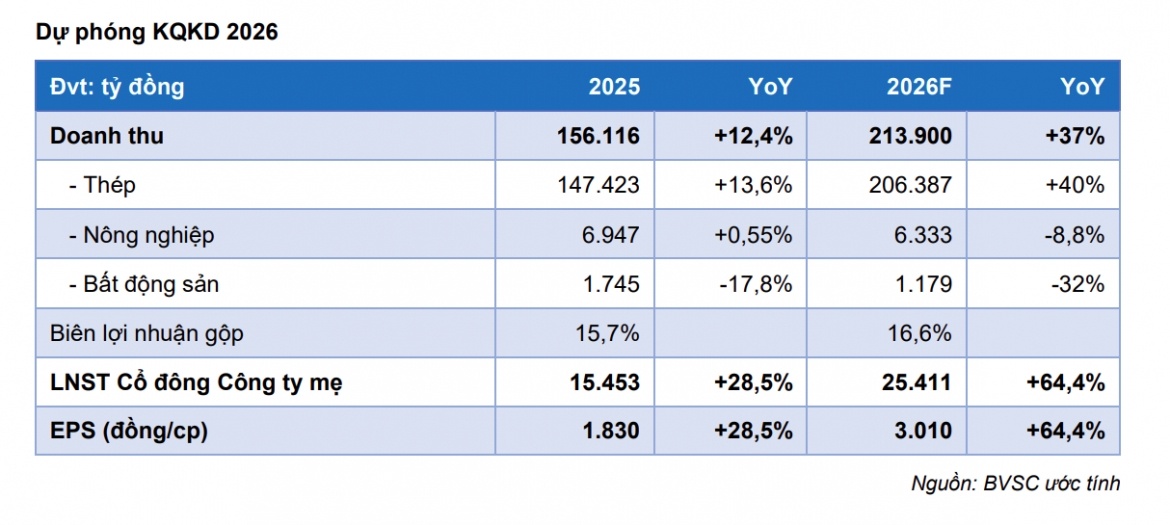
Hòa Phát ghi nhận doanh thu quý 2 đạt 55.159 tỷ đồng, tăng 53,6% so với cùng kỳ năm trước, nhờ mảng kinh doanh thép phục hồi mạnh. Lợi nhuận sau thuế cổ đông công ty mẹ đạt 6.371 tỷ đồng, tăng 49,7% cùng kỳ. Công ty Chứng khoán Bảo Việt dự báo quý 3 sẽ chịu áp lực từ yếu tố mùa vụ khi ngành xây dựng thường suy yếu. Tuy nhiên, cả năm 2026 BVSC điều chỉnh tăng lợi nhuận lên 25.400 tỷ đồng nhờ biên lợi nhuận cải thiện lên 16,6%.
BVSC nâng giá mục tiêu HPG từ 32.500 đồng lên 33.200 đồng/cổ phiếu. Ở mức giá hiện tại, HPG giao dịch với EV/EBITDA và P/E forward 2026 lần lượt khoảng 4,6x và 7,5x, thấp hơn đáng kể mức trung bình 5 năm là 8,0x và 14,0x. BVSC duy trì khuyến nghị OUTPERFORM nhờ vị thế dẫn đầu ngành, hưởng lợi từ thuế chống bán phá giá HRC, và tiềm năng cải thiện biên lợi nhuận từ khai thác mỏ quặng Quý Xa.
Ngân hàng Quân Đội ghi nhận lợi nhuận trước thuế 6 tháng đầu năm đạt 20.200 tỷ đồng, tăng 27% so với cùng kỳ, hoàn thành 48% dự phóng cả năm. Tín dụng hợp nhất tăng trưởng mạnh 13,2% năm nay. BIDV dự báo lợi nhuận trước thuế 2026 tăng trưởng 24% so với năm trước với định giá P/B dự phóng ở mức 1,08x.
MBB sẽ hưởng lợi từ hạn mức tăng trưởng quy mô bảng cân đối lên đến 35% sau khi nhận chuyển giao bắt buộc với MBV. Ngân hàng có kế hoạch phát hành riêng lẻ 2,5% cổ phần để cải thiện hệ số an toàn vốn (CAR) hiện ở mức 11,7%. BIDV duy trì khuyến nghị mua với giá mục tiêu 32.400 đồng/cổ phiếu, tương ứng upside 44% so với ngày 31/7. Rủi ro chính nằm ở quản lý chất lượng nợ trong bối cảnh lãi suất neo ở mức cao.
Trong khi BVSC và BIDV lạc quan, một số nhà phân tích khác cho rằng định giá HPG và MBB chưa hoàn toàn phản ánh rủi ro từ chu kỳ kinh tế. Ngoài ra, các nhà đầu tư cần lưu ý rằng kết quả quý 2 vượt kỳ vọng không đảm bảo hiệu suất tương tự sẽ tiếp tục. Chất lượng tín dụng của MBB cần theo dõi sát sao nếu lãi suất tiếp tục tăng.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


