





 Mã liên quan


300+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
HPG được dự báo tăng hơn 50%
Kết quả kinh doanh nửa đầu năm tăng trưởng mạnh cùng tiến độ mở rộng công suất đã giúp Hòa Phát (HPG) tiếp tục nhận được đánh giá tích cực từ ACBS. Công ty chứng khoán này duy trì khuyến nghị "MUA" và cho rằng cổ phiếu HPG còn dư địa tăng 53,6% so với thị giá tại thời điểm báo cáo.
Động lực tăng trưởng đến từ sản lượng thép cải thiện, biên lợi nhuận mở rộng, dự án Dung Quất 2 tăng công suất và khoản lợi nhuận đột biến từ chuyển nhượng dự án Phố Nối.
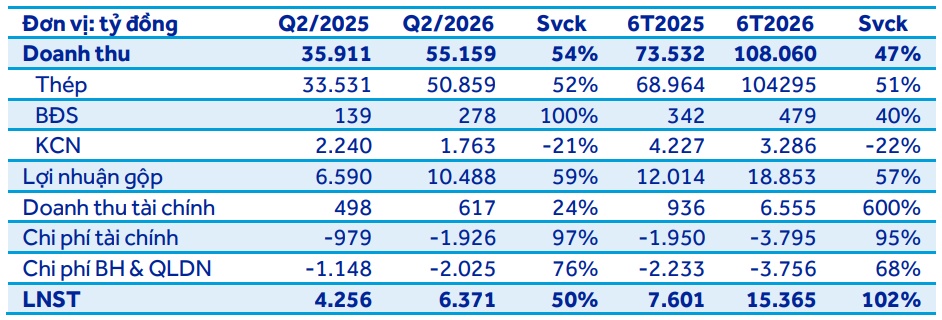
Tập đoàn Hòa Phát ghi nhận lợi nhuận sau thuế 6 tháng đầu năm 2026 đạt 15.365 tỷ đồng, tăng 102% so với cùng kỳ năm trước, hoàn thành 70% kế hoạch lợi nhuận cả năm. Mảng thép đóng vai trò chủ lực, đóng góp khoảng 96% doanh thu và 68% lợi nhuận. Sản lượng thép thô quý II đạt hơn 3,6 triệu tấn, tăng 48%, trong khi sản lượng bán hàng khoảng 3,5 triệu tấn, tăng 35%. Nhà máy Dung Quất 2 đã vận hành trên 80% công suất, hỗ trợ sản lượng thép cuộn cán nóng HRC tăng 57%.
Giá bán bình quân thép quý II đạt khoảng 14,6 triệu đồng mỗi tấn, tăng 7% so với cùng kỳ. Biên lợi nhuận gộp quý II đạt 19%, cao hơn mức 15,8% của quý I. Theo ACBS, giá bán cải thiện nhanh hơn chi phí nguyên liệu, sản lượng tiêu thụ tăng và hiệu quả vận hành được nâng lên. Doanh nghiệp cũng hưởng lợi từ lượng nguyên liệu tích trữ trước đợt tăng giá do căng thẳng tại Trung Đông.
Ngoài hoạt động thép, lợi nhuận nửa đầu năm được hỗ trợ bởi khoản lãi từ chuyển nhượng dự án bất động sản Phố Nối, đạt 4.293 tỷ đồng, tương đương khoảng 28% lợi nhuận sau thuế. Nếu loại trừ khoản thu nhập không thường xuyên này, lợi nhuận cốt lõi của doanh nghiệp vẫn phù hợp với dự báo trước đó của ACBS. Khoản thu này đưa doanh thu tài chính nửa đầu năm lên 6.555 tỷ đồng, cao gấp 7 lần cùng kỳ.
Hòa Phát tiếp tục đẩy mạnh mở rộng danh mục sản phẩm và công suất. Dự án Nhà máy sản xuất ray và thép đặc biệt với công suất 700.000 tấn mỗi năm dự kiến vận hành từ quý I/2027. Dự án Nhà máy thép chất lượng cao thuộc phần mở rộng Dung Quất 2, công suất 500.000 tấn mỗi năm, dự kiến chạy thử trong tháng 9/2026. Hai dự án này hướng đến các lĩnh vực yêu cầu tiêu chuẩn kỹ thuật cao như đường sắt, hạ tầng và công nghiệp ô tô.
Trên cơ sở kết quả kinh doanh tích cực, ACBS nâng dự báo lợi nhuận sau thuế năm 2026 lên 27.457 tỷ đồng và năm 2027 lên 33.240 tỷ đồng. Đơn vị duy trì khuyến nghị MUA với giá mục tiêu cuối năm 2026 là 33.800 đồng/cổ phiếu, cao hơn 53,6% so với thị giá 22.000 đồng tại thời điểm lập báo cáo. Tính thêm lợi suất cổ tức kỳ vọng 2,3%, tổng mức sinh lời kỳ vọng đạt 55,9%.
 Nhà đầu tư lưu ý


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


