





 Mã liên quan


600+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Hé lộ “ứng viên” hưởng lợi từ đầu tư công, tiềm năng tăng giá gần 30%
SSI lựa chọn Hòa Phát (HPG) và Xi măng Vicem Hà Tiên (HT1) là hai cổ phiếu ưa thích trong ngành vật liệu xây dựng, nhờ triển vọng phục hồi nhu cầu nội địa và động lực tăng trưởng từ các dự án hạ tầng.
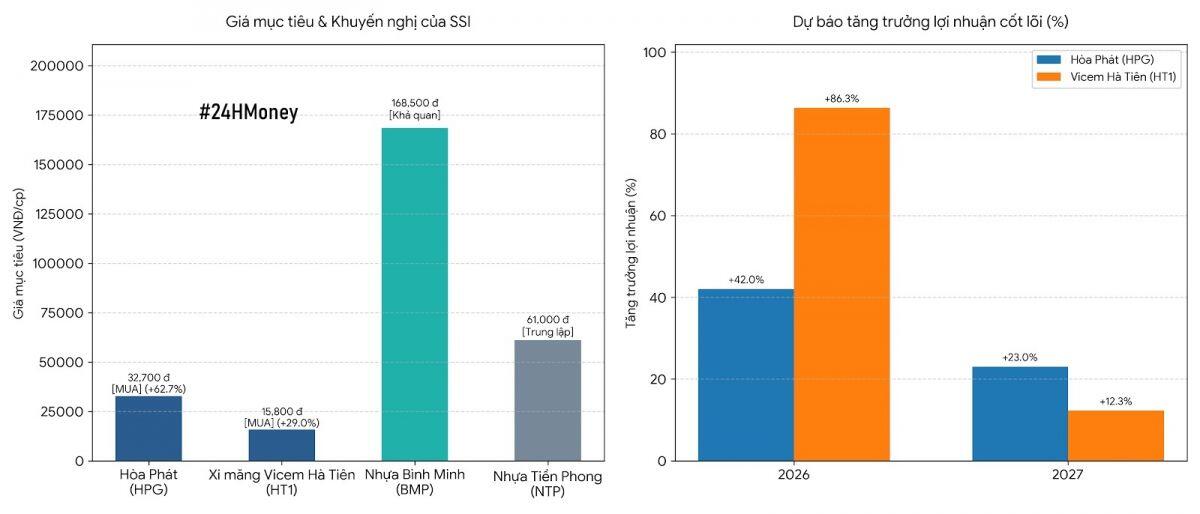
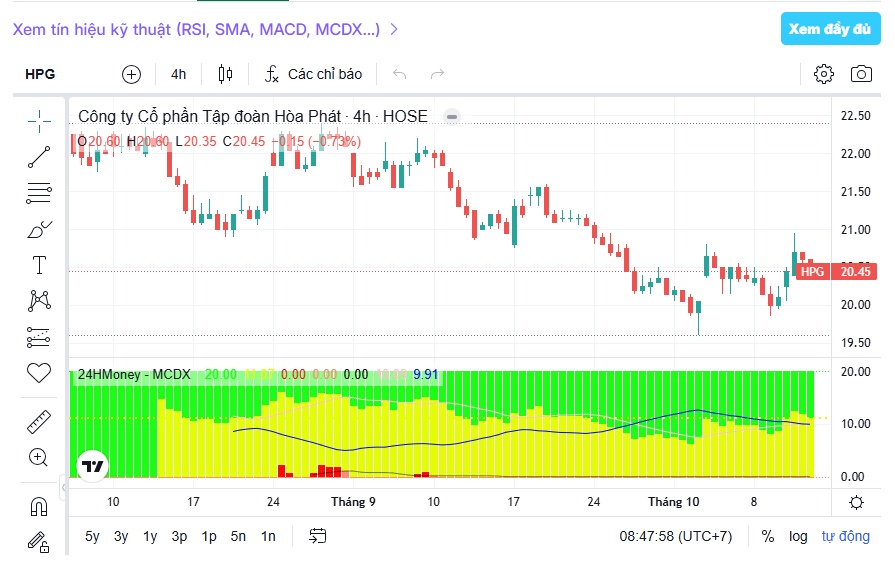
Với HPG, SSI duy trì khuyến nghị MUA, giá mục tiêu 32.700 đồng/cp, tương ứng tiềm năng tăng giá 62,7%. Hòa Phát được hưởng lợi từ nhu cầu thép trong nước cải thiện và việc nâng công suất tại Khu liên hợp Dung Quất 2.
Doanh nghiệp hiện nắm khoảng 35% thị phần thép xây dựng, trong khi thị phần thép cuộn cán nóng (HRC) tăng lên 55%, từ mức 43% năm 2025. Các biện pháp phòng vệ thương mại đối với thép nhập khẩu cũng được kỳ vọng hỗ trợ khả năng cạnh tranh của doanh nghiệp.
SSI dự báo lợi nhuận cốt lõi Hòa Phát tăng 42% trong năm 2026 và 23% trong năm 2027. Tuy nhiên, áp lực dư cung từ Trung Quốc và sự gia nhập của các nhà sản xuất mới vẫn là những yếu tố cần theo dõi.
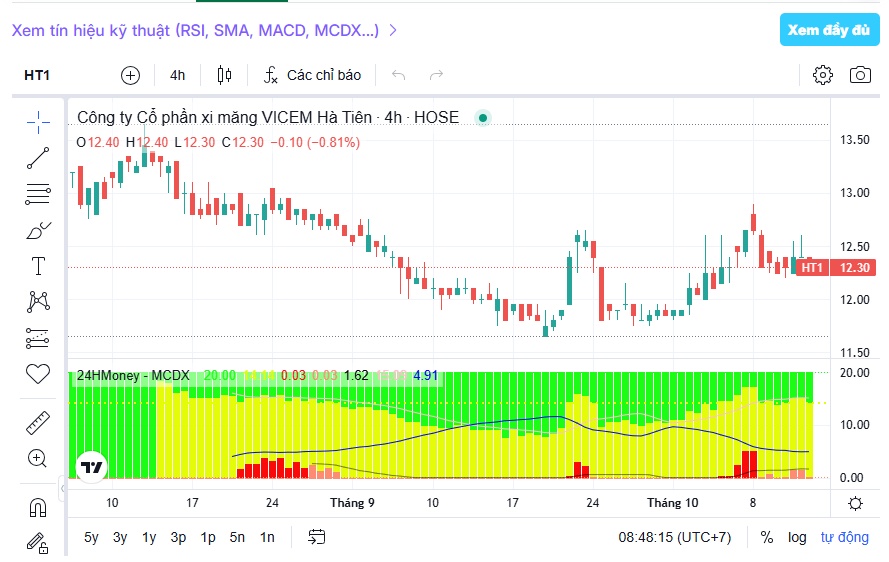
Ở nhóm xi măng, HT1 được SSI khuyến nghị MUA với giá mục tiêu 15.800 đồng/cp, tương ứng dư địa tăng 29%. Lợi nhuận doanh nghiệp được dự báo tăng 86,3% trong năm 2026 và tăng thêm 12,3% vào năm 2027.
Động lực tăng trưởng của HT1 đến từ nhu cầu xi măng phục vụ các dự án hạ tầng lớn, cùng khả năng điều chỉnh giá bán để bù đắp chi phí đầu vào. Sang năm 2027, giá than được kỳ vọng giảm khoảng 8%, tạo điều kiện cải thiện biên lợi nhuận.
Bên cạnh HPG và HT1, SSI đánh giá triển vọng nhóm nhựa xây dựng tương đối ổn định. Nhựa Bình Minh (BMP) được khuyến nghị Khả quan với giá mục tiêu 168.500 đồng/cp, trong khi Nhựa Tiền Phong (NTP) được đánh giá Trung lập với giá mục tiêu 61.000 đồng/cp.
 Nhà đầu tư lưu ý


Mã chứng khoán liên quan bài viết


Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


